TL;DR:
- Bez adekvatne dokumentacije zahtev za naknadu često bude odbijen ili smanjen.
- Ključni dokazi uključuju fotografije, zapisnike, medicinske izveštaje i račune za popravku.
- Rokovi za prijavu su tri dana, a za žalbe tri godine, odlučni za pravovremenu realizaciju.
Svake godine, hiljade vozača u Srbiji ostaje bez pune naknade štete ne zato što nisu imali pravo na nju, već zato što nisu znali kako da pravilno dokumentuju i prilože dokaze. Godišnji gubici građana i privrede od saobraćajnih nezgoda u Srbiji premašuju četiri milijarde evra, a znatan deo tog novca nikada ne dospe do onih kojima pripada. U ovom vodiču naučićete koje dokaze morate prikupiti, kako ih pravilno priložiti i koji rokovi vam ne smeju proći, bez obzira na to da li ste u jednostavnoj ili složenijoj situaciji.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Dokaz je ključ uspeha |
Bez kvalitetnih dokaza zahtevi za naknadu često bivaju odbijeni ili umanjeni. |
| Priložite dokaze na vreme |
Rok za prijavu štete je samo 3 dana, a kašnjenje pogoršava šanse za isplatu. |
| Ne zaboravite posebne situacije |
Za strane vozače i nepoznate počinioce postoji poseban postupak u priloženju dokaza. |
| Stručna pomoć olakšava proces |
Pravna podrška povećava šanse za bržu i potpunu naplatu štete. |
Zašto je dokaz o šteti presudan
Posle saobraćajne nezgode, mnogi misle da je dovoljno prijaviti slučaj osiguravaču i sačekati isplatu. U praksi, to retko funkcioniše tako jednostavno. Osiguravajuće kuće ne isplaćuju štetu na osnovu vaše reči, već na osnovu konkretnih, proverljivih dokaza koje vi priložite uz zahtev.
Zapamtite: Bez dokumentacije, čak i legitimni zahtev može biti odbijen ili smanjen na iznos koji ne odgovara stvarnoj šteti koju ste pretrpeli.
Ovo nije slučajnost ni zlovolja. Radi se o proceduralnom sistemu koji funkcioniše na osnovu dokaza. Kada osiguravač primi vaš zahtev, analitičar procenjuje svaki priloženi dokument i na osnovu njega određuje koliko će vam biti isplaćeno. Ako nešto nedostaje, iznos pada.
Šta pokazuju podaci? Prema dostupnim analizama, godišnji gubici od saobraćajnih nezgoda iznose čak 4,1 milijardu evra, dok osiguravajuće kuće isplaćuju samo deo dosuđene štete. Razlika između realne štete i onoga što se isplati direktna je posledica slabe ili nepotpune dokumentacije u velikom broju slučajeva.
Koji dokumenti su najčešće potrebni:
- Fotografije sa mesta nezgode (vozila, oštećenja, položaj na putu, saobraćajni znaci)
- Zapisnik policije ili Evropski izveštaj o saobraćajnoj nezgodi
- Medicinska dokumentacija za telesne povrede
- Računi i predračuni za popravku vozila ili druge troškove
- Potvrde o izgubljenoj zaradi ako ste bili sprečeni da radite
Slaba dokumentacija ima direktne posledice. Isplata se odlaže, iznos se umanjuje ili zahtev biva u potpunosti odbijen. Svaki od ovih scenarija znači da vi plaćate cenu tuđe greške iz sopstvenog džepa.
Za detaljnije informacije o tome kako da ostvarite pravo na punu isplatu, pogledajte vodič za maksimalnu naknadu štete koji pokriva sve korake od nezgode do isplate.
Koje dokaze priložiti: tipovi i konkretni primeri
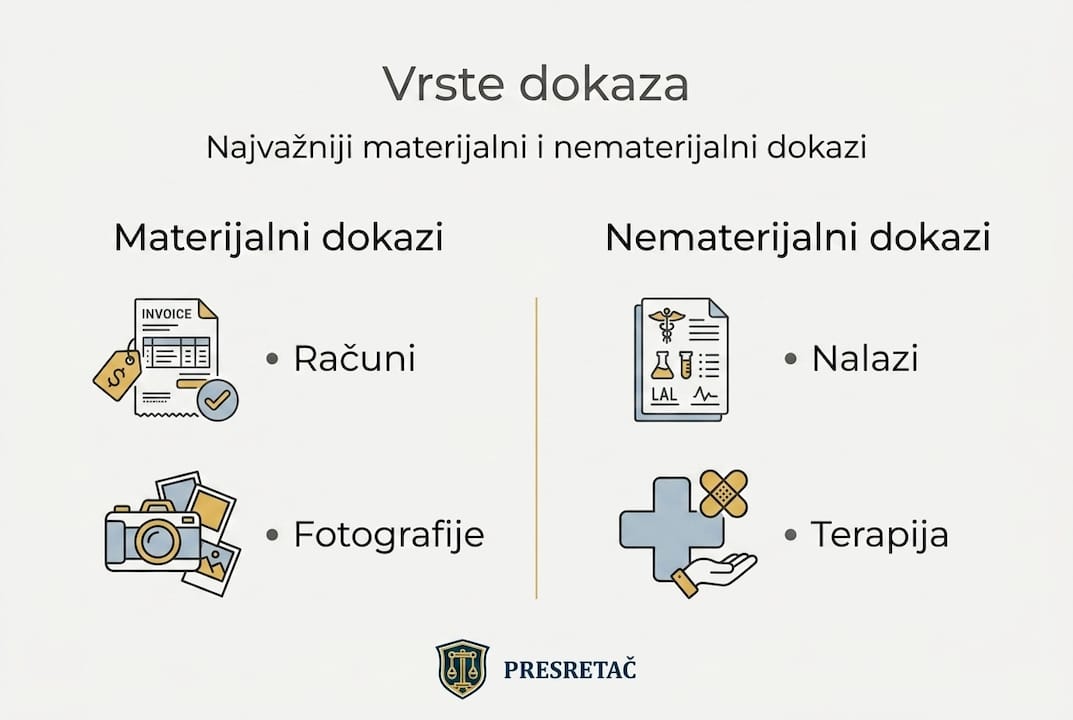
Nakon što ste shvatili zašto su dokazi toliko važni, vreme je da se fokusirate na konkretnu listu. Šteta u saobraćaju se deli na materijalnu i nematerijalnu, i za svaku vrstu potrebna je drugačija vrsta dokumentacije.
Materijalna šteta na vozilu
Materijalna šteta je ona koja se može izmeriti u novcu i direktno videti. Za ovu vrstu štete, sudovi i osiguravači traže jasne, proverljive finansijske dokaze.
- Račun ili predračun za popravku od ovlašćenog servisa sa precizno navedenim radovima
- Procena veštaka za vozila koja su totalno uništena ili gde je šteta sporna
- Fotografije oštećenja snimljene neposredno posle nezgode, pre bilo kakve popravke
- Zapisnik o proceni od strane ovlašćenog tehničara ili sudskog veštaka
Telesne povrede i medicinska dokumentacija
Ako ste povređeni, medicinska dokumentacija je vaš najvažniji dokaz. Prema iskustvenim savetima iz prakse, za povrede se prilaže medicinska dokumentacija i potvrde o izgubljenoj zaradi, dok se nematerijalna šteta dokazuje medicinskim nalazima o bolu i patnji.
Šta konkretno priložiti:
- Izveštaj urgentnog centra ili bolnice sa datumom i dijagnozom
- Nalaze specijalista (neurolog, ortoped, psihijatar ako je potrebno)
- Potvrdu poslodavca o broju dana bolovanja i visini zarade
- Račune za lekove i fizikalnu terapiju
- Fotografije povreda tokom lečenja
Nematerijalna šteta
Ovo je kategorija koja se najčešće zanemaruje. Bol, strah, patnja, umanjenje životnih aktivnosti, sve to ima svoju novčanu vrednost pred sudom. Dokazi za nematerijalnu štetu su složeniji, ali ne i nedostupni.
| Vrsta nematerijalne štete |
Potreban dokaz |
| Fizički bol |
Lekarski nalazi, terapijske beleške |
| Psihička patnja |
Psihijatrijski nalaz, izveštaji psihologa |
| Strah |
Svedočanstvo lekara, opis u pisanoj izjavi |
| Umanjenje životnih aktivnosti |
Nalaz veštaka, poređenje pre i posle |
| Naruženost |
Fotografije, dermatološki ili hirurški nalaz |
Profesionalni savet: Sudovi posebno cene kontinuiranu medicinsku dokumentaciju. Ako ste bili na terapiji mesecima, svaki nalaz i svaki poseta lekaru treba da budu priloženi. Jedan jedini izveštaj iz urgentnog centra gotovo nikada nije dovoljan za nematerijalnu štetu.
Za potpunu listu šta se smatra priznatim dokazima za naknadu štete u domaćem pravnom sistemu, kao i savete o tome kako dokazati štetu i maksimalno ostvariti naknadu u 2026. godini, postoje detaljni resursi koji vam mogu pomoći da ništa ne propustite.
Rokovi i procedura: kako i kada priložiti dokaz
Znate šta treba skupiti. Sada je podjednako važno znati kada i kako to predati. Rokovi u ovom procesu nisu preporuka, oni su obaveza. Propuštanje roka može vas koštati celog zahteva.
Tabela osnovnih rokova
| Korak |
Rok |
Ko je odgovoran |
| Prijava štete osiguravaču |
3 dana od nezgode |
Vi |
| Procena štete od strane osiguravača |
14 dana od prijave |
Osiguravač |
| Ponuda za isplatu |
14 dana od procene |
Osiguravač |
| Zastarelost potraživanja |
3 godine od nezgode |
Vi |
Prema zakonu o obaveznom osiguranju u saobraćaju, rok za prijavu štete je tri dana, osiguranje ima 14 dana za procenu i ponudu, a nepotpuna dokumentacija direktno produžuje čitav postupak.
Najčešće proceduralne greške
Evo konkretnih grešaka koje vidimo iznova i iznova:
- Kasna prijava štete – Čekanje “da se situacija slegne” može biti kobno. Tri dana prođu brzo, posebno kada ste pod stresom i rekonvalescentni.
- Nepotpun zahtev – Priložite li samo deo dokumentacije, osiguravač će tražiti dopunu, a rok teče dalje.
- Popravka vozila pre procene – Ako vozilo popravite pre nego što veštak izvrši uvid, izgubili ste najvažniji fizički dokaz.
- Nema fotografija sa mesta nezgode – Fotografije snimljene odmah posle nezgode su neprocenjive i ne mogu se naknadno “nadoknaditi”.
- Izostanak pisane komunikacije sa osiguravačem – Sve dogovarajte pismenim putem, e-mailom ili preporučenim pismom. Usmeni dogovori se teško dokazuju.
Profesionalni savet: Čim prijavite štetu, napravite sopstvenu evidenciju, takozvani “dnevnik štete”. Beleži datum svake komunikacije sa osiguravačem, ime službenika s kojim ste razgovarali i šta je dogovoreno. Ovaj dnevnik može biti presudan ako dođe do spora.
Za celokupan pregled koraka od prijave do naplate, pogledajte prijava saobraćajne nezgode i naknada štete, a za širu sliku o tome šta sve pokriva naknada štete u saobraćaju, postoje resursi koji detaljno objašnjavaju svaki aspekt.
Specifične situacije: strani vozači, nepoznati počinilac i bez osiguranja
Pored standardnih procedura, postoje situacije koje zbunjuju čak i one koji su ranije prolazili kroz proces naknade štete. Šta ako vas je udario stranac? Šta ako vozač koji vas je udario nije imao osiguranje? Ili je pobegao?
Nezgoda sa stranim vozačem
Ako ste u nezgodi učestvovali sa vozilom sa stranim registarskim tablicama, ne obraćate se direktno stranoj osiguravajućoj kući. Postoji jednostavniji put. Strani vozači koji ulaze u Srbiju moraju imati osiguranje koje pokriva štete na teritoriji naše zemlje. Prema dostupnim informacijama, za strane vozače postoji korespondentno osiguranje u Srbiji sa rokom od 42 dana za rešavanje zahteva.
Šta da uradite:
- Odmah na mestu nezgode uzmite podatke o strancima: ime, adresu, broj polise, naziv osiguravajuće kuće i naziv registarskih tablica
- Prijavite slučaj Udruženju osiguravača Srbije, koje ima sistem korespondentnih osiguravača za sve strane polise
- Priložite iste dokaze kao i u domaćim slučajevima, uz dodatak potvrde o stranom osiguranju
Neosigurano vozilo
Važno: Ako vozač koji vam je naneo štetu nije imao obavezno osiguranje od autoodgovornosti, ne ostajete bez naknade. Obraćate se Udruženju osiguravača Srbije, koje je zakonski obavezno da pokrije štetu u ovakvim slučajevima.
Procedura je ista, ista dokumentacija, isti rokovi, samo je primalac zahteva drugačiji. Ne gubite svoja prava samo zato što druga strana nije ispunila zakonske obaveze.
Nepoznati počinilac
Ako je vozač koji vas je udario pobegao i nije identifikovan, situacija je rešiva, ali zahteva brzu reakciju.
- Odmah pozovite policiju i zatražite zapisnik, ovo je ključni dokaz da je krivac nepoznat
- Potražite svedoke i zamolite ih da ostanu ili ostave kontakt
- Proverite da li postoje kamere u blizini, i to navedite u prijavi
- Prijavite štetu Udruženju osiguravača Srbije u zakonskom roku
Za detaljno objašnjenje svih koraka za ostvarivanje naknade u 2026. godini, uključujući i atipične situacije, postoje resursi koji vas vode korak po korak.
Naša perspektiva: zašto većina propusti deo naknade i kako da Vi ne budete među njima
Nakon godina iskustva u oblasti naknade štete, uočili smo jedan obrazac koji se ponavlja. Ljudi ne gube novac zbog loše volje osiguravača, bar ne uvek. Gube ga zbog malih, lako popravljivih grešaka koje naprave u prvim satima posle nezgode.
Najčešći propust nije ni kasna prijava ni pogrešna dokumentacija. Najčešći propust je pasivnost. Mnogi čekaju da im neko kaže šta da rade, dok vreme teče i dokazi nestaju.
Poznajemo slučaj u kome je oštećeni fotografisao vozilo, ali zaboravio da snimi širi kontekst, položaj na putu i saobraćajne znake. Osiguravač je koristio tu prazninu da ospori odgovornost. Zahtev je na kraju delimično isplaćen, ali ne u punom iznosu koji je oštećenom sledovao.
Naš praktičan savet koji najčešće nedostaje u zvaničnim uputstvima: vodite pisani dnevnik štete od prvog dana. Beleži svaku bolnicu, svaki razgovor sa osiguravačem, svaki trošak koji je nastao zbog nezgode. Na kraju, taj dnevnik postaje osnova za kompletan zahtev koji teško može biti osporen.
Za konkretne korake do maksimalne naknade, možete pronaći detaljan pregled koji pokriva i psihološki i proceduralni aspekt ovog procesa. Suštinska poruka je jednostavna: ko je organizovan, dobija više.
Kako do pomoći i brže naplate sa stručnjacima
Prikupljanje dokaza, poštovanje rokova i komunikacija sa osiguravačem mogu biti iscrpljujući, posebno dok se oporavljate od povreda ili rešavate oštećeno vozilo. Greška u dokumentaciji u ovom trenutku može da košta mnogo više nego što bi vas koštala stručna pomoć.
Na presretac.rs možete besplatno dobiti podršku stručnjaka koji svakodnevno rade upravo na ovakvim slučajevima. Procena vašeg slučaja, saveti oko dokumentacije, komunikacija sa osiguravačem, sve to možete dobiti bez troška za vas. Ako vas zanima kako izgledaju konkretni koraci uz stručnu podršku, posetite stranicu za profesionalnu pomoć za naknadu štete i saznajte šta možete ostvariti u vašoj konkretnoj situaciji. Ne morate prolaziti kroz ovaj proces sami.
Najčešća pitanja
Koji su minimalni dokazi koje moram priložiti za oštećeno vozilo?
Račun za popravku, predračun, fotografije oštećenja i procena veštaka su osnovni dokazi za materijalnu štetu na vozilu.
Šta se dešava ako propustim rok za prijavu štete?
Ako kasnite, osiguranje može odbiti isplatu ili je dodatno usporiti; prema zakonu o obaveznom osiguranju, neophodno je reagovati u roku od tri dana od nezgode.
Kako dokazujem nematerijalnu štetu kao što je bol i patnja?
Nematerijalna šteta se dokazuje medicinskom dokumentacijom i nalazima lekara o povredama i njihovim posledicama na svakodnevni život.
Šta ako je učesnik sa strane ili bez osiguranja?
Za strance postoji korespondentno osiguranje u Srbiji sa rokom od 42 dana, dok se za neosigurana vozila zahtev podnosi Udruženju osiguravača Srbije.
Preporučeno
TL;DR:
- Mnogi oštećeni ne poznaju svoja prava što osiguravači koriste za smanjenje naknada.
- Kašnjenje u prijavi i nepotpuna dokumentacija često dovode do gubitka prava na naknadu.
- Prvo potpisano poravnanje često znači trajno odricanje od dodatnih potraživanja.
Saobraćajna nezgoda je sama po sebi teško iskustvo, ali mnogi oštećeni tek naknadno shvataju da je borba za pravičnu naknadu štete ponekad jednako iscrpljujuća. Osiguravajuća društva raspolažu iskusnim timovima čiji je zadatak da minimizuju isplate, dok oštećeni najčešće kreću u proces bez ikakvih prethodnih saznanja o procedurama i rokovima. Najčešći problemi uključuju kašnjenje prijave nezgode, prihvatanje niske prve ponude, nepotpunu dokumentaciju i potpisivanje nepovoljnih poravnanja. Ovaj tekst jasno identifikuje te zamke i nudi konkretne smernice kako da ih izbegnete i ostvarite punu naknadu na koju imate pravo.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Prijavite nezgodu na vreme |
Kašnjenje može umanjiti šanse za dobijanje pravedne naknade. |
| Kompletirajte dokumentaciju |
Nepotpuna dokumenta često su razlog odbijanja zahteva za naknadu. |
| Ne žurite sa nagodbom |
Prva ponuda osiguranja je uglavnom niža od realne štete. |
| Konsultujte stručnjake |
Pravna pomoć omogućava maksimalnu zaštitu prava i veće iznose naknade. |
Zašto nastaju problemi u procesu naknade štete
Nakon uvoda u temu, važno je razumeti zašto se ovi problemi uopšte javljaju. Koren većine poteškoća leži u tome što oštećeni ne poznaju dovoljno dobro svoja zakonska prava, a osiguravači to vrlo dobro znaju i koriste. Sistem naknade štete u Srbiji podrazumeva precizne rokove, obrasce i dokazne standarde koji mogu biti konfuzni čak i za obrazovane ljude.
Proceduralne greške se pojavljuju iz nekoliko jasnih razloga:
- Nedovoljna informisanost: Većina oštećenih prvi put prolazi kroz ovaj proces i ne zna šta su im zakonske obaveze, a šta prava.
- Birokratske zamke: Formulari, rokovi i zahtevi za dokumentacijom mogu delovati nepremostivo, posebno u stresnom periodu nakon nezgode.
- Pritisak osiguravača: Osiguravajuća društva često kontaktiraju oštećene veoma brzo i nude brza poravnanja pre nego što oštećeni uopšte procene pravu vrednost svoje štete.
- Potpisivanje na brzinu: Mnogi potpisuju izjave ili ugovore o poravnanju ne shvatajući da se tim činom odriču prava na dalju naknadu.
- Neblagovremena reakcija: Odlaganje prijavljivanja i prikupljanja dokaza direktno slabi poziciju oštećenog.
Važno upozorenje: Kada potpišete sporazum o poravnanju sa osiguravačem, u ogromnoj većini slučajeva se trajno odričete prava na traženje dodatne naknade, čak i ako vaša šteta bude veća nego što ste mislili.
Razumevanje uobičajenog toka naknade pomaže da se prepoznaju tačke u procesu gde najčešće dolazi do grešaka. Svaki korak ima svoju logiku i rok, pa propust na jednom mestu može ugroziti ceo zahtev. Koristite svaki dostupan resurs, uključujući i besplatne vodiče za prijavu nezgode, pre nego što preduzmete bilo kakav zvanični korak prema osiguravaču.
Takođe, važno je znati da propusti ne nastaju uvek iz nemarnosti. Ponekad oštećeni jednostavno nisu svesni da postoji rok za prijavu, ili veruju da će sve biti rešeno automatski jer su policija ili hitna pomoć već zabeležile nezgodu. Nažalost, to nije tako. Vaša obaveza da prijavite štetu osiguravajućem društvu postoji nezavisno od police izveštaja.
Kašnjenje prijave saobraćajne nezgode
Jedan od ključnih konkretnih problema koji se često javlja jeste upravo kašnjenje prijave. Kašnjenje prijave nezgode je jedan od najčešćih uzroka propale naknade, i to iz razloga koji su potpuno predvidivi i izbeživi.
Zakon o obaveznom osiguranju u saobraćaju u Srbiji propisuje konkretne rokove za prijavu štete. Propuštanje tih rokova ne znači samo usporavanje procesa, znači i rizik od potpunog gubitka prava na naknadu. Osiguravači imaju zakonsko pravo da odbiju zahtev ako prijava nije podneta na vreme.
Evo kako treba reagovati odmah nakon nezgode:
- Prijavite nezgodu policiji na licu mesta, bez odlaganja. Policijski zapisnik je ključni dokument u svakom zahtevu za naknadu.
- Fotografišite mesto nezgode iz više uglova: položaj vozila, oštećenja, saobraćajne znakove, tragove kočenja i sve ostalo relevantno.
- Pribavite podatke svih učesnika: ime, prezime, broj saobraćajne dozvole, osiguravajuće društvo i broj police.
- Kontaktirajte osiguravajuće društvo što pre, idealno u roku od 24 sata, a najkasnije u zakonskom roku koji je obično tri do osam dana zavisno od tipa štete.
- Sačuvajte sve račune i potvrde vezane za hitnu pomoć, lečenje ili popravku vozila od samog dana nezgode.
Profesionalni savet: Čak i ako niste sigurni ko je kriv za nezgodu, svejedno prijavite štetu u roku. Utvrđivanje krivice je poseban postupak i ne treba da bude razlog za odlaganje prijave.
Preko koraka za ostvarivanje naknade možete saznati tačan redosled radnji koji povećava vašu šansu za uspeh. Pogrešna pretpostavka da “ima vremena” najčešće košta oštećene hiljade evra izgubljene naknade. Nemojte čekati da vidite kako se stvari razvijaju. Reagujte odmah, čak i ako vam povrede naizgled deluju blage, jer posledice po zdravlje mogu biti vidljive tek nakon nekoliko dana.
Detaljan vodič za prijavu nezgode može vam pomoći da ne propustite nijedan važan korak u prvim satima nakon saobraćajne nezgode.
Nepotpuna dokumentacija i dokazivanje štete
Pored roka, i dokumentacija je najčešći kamen spoticanja u procesu dobijanja odštete. Nepotpuna dokumentacija vodi do odbijanja ili značajnog smanjenja iznosa naknade, a ovo se dešava iznenađujuće često čak i kod oštećenih koji su imali dobru nameru da prijave sve na vreme.
Svaki zahtev za naknadu mora biti potkrepljen jasnim i kompletnim dokazima. Osiguravač neće tražiti od vas da dopunite dokumentaciju iz dobre volje, već će jednostavno smanjiti iznos ili odbiti zahtev.
Najčešće zaboravljena ili ignorisana dokumenta:
- Medicinska dokumentacija o svim pregledima, dijagnozama i propisanoj terapiji
- Računi za lekove, pomagala i rehabilitaciju
- Potvrda o bolovanju i izgubljenoj zaradi
- Fotografije vidljivih povreda (odmah nakon nezgode i u danima koji slede)
- Izjave svedoka sa potpisima i kontakt podacima
- Procena štete od ovlašćenog veštaka ili servisa
| Vrsta dokumenta |
Svrha |
Posledica nedostatka |
| Policijski zapisnik |
Dokazuje činjenice o nezgodi |
Nema osnova za zahtev |
| Medicinska dokumentacija |
Potvrđuje povrede |
Smanjenje ili odbijanje naknade |
| Računi za troškove |
Dokumentuje materijalnu štetu |
Troškovi se ne priznaju |
| Izjave svedoka |
Potkrepljuje navode |
Slabiji dokazni položaj |
| Veštačenje vozila |
Utvrđuje vrednost oštećenja |
Niži iznos naknade za vozilo |
Pra vilno dokazivanje štete zahteva sistematičnost. Počnite odmah prvog dana: fotografišite, beležite, čuvajte sve račune. Nemojte bacati nijedan dokument dok ne zaključite ceo postupak. Mnogi oštećeni tek mesecima kasnije shvate da im nedostaje ključni papir koji bi im doneo dodatnu naknadu.
Saznajte koje su prizante vrste dokaza u praksi srpskih sudova i osiguranja, kako biste prikupili tačno ono što je potrebno za vaš slučaj.
Prihvatanje prve ponude i nepovoljne nagodbe sa osiguravačem
Kada je dokumentacija kompletirana i postupak pokrenut, važno je razumeti posledice brzopletih odluka koje slede. Prihvatanje prve ponude osiguravača i potpisivanje nepovoljnog poravnanja su ključni problemi koji oštećene koštaju najvećeg dela naknade na koju imaju pravo.
Osiguravači su trenirani da prva ponuda bude što niža. Zašto? Jer velik broj oštećenih prihvati odmah, bez pregovaranja ili konsultacije sa stručnjakom. To osiguravačima štedi ogromne iznose godišnje.
| Element |
Prva ponuda osiguravača |
Realna vrednost štete |
| Materijalna šteta na vozilu |
Često potcenjena |
Potvrđena procenom veštaka |
| Naknada za bol i patnju |
Minimalna ili izostavljena |
Određena prema zakonskim normativima |
| Izgubljena zarada |
Retko uključena |
Dokumentovana potvrdama poslodavca |
| Troškovi lečenja |
Delimično pokriveni |
Svi proverljivi troškovi |
| Buduće medicinske potrebe |
Nisu uzete u obzir |
Mogu biti značajna stavka |
Kako da procenite da li je ponuda povoljna za vas? Najpre proverite da li su uračunate sve kategorije štete. Zatim uporedite ponuđeni iznos sa procenama veštaka i pravnim standardima koji važe u Srbiji. Ako niste sigurni, ne potpisujte ništa pre konsultacije sa stručnjakom.
Profesionalni savet: Imate pravo da odbijete prvu ponudu i zahtevate pisano obrazloženje kako je iznos izračunat. Osiguravač je obavezan da vam to dostavi, i to je vaš najmoćniji alat u pregovorima.
Detaljan vodič za naplatu štete objašnjava kako da pristupite pregovorima bez straha i sa jasnom strategijom. Saznajte i koji su konkretni koraci za naplatu štete koji vam omogućavaju da zaštitite svoja prava tokom celog procesa.
Naše iskustvo: Kako da izbegnete najgore zamke u procesu naknade
Iz dugogodišnje prakse u radu sa oštećenima, možemo reći da je greška broj jedan upravo pasivnost. Oštećeni često čekaju da osiguravač sam predloži rešenje, a to je pogrešan pristup. Osiguravač radi u svom interesu, a vaš interes morate aktivno braniti vi sami.
Najčešće greške koje primećujemo kod klijenata su: strah od osporavanja ponude, neprovera vanje tačnosti iznosa i slaba priprema za pregovore. Mnogi misle da je prihvatanje brze ponude pametan potez jer “bar dobijaju nešto”, ali realna iskustva pokazuju da je razlika između prve ponude i konačne naknade često i do nekoliko puta veća.
Konkretna priprema dokumentacije, praćenje svakog koraka u postupku i provera svih ponuđenih iznosa su radnje koje drastično povećavaju šansu za pravičnu odštetu. Koristite praktični vodič iz iskustva koji smo razvili radeći sa stotinama oštećenih u Srbiji. Informisanost je vaša najjača odbrana u ovom procesu.
Vaš sledeći korak ka maksimalnoj naknadi
Sada kada znate gde najčešće nastaju problemi i kako ih prevenirati, vreme je za konkretan korak napred. Udruženje Presretač pruža besplatnu podršku oštećenima u svim fazama procesa naknade štete, od prvog pregleda dokumentacije do konačnog dogovora sa osiguravačem.
Naš tim stoji na raspolaganju da proceni vaš slučaj, pomogne vam da sakupite kompletnu dokumentaciju i pripremi vas za pregovore sa osiguravačem. Pristup je potpuno besplatan za korisnike, a naš cilj je da dobijete maksimalnu naknadu štete na koju imate zakonsko pravo. Posetite Presretač i zakažite besplatne konsultacije već danas.
Najčešća pitanja o procesu naplate štete
Da li imam pravo na naknadu štete ako nisam odmah prijavio nezgodu?
Pravo na naknadu postoji, ali je šansa za uspeh mnogo manja i može doći do odbijanja zbog zakašnjele prijave, jer kašnjenje prijave direktno slabi vaš pravni položaj.
Koja dokumentacija je obavezna za naknadu štete u saobraćaju?
Neophodni su zapisnik o nezgodi, medicinska dokumentacija i dokaz o troškovima, ali može se tražiti i dodatna dokumentacija, jer nepotpuna dokumentacija vodi do odbijanja ili smanjenja naknade.
Da li je preporučljivo odmah prihvatiti prvu ponudu osiguravača?
Najčešće prva ponuda nije povoljna, pa se savetuje konsultacija sa stručnjakom pre prihvatanja, jer je prihvatanje prve ponude jedan od ključnih uzroka preniske naknade.
Koliko traje kompletan proces naplate štete od osiguravača?
Trajanje zavisi od složenosti slučaja, trajanja veštačenja i kompletnosti dokumentacije, a najčešći problemi poput kašnjenja prijave i nepotpune dokumentacije mogu da produžavaju proces i na više meseci.
Preporučeno
TL;DR:
- Odbijenica osiguranja nije kraj, postoje pravni mehanizmi za njen osporavanje.
- Ključno je brzo prikupiti dokumentaciju i konsultovati stručnjaka nakon odbijenice.
- Postoje tri glavna načina zaštite: prigovor osiguravaču, žalba Narodnoj banci ili tužba sudu.
Dobijate pismo od osiguravajuće kuće i u njemu piše da vaš zahtev za naknadu štete nije prihvaćen. Srce vam pada. Već ste prošli kroz saobraćajnu nezgodu, pretrpeli stres, možda i povrede, a sada vam kažu da novca nema. Osećaj nemoći u takvim trenucima je potpuno razumljiv. Međutim, ono što mnogi ne znaju jeste da odbijenica osiguranja nije kraj puta. Postoje konkretni pravni mehanizmi koji vam stoje na raspolaganju i koji su osmišljeni upravo za ovakve situacije. U ovom vodiču saznajete tačno šta da uradite, korak po korak, i na šta posebno treba obratiti pažnju.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Odbijenica nije kraj |
Postoji niz konkretnih pravnih koraka kojim možete osporiti odluku osiguranja. |
| Dokazi su presudni |
Temeljno prikupljanje i prezentacija dokaza često vode ka uspehu u sporu sa osiguravajućom kućom. |
| Garantni fond pomaže u posebnim situacijama |
Ako je protivnik bez osiguranja, štetu možete naplatiti putem Garantnog fonda. |
| Stručna pomoć ubrzava proces |
Konsultovanje sa stručnjacima značajno povećava šanse za pravičnu i brzu naplatu. |
Zašto osiguranje odbija isplatu štete
Da biste uspešno osporili odbijenicu, prvo morate razumeti zašto je do nje uopšte došlo. Osiguravajuća društva imaju jasne interne procedure i ne odbijaju zahteve nasumično. Postoje konkretni razlozi koji se ponavljaju u velikom broju slučajeva, i kada ih prepoznate, znate tačno gde da usmerite svoju energiju.
Najčešći razlozi za odbijanje zahteva su:
- Nepotpuna dokumentacija: Nedostaje policijski zapisnik, Evropski izveštaj o nezgodi, medicinska dokumentacija ili fotografije sa mesta događaja. Osiguranje često koristi ovaj razlog kao formalnu prepreku, čak i kada je šteta očigledna.
- Sumnja u okolnosti nezgode: Osiguravač može posumnjati da je nezgoda inscenirana ili da su okolnosti drugačije od onih koje ste naveli. Ovo je posebno čest razlog kada nema svedoka ili kada su iskazi vozača kontradiktorni.
- Istekao rok za prijavu štete: Svaki ugovor o osiguranju propisuje rok u kome morate prijaviti štetu. Ako ste zakasnili, osiguranje ima pravo da odbije zahtev bez obzira na to koliko je vaša šteta stvarna i dokaziva.
- Sporna odgovornost: Osiguravač tvrdi da njihov osiguranik nije kriv za nezgodu, ili da ste vi sami doprineli nastanku štete.
- Istek polise: Vozilo koje vam je nanelo štetu nije imalo važeće osiguranje u trenutku nezgode.
Važno je razlikovati dve situacije: potpuno odbijanje zahteva i ponuda neprihvatljivog iznosa. U prvom slučaju, osiguranje tvrdi da nema osnova za isplatu. U drugom, prihvata odgovornost, ali nudi iznos koji ne pokriva stvarnu štetu. Obe situacije zahtevaju reakciju, ali koraci se donekle razlikuju.
Ako osiguranje odbije ili ponudi neprihvatljiv iznos, sledeći korak može biti sudski postupak protiv osiguravajućeg društva, gde se sudski procenjuju svi dokazi.
Ono što je ključno razumeti jeste da odbijenica nije konačna odluka. Ona je administrativni akt koji možete osporiti. Mnogi građani odustanu upravo u ovoj fazi, misleći da nemaju šanse. Ali pravo na zaštitu nakon nezgode postoji i zakon je na vašoj strani kada imate valjane dokaze. Osiguravajuća društva računaju na to da će veliki broj podnosilaca zahteva odustati. Ne budite deo te statistike.
Razumevanje razloga odbijanja nije samo teorijsko znanje. To je vaš prvi alat u borbi za pravičnu naknadu. Kada znate zašto su vam odbili zahtev, znate i šta treba da popravite, dopunite ili osporite u sledećem koraku.
Prvi koraci kada dobijete odbijenicu od osiguranja
Vreme je ključno. Kada dobijete odbijenicu, nemojte je ostaviti po strani i čekati da vidite šta će biti. Rokovi za žalbe i tužbe su strogo ograničeni, i propuštanje tih rokova može vam oduzeti pravo na naknadu zauvek. Evo šta treba da uradite odmah:
-
Pažljivo pročitajte rešenje o odbijanju. Svaka odbijenica mora sadržati obrazloženje. Osiguravač je dužan da navede tačne razloge zašto vaš zahtev nije prihvaćen. Čitajte pažljivo i podvucite svaki razlog koji navode. Ovo je vaša polazna tačka za dalju borbu.
-
Sakupite svu dokumentaciju koju posedujete. To uključuje: policijski zapisnik sa mesta nezgode, Evropski izveštaj (ako je popunjen), fotografije vozila i mesta nezgode, medicinsku dokumentaciju ako ste pretrpeli povrede, račune za popravku vozila i sve prepiske sa osiguravajućom kućom. Ako vam nešto nedostaje, odmah krenite da to pribavite.
-
Identifikujte šta je osiguranje navelo kao razlog odbijanja. Da li tvrde da dokumentacija nije kompletna? Da li spore odgovornost? Da li smatraju da je rok istekao? Svaki od ovih razloga ima drugačiji odgovor i drugačiju strategiju osporavanja.
-
Konsultujte se sa stručnjakom za naknadu štete ili advokatom. Ovo je korak koji mnogi preskače, a koji može biti presudan. Stručnjak koji poznaje ovu oblast može odmah prepoznati greške u obrazloženju osiguravača i savetovati vas kako da nastavite. Saznajte više o tome kako izgleda podnošenje zahteva osiguranju kada je u pitanju maksimalna naknada.
-
Proverite rokove. Rok za prigovor osiguravaču najčešće iznosi 15 dana od prijema rešenja. Rok za tužbu sudu je duži, ali i on ima svoje granice. Ne gubite vreme na čekanje.
Profesionalni savet: Nikada ne potpisujte nikakav dokument koji vam osiguravač pošalje bez prethodne konsultacije sa stručnjakom. Neke osiguravajuće kuće šalju ponude za nagodbu koje izgledaju povoljno, ali koje zapravo sadrže klauzule kojima se odričete prava na dalju naknadu. Jednom kada potpišete, povratak je gotovo nemoguć.
Kada je u pitanju finansijska sigurnost nakon nezgode, svaki dan čekanja može biti skup. Ako ste pretrpeli povrede i niste u mogućnosti da radite, svaki propušteni korak znači produžavanje perioda bez naknade. Brza i organizovana reakcija nije samo pravno pametna, ona je i finansijski neophodna.
Kada osiguranje odbije zahtev ili nudi simboličan iznos, sudski postupak i prikupljanje dokaza postaju vaš sledeći logičan korak, a ne opcija kojoj pribegavate u krajnjoj nuždi.
Kako osporiti odluku: Prigovor, žalba i sudski postupak
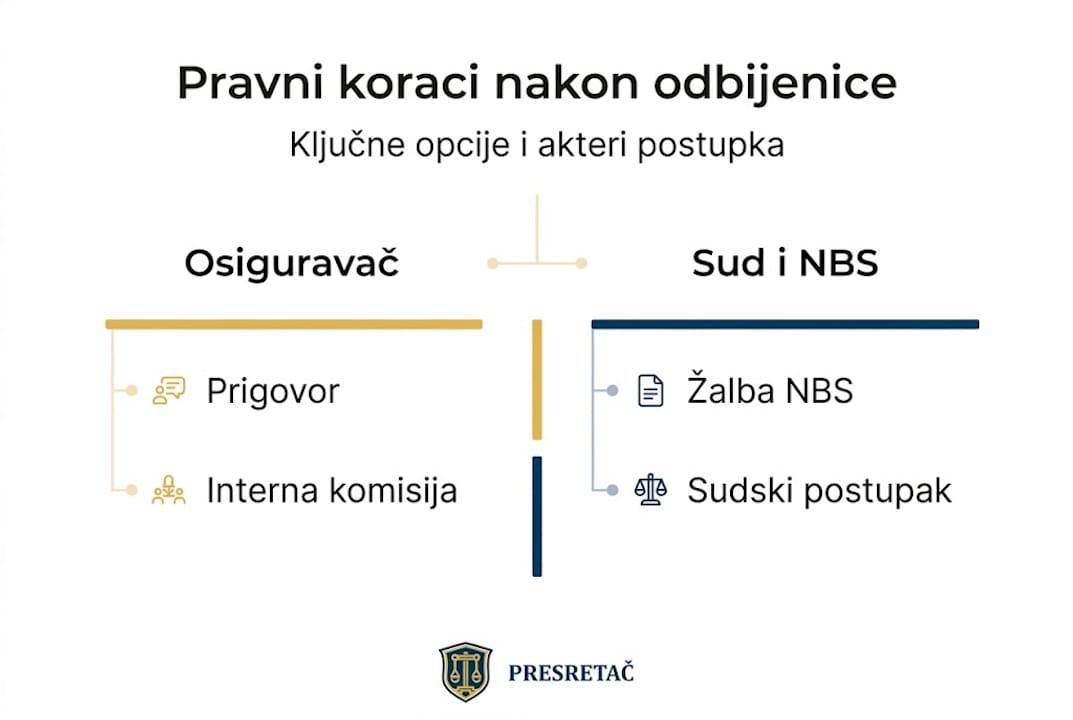
Kada ste analizirali odbijenicu i prikupili dokumentaciju, pred vama su tri glavna mehanizma zaštite vaših prava. Svaki od njih ima svoju svrhu, svoje prednosti i svoje ograničenja.
| Mehanizam |
Ko odlučuje |
Rok |
Troškovi |
Trajanje |
| Prigovor osiguravaču |
Interna komisija osiguravača |
15 dana od prijema rešenja |
Besplatno |
15 do 30 dana |
| Žalba Narodnoj banci Srbije |
Regulatorno telo |
3 godine od saznanja za povredu |
Besplatno |
30 do 90 dana |
| Tužba sudu |
Nadležni sud |
3 do 5 godina (zastarelost) |
Sudska taksa i troškovi zastupanja |
6 meseci do nekoliko godina |
Prigovor osiguravaču je prvi i najbrži korak. Pišete formalnu žalbu internoj komisiji osiguravajućeg društva, u kojoj navodite zašto smatrate da je odluka pogrešna i prilagate dopunsku dokumentaciju. Ovaj korak je besplatan i ne zahteva advokata, ali je korisno imati stručnu pomoć pri formulisanju prigovora. Osiguravač je dužan da odgovori u zakonskom roku.
Žalba Narodnoj banci Srbije je opcija kada prigovor ne da rezultat. Narodna banka Srbije nadzire rad osiguravajućih društava i ima ovlašćenje da naloži osiguravaču da preispita svoju odluku. Ova procedura je takođe besplatna i može biti veoma efikasna, posebno kada se radi o kršenju procedura ili diskriminatornom postupanju prema osiguraniku.
Tužba sudu je najsnažniji, ali i najzahtevniji korak. Sudski postupak uključuje proučavanje dokaza: zapisnika, medicinske dokumentacije, fotografija i veštačenja, i može trajati od nekoliko meseci do nekoliko godina. Međutim, sudovi u Srbiji sve češće presude u korist oštećenih građana kada su dokazi jasni i dobro prezentovani.
Profesionalni savet: Pre nego što se odlučite za tužbu, razmotrite mogućnost vansudske nagodbe. Mnogi slučajevi se reše pre suđenja, posebno kada osiguravač vidi da ste ozbiljno pripremljeni i da imate kvalitetnu pravnu podršku. Nagodba štedi vreme i novac, a često donosi iznos koji je bliži realnoj vrednosti štete nego početna ponuda osiguravača.
Kada razmišljate o naknadi štete na vozilu, važno je znati da veštačenje može igrati ključnu ulogu. Nezavisni sudski veštak može proceniti stvarnu vrednost štete i ta procena često značajno prevazilazi ono što je osiguravač ponudio. Ulaganje u kvalitetno veštačenje se gotovo uvek isplati.
Specifične situacije: Vozač bez osiguranja i uloga Garantnog fonda
Nije svaki slučaj standardan. Jedna od najtežih situacija u kojoj se možete naći jeste kada vam štetu nanese vozač koji nema važeće osiguranje od autoodgovornosti. U tom slučaju, ne možete zahtev uputiti osiguravajućoj kući tog vozača, jer ona ne postoji. Ali to ne znači da ste ostali bez prava na naknadu.
U Srbiji postoji poseban mehanizam za ovakve situacije: Garantni fond, kojim upravlja Udruženje osiguravača Srbije. Garantni fond pokriva štetu nastalu od strane neosiguranih vozača, ali i od nepoznatih vozača koji su pobegli sa mesta nezgode.
Evo kako izgleda procedura:
- Prijavite štetu Garantnom fondu u što kraćem roku. Fond ima sopstvene rokove i procedure koje se razlikuju od standardnih zahteva osiguravajućim kućama.
- Priložite kompletnu dokumentaciju: policijski zapisnik koji potvrđuje da drugi vozač nije imao osiguranje, fotografije sa mesta nezgode, medicinsku dokumentaciju, procenu štete na vozilu i sve ostale relevantne dokaze.
- Budite strpljivi: Proces isplate kroz Garantni fond je duži i kompleksniji od standardnog postupka. Fond sprovodi sopstvenu istragu pre nego što odobri isplatu.
- Pratite status zahteva: Redovno komunicirajte sa Fondom i tražite pisane informacije o statusu vašeg predmeta.
| Vrsta štete |
Pokriva Garantni fond |
Napomena |
| Materijalna šteta na vozilu |
Da |
Samo ako je vozač identifikovan |
| Telesne povrede |
Da |
I od neidentifikovanog vozača |
| Smrt |
Da |
Naknada porodici |
| Šteta od neidentifikovanog vozača (samo materijalna) |
Ne |
Potrebna identifikacija vozača |
U praksi postoji mogućnost naplate zahteva i preko garantnog mehanizma kada je šteta nastala vozilom koje nije osigurano. Fond potom potražuje isplaćena sredstva od odgovornog lica.
Saznajte više o tome koji su tačni koraci za naplatu preko fonda i kako pravilno dokazati štetu kako biste maksimizovali iznos naknade. Kompletnost dokumentacije ovde nije samo preporuka, ona je apsolutni uslov za uspeh.
Ključ uspeha u postupku pred Garantnim fondom je isti kao i u svim ostalim slučajevima: organizovanost, kompletna dokumentacija i upornost. Fond ima pravo da zahteva dopunske dokaze i da produži rok za odlučivanje, ali svaki zahtev mora biti razmatran i mora dobiti odgovor.
Naša iskustva: Zašto je upornost ključ za naplatu od osiguranja
Kroz rad sa osobama koje su pretrpele saobraćajne nezgode, videli smo jedan obrazac koji se ponavlja iznova i iznova: većina ljudi odustane nakon prvog odbijanja. Pomisle da je sistem previše komplikovan, da nemaju šanse, ili da troškovi borbe premašuju potencijalnu naknadu. To je tačno u malom broju slučajeva, ali u velikom broju situacija, ta procena je pogrešna.
Ono što naše iskustvo jasno pokazuje jeste da stručna pomoć dramatično povećava izglede za uspeh. Nije reč o tome da pravnici čine čuda. Reč je o tome da poznavanje procedure, rokova i načina prezentacije dokaza može biti razlika između odbijanja i isplate. Sudski procesi koji izgledaju beznadežno na početku često završe u korist oštećenog građanina kada su dokazi jasno organizovani i kada je argumentacija pravno precizna.
Prava istina je da osiguravajuća društva računaju na to da će se većina podnosilaca zahteva predati. Kada ne odustanete i kada pokažete da ste ozbiljni, dinamika se menja. Pogledajte vodič za maksimalnu naknadu i uverite se koliko konkretnih alata imate na raspolaganju. Upornost nije samo vrlina, ona je strategija.
Uz stručnu podršku do pravedne naknade
Borba sa osiguravajućom kućom može biti iscrpljujuća, posebno kada prolazite kroz oporavak od nezgode ili pokušavate da se izborite sa finansijskim posledicama. U takvim trenucima, profesionalna podrška nije luksuz, ona je praktična prednost koja može presuditi ishod vašeg slučaja.
Na presretac.rs nudimo besplatnu procenu vašeg slučaja i stručnu podršku u svakom koraku postupka naplate štete. Naš tim ima iskustvo u radu sa svim vrstama zahteva, od standardnih do složenih slučajeva pred Garantnim fondom i sudom. Ako ste dobili odbijenicu ili smatrate da vam je ponuđen nepravedan iznos, obratite nam se. Saznajte više o tome kako izgleda pomoć u naplati štete i koji su konkretni koraci koje preduzimamo zajedno sa vama. Vaša naknada je vaše pravo.
Najčešća pitanja
Koliki je rok za žalbu nakon odbijenice osiguravajuće kuće?
Rok za žalbu zavisi od osiguravača, ali najčešće iznosi 15 dana od prijema rešenja. Nakon toga, uvek možete podneti žalbu sudu u zakonskim rokovima zastarelosti.
Da li vredi pokretati sudski spor ako je isplaćen simboličan iznos?
Da, sud često može dodeliti znatno veću naknadu ako su dokazi valjani i pravilno prezentovani. Sudski postupak je posebno efikasan kada postoji jasna dokumentacija o stvarnoj visini štete.
Šta raditi ako drugi vozač nema osiguranje?
U tom slučaju postupak ide preko Garantnog fonda koji pokriva štetu i kasnije potražuje novac od odgovornog lica. Garantni mehanizam postoji upravo za ovakve situacije i obezbeđuje da oštećeni ne ostane bez naknade.
Koji su ključni dokazi za sudski proces protiv osiguravajuće kuće?
Najvažniji su policijski zapisnik, Evropski izveštaj, medicinska dokumentacija i fotografije sa nezgode. Veštačenja i zapisnici igraju centralnu ulogu u sudskom postupku i mogu presudno uticati na visinu dosuđene naknade.
Preporučeno
TL;DR:
- Osiguravajuće kuće često podcenjuju štetu, što smanjuje vašu isplatu.
- Nezavisni procenitelji pružaju objektivnu procenu koja može povećati iznos odštete.
- Zakon vam omogućava da angažujete sopstvenog stručnjaka i zaštitite svoja prava.
Mnogi oštećeni u saobraćajnim nezgodama prihvate prvu ponudu osiguravajuće kuće, ne znajući da su mogli dobiti znatno više. Istraživanja pokazuju da osiguravajuća često podcenjuju štetu, što direktno utiče na iznos koji dobijate na kraju. Procenitelj štete je osoba koja određuje tu sumu, a razlika između procenitelja osiguravajuće kuće i nezavisnog stručnjaka može biti razlika između pravične naknade i finansijskog gubitka. U ovom tekstu saznate ko su procenitelji, kako izgleda ceo proces, koje zamke postoje i kako da zaštitite svoja prava.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Nezavisnost je ključna |
Angažovanje nezavisnog procenitelja štiti vas od potcenjenih iznosa naknade. |
| Procenitelj nije neprijatelj |
Razumevanje uloge procenitelja povećava šanse za ostvarenje pravične nadoknade. |
| Dokumentacija menja sve |
Kompletna evidencija i slike ubrzavaju procenu i štite vaše interese. |
| Pravo na žalbu |
Uvek možete osporiti nesaglasan izveštaj i tražiti dodatno veštačenje. |
Šta je procenitelj štete i kako bira strana
Procenitelj štete je licencirani stručnjak koji vrši stručnu analizu materijalne ili telesne štete nastale u saobraćajnoj nezgodi. Njegova uloga je da utvrdi tačan obim oštećenja, proceni troškove popravke ili zamene i pripremi zvanični izveštaj koji se koristi kao osnova za isplatu naknade. Bez ovog dokumenta, ceo postupak naknade štete stoji na mestu.
Postoje dva osnovna tipa procenitelja s kojima ćete se susresti.
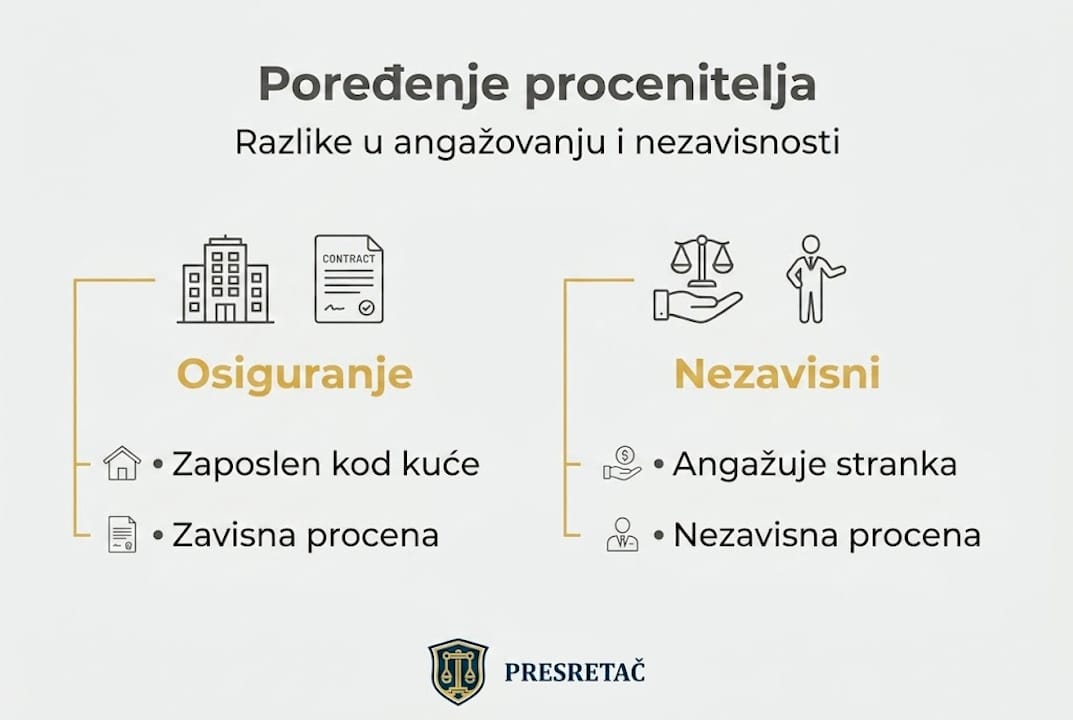
Procenitelj osiguravajuće kuće je zaposlen kod osiguravača ili radi kao spoljni saradnik koji redovno dobija posao od iste kompanije. On procenjuje štetu u interesu osiguravajuće kuće, što ne znači da je nužno nepošten, ali znači da postoji strukturalni pritisak ka nižim procenama. Ovaj procenitelj dolazi na poziv osiguravača, a vi nemate direktan uticaj na njegov izbor.
Nezavisni procenitelj je stručnjak koga angažujete vi, kao oštećena strana. On nema finansijski interes vezan za ishod procene i daje objektivno mišljenje zasnovano isključivo na stanju vozila ili štete. Upravo zato je nezavisno veštačenje preporučeno za objektivnost u svim situacijama gde postoji sumnja u prvu procenu.
Poređenje tipova procenitelja
| Karakteristika |
Procenitelj osiguranja |
Nezavisni procenitelj |
| Ko ga angažuje |
Osiguravajuća kuća |
Oštećena strana |
| Finansijski interes |
Niža isplata za osiguravača |
Objektivna procena |
| Obaveznost izveštaja |
Da, za osiguravača |
Koristi se kao dokaz |
| Trošak za oštećenog |
Nema direktnog troška |
Plaća oštećeni |
| Preporučenost |
Prva procena |
Kad postoji sumnja |
Važno je razumeti da vi, kao oštećena strana, imate pravo da angažujete sopstvenog stručnjaka. Ovo pravo nije privilegija bogatih, već zakonska mogućnost svakoga ko smatra da nije dobio pravičnu ponudu. Vaša prava u saobraćaju uključuju pravo na prigovor i traženje drugog mišljenja u svakom trenutku procesa.
Evo ključnih situacija u kojima biste trebali razmisliti o nezavisnom procenitelju:
- Osiguravač vam nudi sumu koja izgleda znatno niža od stvarnih troškova popravke
- Procenitelj osiguranja nije pregledao sve delove vozila
- Izveštaj ne uključuje sve vidljive ili skrivene štete
- Osećate pritisak da brzo potpišete saglasnost
Profesionalni savet: Uvek tražite kopiju izveštaja procenitelja osiguranja pre nego što potpišete bilo šta. Upoređivanjem tog izveštaja sa nezavisnom procenom često se otkriju razlike koje mogu iznositi i nekoliko hiljada evra.
Tok procene štete: koraci i saveti
Pošto ste izabrali pravog procenitelja, evo kako izgleda ceo proces korak po korak. Poznavanje ovih koraka pomaže vam da budete aktivni učesnik u postupku, a ne pasivni primalac odluka koje drugi donose umesto vas.
Korak 1: Prijava nezgode i pokretanje postupka
Odmah nakon nezgode, vaš prvi zadatak je da osigurate sve relevantne dokaze. To znači fotografisanje mesta nezgode, oštećenja na vozilima i eventualnih povreda, pre nego što se bilo šta pomeri. Što pre pokrenete prijavu saobraćajne nezgode, to imate bolju poziciju u celom procesu.
Korak 2: Prikupljanje dokumentacije
Bez dobre dokumentacije, čak i najiskusniji procenitelj ima ograničene mogućnosti. Priložite sledeće:
- Zapisnik policije ili Evropski izveštaj o nezgodi
- Fotografije oštećenja napravljene odmah na licu mesta
- Medicinsku dokumentaciju ako postoje telesne povrede
- Račune za prethodne popravke ili servisiranja vozila
- Svedočenja prisutnih lica ako ih ima
Korak 3: Fizički pregled vozila
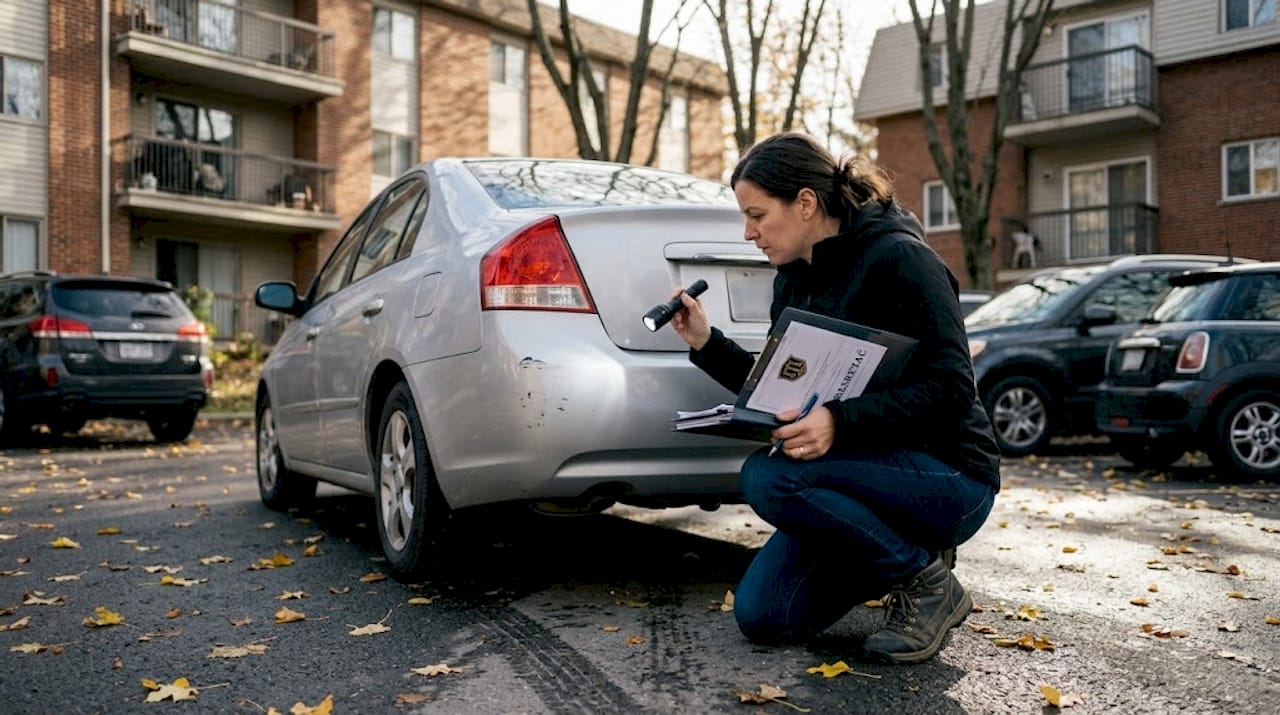
Procenitelj dolazi na dogovorenu lokaciju i vrši detaljan pregled. Ovde je važno da budete prisutni. Možete ukazati na oštećenja koja možda nisu odmah vidljiva, poput unutrašnjih deformacija, oštećenja elektronike ili skrivenih strukturnih problema. Procenitelji osiguranja ponekad pregledaju vozilo veoma brzo, pa vaše prisustvo može biti presudno.
Korak 4: Izrada procene
Nakon pregleda, procenitelj priprema pisani izveštaj koji sadrži popis oštećenja, procenu troškova popravke i preporuku za naknadu. Ovaj dokument je osnova svakog daljeg pregovaranja. Važno je da tok naknade štete razumete u celini, jer svaki korak ima rok i proceduru.
Korak 5: Predaja izveštaja i pregovaranje
Izveštaj se predaje osiguravajućoj kući ili sudu, zavisno od toga kako se rešava slučaj. Ako imate nezavisnu procenu koja se razlikuje od procene osiguravača, imate osnovu za pregovaranje ili žalbu.
Profesionalni savet: Pripremite potpunu dokumentaciju pre prvog kontakta sa proceniteljem. Svaki dokument koji naknadno donosite produžava proces i može stvoriti utisak da niste sigurni u svoju tvrdnju. Organizovanost šalje jasnu poruku da ozbiljno shvatate svoja prava.
Tipične greške i prevare u proceni štete
Razumevanjem procesa, vreme je da znate i zamke na koje treba da obratite pažnju. Ova oblast, nažalost, nije imuna na prakse koje idu na štetu oštećenih, a neke od njih su toliko uobičajene da ih mnogi ne prepoznaju kao problem.
Najčešće situacije u kojima oštećeni ostaju bez dela naknade su:
- Zamena originalnih delova jeftinijim alternativama. Procenitelj može predložiti popravku sa neoriginalnim delovima, što smanjuje troškove ali i vrednost vozila. Vi imate pravo da zahtevate originalnu zamenu.
- Nepotpuni izveštaji. Neka oštećenja, posebno ona unutrašnja ili elektronska, mogu biti izostavljena iz izveštaja, namerno ili iz nemara. Jednom kada potpišete saglasnost, teško je naknadno tražiti dopunu.
- Nerealno niske procene rada. Cena radnog sata u izveštaju ponekad ne odgovara realnim tržišnim cenama ovlašćenih servisa, što rezultira tim da dobijete manje nego što je stvarno potrebno za popravku.
- Pritisak na brzo potpisivanje. Osiguravači ponekad postavljaju kratke rokove ili sugerišu da je ponuda privremena, kako bi vas naterali da prihvatite bez razmišljanja.
- Ignorisanje amortizacije vrednosti vozila. Čak i nakon savršene popravke, vozilo koje je bilo u nezgodi vredi manje na tržištu. Ova razlika u vrednosti, poznata kao “umanjenje tržišne vrednosti”, retko se spontano uključuje u procenu.
“Nezavisno veštačenje je preporučeno za objektivnost, jer osiguravajuća često podcenjuju štetu i time direktno utiču na iznos koji oštećeni dobijaju.”
Posebno je važno znati da svaka sumnja u ispravnost procene predstavlja legitiman razlog za traženje drugog mišljenja. Nije dovoljno samo osećati da nešto nije u redu. Dokumentujte sve, pitajte konkretna pitanja i tražite pisane odgovore. Kada znate kako pravilno dokazati štetu, vaša pozicija u pregovorima postaje znatno jača.
Još jedna česta zamka je prihvatanje usmenih obećanja. Sve što vam procenitelj ili predstavnik osiguravača kaže mora biti potvrđeno u pisanoj formi. Usmena obećanja nemaju pravnu snagu i ne mogu se koristiti kao dokaz u slučaju spora.
Kada i zašto tražiti nezavisno veštačenje štete
Sada, kada ste prepoznali zamke, saznaćete zašto i kako angažovati stručnjaka radi istinske zaštite svog interesa. Nezavisno veštačenje nije samo opcija za slučajeve gde postoji očigledna prevara. To je pametna strategija u svakom slučaju gde je iznos naknade značajan.
Iz prakse, slučajevi u kojima je angažovan nezavisni veštak redovno rezultiraju višim isplaćenim iznosima. Razlika između procene osiguravača i nezavisne procene može biti i do 40% u korist oštećenog, posebno kod ozbiljnijih oštećenja vozila ili kod telesnih povreda. Upravo zato je nezavisno veštačenje privilegija za obe strane, jer donosi jasnoću i pravičnost u postupak.
Kada je nezavisno veštačenje posebno preporučljivo
| Situacija |
Razlog za nezavisno veštačenje |
Očekivani ishod |
| Procena izgleda preniska |
Objektivna kontrola iznosa |
Viša naknada |
| Skrivena oštećenja |
Stručni pregled svih delova |
Potpuniji izveštaj |
| Telesne povrede |
Procena budućih troškova lečenja |
Dugoročna zaštita |
| Spor sa osiguravačem |
Dokaz za pregovaranje ili sud |
Jača pravna pozicija |
| Totalna šteta na vozilu |
Realna tržišna vrednost |
Pravičnija naknada |
Evo praktičnih koraka za angažovanje nezavisnog veštaka:
- Potražite licenciranog sudskog veštaka za motorna vozila ili za oblast u kojoj je nastala šteta.
- Proverite reference i iskustvo stručnjaka, posebno u slučajevima sličnim vašem.
- Dogovorite pregled vozila pre nego što ono bude popravljeno, jer je tada dokaz najjasniji.
- Tražite pisani izveštaj koji sadrži sve stavke oštećenja, procenu troškova i metodologiju procene.
- Koristite taj izveštaj kao osnovu za pregovaranje sa osiguravačem ili za pokretanje pravnog postupka.
Troškovi nezavisnog veštačenja su investicija, ne trošak. U većini slučajeva, razlika u isplaćenoj naknadi višestruko premašuje honorar veštaka. Pored toga, postoje besplatne usluge za naknadu štete koje vam mogu pomoći da organizujete ceo postupak bez dodatnih troškova.
Angažovanje nezavisnog stručnjaka takođe šalje jasnu poruku osiguravajućoj kući da ste ozbiljni i informisani. Iskustvo pokazuje da osiguravači znatno ozbiljnije pristupaju slučajevima gde oštećeni ima stručnu podršku nego kada neko nastupa sam i bez dokumentacije.
Naša iskustva: šta drugi članci ne govore o proceniteljima štete
Teorija je jasna. Praxis je drugačiji. Ono što većina tekstova o proceni štete ne pominje je koliko emocionalni faktor utiče na ishod. Oštećeni koji dolaze na razgovor sa osiguravačem uznemireni, zbunjeni ili pod vremenskim pritiskom gotovo uvek dobijaju manje od onih koji dolaze pripremljeni i smireni.
Iz iskustva u radu sa oštećenima, primetili smo jednu pravilnost: oni koji su brzo reagovali i podelili dokumentaciju sa pravom osobom uvek su imali bolji ishod. Ne zato što su imali srećniji slučaj, već zato što su kontrolisali narativ. Osiguravač vidi stotine slučajeva mesečno. Vaš slučaj je poseban samo ako ga vi učinite posebnim kroz dokaze i doslednost.
Ono što žalbe prema “stručnoj proceni” zaista otkrivaju, u velikom broju slučajeva, nije greška u metodologiji, već izostavljeni dokaz koji je oštećeni imao ali nije na vreme predao. Zato kažemo: dokumentacija nije formalnost, ona je vaše najjače oružje. Ako želite da saznate više o tome kako maksimizovati svoju naknadu, pogledajte naš vodič za dobijanje maksimalne naknade. Uporan i obavešten korisnik uvek dobija više. To nije slučajnost, to je sistem.
Kako do pravedne nadoknade uz pomoć Udruženja Presretač
Znanje o procesu je prvi korak. Ali kada se suočite sa konkretnim slučajem, stručna podrška može biti presudna razlika između pravične naknade i prihvatanja onoga što vam ponude.
Udruženje Presretač pruža potpuno besplatnu podršku oštećenima u saobraćajnim nezgodama, od procene dokumentacije do koordinacije sa nezavisnim veštacima i advokatskim kancelarijama. Ne morate sami prolaziti kroz složene procedure. Naš tim poznaje sve zamke i zna kako da zaštiti vaš interes u svakom koraku. Ako ste pretrpeli štetu na vozilu ili telesnu povredu, kontaktirajte nas i saznajte koliko zaista možete dobiti.
Najčešća pitanja o proceniteljima štete
Koji su prvi koraci nakon udesa za uspešnu procenu štete?
Odmah obezbedite zapisnik sa lica mesta, fotografije i kontaktirajte procenitelja što pre, jer svako odlaganje može otežati dokazivanje štete, a nezavisno veštačenje daje najobjektivniji uvid u stvarno stanje.
Kako izabrati pouzdanog procenitelja štete?
Preporučuje se angažovanje nezavisnog veštaka sa licencom i iskustvom u sličnim slučajevima, jer nezavisno veštačenje povećava šansu za objektivnu i pravičnu naknadu.
Šta da radim ako se ne slažem sa procenom štete od osiguranja?
Zatražite nezavisno veštačenje i priložite dodatne dokaze poput fotografija i zapisnika, jer osiguravajuća često podcenjuju štetu i vaše pravo na prigovor je zakonski zagarantovano.
Da li moram prihvatiti prvi izveštaj procenitelja osiguranja?
Ne, imate pravo na drugo mišljenje i žalbu ukoliko niste zadovoljni ishodom procene, a angažovanje nezavisnog stručnjaka koji potvrđuje da je procena bila nepotpuna jača vašu poziciju u svakom daljem postupku.
Preporučeno
TL;DR:
- Vozači često ne razumeju da polisa osiguranja nije automatska garancija za punu naknadu.
- Važno je pažljivo pročitati uslove, rokove i isključenja u polisi.
- Pravilna priprema i pravovremena reakcija povećavaju šanse za punu nadoknadu štete.
Mnogi vozači veruju da sama činjenica da poseduju polisu osiguranja automatski znači da će dobiti punu naknadu za svaku štetu. To je, nažalost, jedna od najskupljih zabluda. Polisa nije magični štit koji funkcioniše sam od sebe. Ona je pravni dokument sa jasno definisanim pravilima, rokovima i uslovima. Ako ne razumete šta piše u vašoj polisi, možete ostati bez dela ili čak celokupne naknade i pored toga što ste redovno plaćali premiju. Ovaj vodič je napisan upravo za vas, ako ste pretrpeli štetu u saobraćaju i želite da znate koja su vaša prava i kako ih ostvariti.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Osnovna funkcija polise |
Polisa osiguranja je ključan dokument za zaštitu prava posle saobraćajne nezgode. |
| Zakonska regulativa |
Bez važeće i ispravno izdate polise ne možete ostvariti naknadu štete. |
| Praktični koraci za naplatu |
Za uspešnu naplatu štete morate poštovati redosled procedura i prikupiti svu potrebnu dokumentaciju. |
| Izbegavanje čestih grešaka |
Ukoliko napravite previd u postupku, možete izgubiti pravo na punu odštetu. |
Osnovna definicija polise osiguranja
Polisa osiguranja je pisani ugovor između vas kao osiguranika i osiguravajućeg društva. Ovim dokumentom osiguravač preuzima obavezu da vam isplati određenu naknadu u slučaju nastanka osiguranog rizika, a vi se obavezujete da plaćate premiju. Jednostavno rečeno, to je vaše pravo na zaštitu sačuvano na papiru.
Svaka polisa osiguranja sadrži nekoliko ključnih elemenata koje morate poznavati:
- Osiguranik i korisnik – Ko je zaštićen i ko ima pravo na naknadu.
- Predmet osiguranja – Šta je pokriveno, na primer vozilo, putnici, treća lica.
- Osigurani rizici – Koje vrste štete polisa pokriva, na primer sudar, požar, krađa.
- Suma osiguranja i franšiza – Maksimalni iznos naknade i deo koji sami snosite.
- Period važenja – Najčešće godinu dana od dana zaključenja ugovora.
- Premija – Iznos koji plaćate za osiguranje i rokovi uplate.
U Srbiji, polisa obavezna za registraciju vozila jeste polisa obaveznog osiguranja od autoodgovornosti, poznata i kao “AO” osiguranje. Bez nje, vozilo ne može biti registrovano niti smeti da se kreće u saobraćaju.
Postoje i tipovi polisa u Srbiji koji pružaju širu zaštitu od one koju nudi osnovno obavezno osiguranje. Pored AO polise, vozači mogu zaključiti i kasko osiguranje, putno osiguranje ili osiguranje od nezgode, svako sa sopstvenim pravilima i obimom pokrića.
Jedan od najčešćih propusta koji vozači prave jeste da polisu prime, potpišu i spreme u fioku, ne pročitavši je u celosti. Upravo u sitnim slovima, u odeljcima o isključenjima i ograničenjima, kriju se situacije u kojima osiguravač može odbiti vaš zahtev.
Profesionalni savet: Kada dobijete polisu, odmah proverite da li su svi podaci tačni, uključujući broj vozila, period važenja i visinu osigurane sume. Greška u jednom podatku može otežati ili odložiti naplatu naknade kada vam bude najpotrebnija.
Zakonski okvir: šta reguliše polisu osiguranja
Posle osnovnog razjašnjenja pojma polise, važno je razumeti i zakonske temelje na kojima sve počiva. U Srbiji, oblast obaveznog osiguranja u saobraćaju regulisano Zakonom o obaveznom osiguranju u saobraćaju, koji je donet 2009. godine i od tada više puta menjan i dopunjavan.
Ovaj zakon detaljno propisuje:
“Vlasnik vozila dužan je da zaključi ugovor o obaveznom osiguranju od autoodgovornosti pre stavljanja vozila u saobraćaj i da ga obnovi pre isteka perioda važenja prethodno zaključenog ugovora.”
Zakon jasno definiše ulogu osiguranja kao mehanizma zaštite oštećenih lica u saobraćajnim nezgodama, a ne samo vlasnika vozila. To znači da ako vas je neko udario, vi imate pravo na naknadu iz njegove polise.
Kako biste bili u skladu sa zakonom, kao vozač imate sledeće obaveze:
- Zaključiti polisu obaveznog osiguranja pre izlaska na put.
- Obnoviti polisu pre isteka važenja, bez prekida u pokriću.
- Nositi polisu uz sebe ili imati dokaz o važećem osiguranju u vozilu.
- U slučaju nezgode, odmah prijaviti štetu osiguravajućem društvu.
- Sarađivati sa osiguravačem u toku istrage i procene štete.
- Čuvati svu dokumentaciju vezanu za nezgodu i pretrpljenu štetu.
Korisno je znati da postoje propisani rokovi za prijavu štete, koji zavise od vrste štete i uslova polise. Propuštanje ovih rokova jedan je od najčešćih razloga zašto osiguravač odbija zahtev ili smanjuje isplatu. Blagovremeno ostvarivanje naknade u saobraćajnim nezgodama zahteva brzu reakciju i precizno praćenje procedure.
Polisa osiguranja u praksi: šta pokriva i kada štiti
Sada kada smo definisali zakonske okvire, prelazimo na ono što u praksi zaista znači pokriće polise za štetu koju ste pretrpeli. Ovo je deo koji mnogi ne razumeju dovoljno i zato ostaju bez dela naknade.
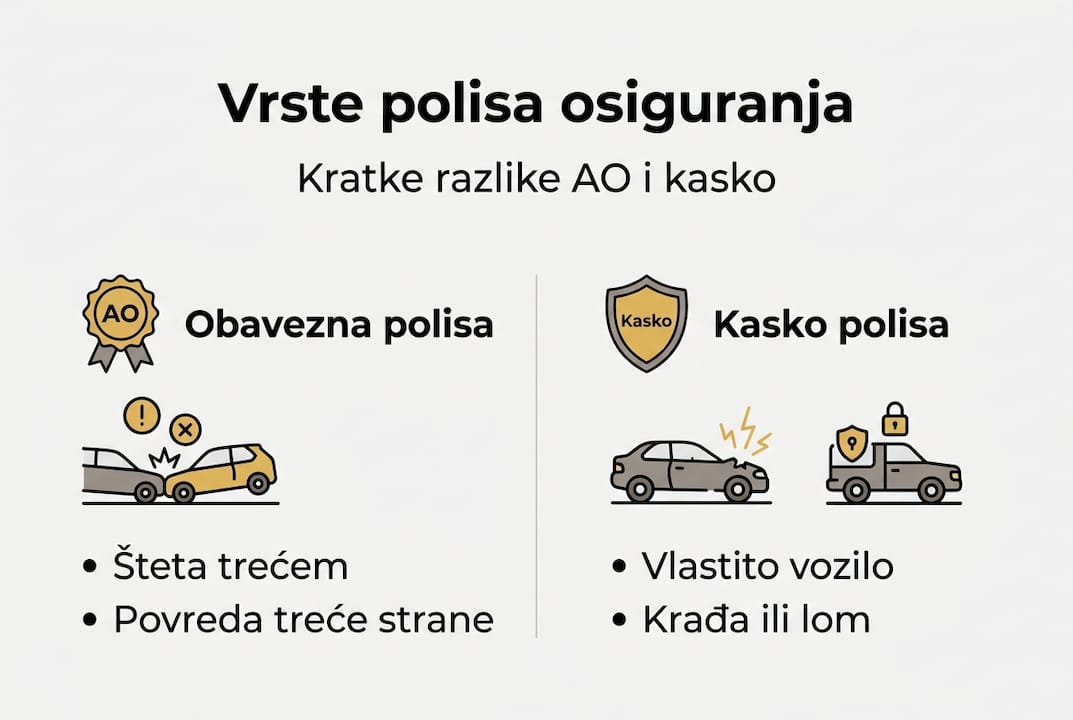
Obavezna AO polisa pokriva štete prema trećim licima, dakle osobama i imovini koje su oštećene krivicom vozača. To uključuje:
- Telesne povrede putnika, pešaka i vozača drugog vozila.
- Materijalnu štetu na tuđim vozilima i imovini.
- Troškove lečenja i rehabilitacije povređenih.
- Izgubljenu zaradu usled povrede.
Međutim, postoje situacije u kojima polisa ne štiti:
- Kada je vozač pod uticajem alkohola ili droga u trenutku nezgode.
- Kada vozilo koristi neovlašćeno lice.
- Kada su prijavljeni lažni podaci pri zaključenju polise.
- Kada je šteta nastala usled umišljaja vlasnika vozila.
- Kada polisa nije bila važeća u trenutku nezgode.
| Vrsta štete |
AO polisa |
Kasko polisa |
| Šteta na tuđem vozilu |
Da |
Ne |
| Telesna povreda trećeg lica |
Da |
Ne |
| Šteta na vašem vozilu |
Ne |
Da |
| Krađa vozila |
Ne |
Da (puna kasko) |
| Šteta od elementarnih nepogoda |
Ne |
Da (puna kasko) |
| Lom stakla |
Ne |
Da (uz dopunu) |
Kada razumete razliku između ove dve vrste pokrića, lakše ćete proceniti šta možete da očekujete od osiguravača. Za detaljniju analizu vaše situacije, informacije o naknadi štete u saobraćaju mogu vam biti od velike koristi. Ako ste oštećena strana i tražite maksimalnu naknadu za štetu, važno je razumeti sve stavke koje možete potraživati.
Važna činjenica: Prema podacima iz prakse u Srbiji, velik broj zahteva za naknadu štete bude inicijalno odbijen ili umanjen zbog nedostatka dokumentacije, a ne zbog toga što šteta zaista nije pokrivena polisom. Priprema svakog dokumenta unapred može biti presudna razlika između pune i delimične isplate.
Prava i obaveze prilikom naplate štete iz polise osiguranja
Znate sada šta polisa pokriva. Ali kako zapravo koristiti polisu kada je stvarno potrebna? Slede konkretni koraci koje treba da preduzmete.
Pre svega, osigurajte da imate sledeću dokumentaciju:
- Polisa osiguranja (vaša i polisa odgovornog vozača).
- Evropski izveštaj o saobraćajnoj nezgodi ili policijski zapisnik.
- Fotografije mesta nezgode, oštećenja vozila i povreda.
- Medicinska dokumentacija ako ste pretrpeli telesne povrede.
- Računi za popravku ili procena ovlašćenog servisa.
- Dokaz o identitetu i podaci o vozilu.
Nakon što ste obezbedili dokumentaciju, pratite sledeći redosled koraka:
- Odmah nakon nezgode, sačuvajte sve dokaze na licu mesta.
- Prijavite nezgodu policiji ako ima povređenih ili ako se ne možete sporazumeti sa drugom stranom.
- Popunite Evropski izveštaj zajedno sa vozačem koji je kriv, ili ga sačinite sami sa svedocima.
- Prijavite štetu osiguravajućem društvu u roku koji predviđa vaša polisa, najčešće u roku od tri do sedam dana.
- Dostavite svu dokumentaciju osiguravaču u jednoj pošiljci, organizovano i uredno.
- Pratite status vašeg zahteva i tražite pisanu potvrdu o prijemu dokumentacije.
- Ako osiguravač ne odgovori u zakonskom roku ili ponudi neprihvatljivu sumu, potražite stručnu pomoć.
Jedan od najčešćih propusta jeste čekanje. Mnogi oštećeni čekaju da se situacija reši sama od sebe, dok rokovi prolaze. To osiguravačima otvara prostor da odbiju zahtev ili ponude nižu sumu. Polisa je ključna za ostvarenje prava na naknadu, ali samo ako je na vreme i pravilno iskorišćena.
Razumevanje obračuna štete na vozilu pomoći će vam da procenite da li je ponuda osiguravača realna. Ako niste sigurni, vodič o isplati štete iz osiguranja objašnjava na šta imate pravo korak po korak.
Profesionalni savet: Nikada ne potpisujte izjavu o odricanju od daljeg potraživanja pre nego što proverite da li ponuđeni iznos zaista pokriva sve vaše troškove. Mnogi oštećeni to urade u žurbi i naknadno shvate da su ostavili novac na stolu. Ako imate sumnju, naplata štete bez stresa je moguća uz pravu podršku.
Šta stručnjaci često prećute o polisama osiguranja
Slovo zakona i realnost postupka naplate osiguranja često nisu isto. Ovo je nešto što retko čujete od agenata koji prodaju polise.
U praksi se dešava da isti zakonski tekst osiguravači tumače na sebi povoljniji način. Inspekcija i veštaci koje angažuje osiguravač rade u interesu kompanije, a ne u vašem. To ne znači da ste nemoćni. Znači da morate biti informisani i dosledni.
Naše iskustvo pokazuje da oštećeni koji dolaze sa potpunom dokumentacijom i jasno postavljenim zahtevom dobijaju u proseku znatno veće naknade od onih koji čekaju da osiguravač preuzme inicijativu. Osiguravač neće sam tražiti razloge da vam isplati više. Vi morate da budete zagovornik sopstvenih prava.
Kada vaš zahtev ne prolazi glatko, nemojte odmah prihvatiti odbijanje kao konačnu reč. Tražite pisano obrazloženje, proverite zakonske rokove i razmotrite angažovanje stručnjaka. Finansijska sigurnost nakon nezgode nije garantovana automatski. Ona se gradi aktivnim pristupom i poznavanjem vaših prava.
Kako Udruženje Presretač može dodatno pomoći
Razumevanje polise osiguranja je prvi korak. Sledeći korak je da ta znanja prenesete u praksu i zaštitite svoja prava u punoj meri. Upravo tu dolazimo mi.
Udruženje Presretač pruža besplatnu podršku svim oštećenima u saobraćajnim nezgodama. Naš tim pomaže u prikupljanju dokumentacije, proceni štete i komunikaciji sa osiguravačima, tako da ne morate prolaziti kroz ceo proces sami. Razlika između minimalne i maksimalne isplate često zavisi od toga koliko ste dobro pripremljeni i zastupljeni. Posetite naknada štete uz pomoć Presretača i saznajte kako možemo pomoći upravo vašem slučaju, ili odmah pregledajte dostupne korisni servisi i opcije za šteta na vozilima.
Najčešća pitanja o polisi osiguranja
Koliko traje važenje polise osiguranja vozila?
Polisa obaveznog osiguranja važi 12 meseci od dana izdavanja, a polisa važi godinu dana i obavezna je za registraciju vozila.
Koja dokumentacija je potrebna za naplatu štete po polisi?
Neophodni su polisa osiguranja, izveštaj o nezgodi i policijski zapisnik, a uz to i fotografije sa mesta događaja i medicinska dokumentacija ako postoje povrede. Polisa je ključna za ostvarenje prava na naknadu štete, pa je važno imati je uvek pri ruci.
Može li se naplatiti šteta ako polisa nije važeća?
Ako nemate važeću polisu u trenutku nezgode, polisa obavezna za registraciju vozila i njena nepostojanje znači da šteta najčešće ne može biti naplaćena od osiguranja.
Koja je razlika između obavezne i kasko polise?
Obavezna AO polisa pokriva vašu odgovornost prema trećim licima, dok kasko pokriva štete na vašem sopstvenom vozilu, bez obzira na to ko je kriv. Koji su osnovni elementi polise određuje i koje rizike ona pokriva, pa je ključno pročitati ugovor pre potpisivanja.
Preporučeno
TL;DR:
- Većina ljudi pravi greške prilikom prijave štete zbog stresa i nepoznavanja rokova.
- Dokumentacija, posebno policijski zapisnik i fotografije, ključni su za uspešan zahtev.
- Pažljivo popunjavanje formulara i pravovremeno potpisivanje rešenja štite vaša prava i pravo na punu naknadu.
Većina ljudi veruje da zna kako da prijavi štetu nakon saobraćajne nezgode. Ipak, svakodnevna iskustva pokazuju drugačije. Mali propust u proceduri, zakasnjela dokumentacija ili nepažljivo potpisan formular mogu vas koštati znatnog dela naknade, ili čak celog iznosa koji vam pripada. Osiguravajuća društva pažljivo pregledaju svaki zahtev i svaka greška ide u njihovu korist. Ovaj vodič vas vodi kroz najčešće zamke, objašnjava zašto do njih dolazi i pokazuje konkretne korake kojima zaštitite svoja prava od prvog trenutka nakon nezgode.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Rokovi su ključni |
Kašnjenje sa prijavom štete najčešće dovodi do odbijanja odštetnog zahteva. |
| Dokumentacija mora biti potpuna |
Nedostatak policijskog zapisnika ili fotografija može ozbiljno otežati naplatu štete. |
| Ne potpisujte na brzinu |
Nepromišljeno potpisivanje rešenja osiguravača vas može lišiti prava na žalbu. |
| Detalji prilikom popunjavanja |
Svaka greška ili precrtavanje u izveštaju može izazvati odbijanje ili usporavanje procesa. |
| Stručno vođenje pomaže |
Podrška profesionalaca znatno povećava šanse za potpunu nadoknadu štete. |
Zašto dolazi do grešaka prilikom prijave štete
Nakon saobraćajne nezgode, sekunde mogu delovati kao večnost. Telo je pod stresom, um je zbunjen i teško je misliti racionalno. Upravo u tim trenucima donose se odluke koje imaju dugoročne posledice. Stres i emocionalni šok nisu izgovori, ali jesu realni uzroci propusta koje se posle teško ispravljaju.
Većina oštećenih ne zna tačno koja prava ima u oblasti naknada štete u saobraćaju. Proceduralni propusti deluju bezopasno sve dok osiguravač ne odbije zahtev. Tada je obično prekasno za ispravljanje grešaka.
Evo najčešćih razloga zašto do grešaka uopšte dolazi:
- Emocionalni šok odmah posle nezgode ometa jasno razmišljanje i pravi redosled koraka
- Nepoznavanje rokova za prijavu, koji su strogo definisani i teško se produžavaju
- Nedovoljna informisanost o tome koji dokumenti su obavezni i gde se prikupljaju
- Preveliko poverenje u drugu stranu koja može imati suprotan interes od vašeg
- Birokratska složenost formulara koji izgledaju jednostavno, ali kriju zamke za neiskusne
Svaka od ovih tačaka može posebno, a svi zajedno sigurno, dovesti do prijave koja ne odgovara stvarnom stanju ili koja stigne prekasno.
Važno: Kašnjenje sa prijavom štete osiguravajućem društvu je najčešća greška koja oštećene košta pune naknade.
Posebno opasno je uverenje da ćete “srediti papire” kada se situacija smiri. Rokovi ne čekaju. Svakim danom odlaganja prijave, vaša pozicija prema osiguravaču slabi. Važno je znati da osiguravači beleže datum podnošenja zahteva i svako kašnjenje koriste kao argument za odbijanje ili umanjenje naknade.
Još jedan čest problem je neadekvatno prikupljanje dokaza na licu mesta. Mnogi oštećeni ne naprave nijednu fotografiju, ili naprave samo par slika mobilnim telefonom bez odgovarajućeg ugla i vidljivosti. Fotografije su vaša najjača odbrana. Bez njih, vaša verzija događaja postaje teža za dokazivanje.
Birokratija je, nažalost, neizbežan deo procesa. Formulari, zapisnici, polise, ovlašćenja za zastupanje i medicinska dokumentacija formiraju sistem koji za neiskusne osobe može biti pravi lavirint. Upravo zbog toga je poznavanje postupka unapred toliko dragoceno.
Kašnjenje i nepotpuna dokumentacija
Razumevanje zašto nastaju greške logično vodi do najčešćih praktičnih propusta vezanih za vreme i dokumentaciju. Rokovi za prijavu štete nisu fleksibilni. U praksi, osiguravajuća društva očekuju prijavu u roku od tri do pet radnih dana od dana nezgode. Svako kašnjenje iza tog roka zahteva posebno opravdanje i u većini slučajeva rezultira odbijanjem zahteva.
Postoje četiri dokumenta bez kojih je prijava praktično nepotpuna:
- Policijski zapisnik ili potvrda o saobraćajnoj nezgodi, koji zvanično opisuje okolnosti i utvrđuje odgovornost
- Fotografije sa lica mesta koje prikazuju položaj vozila, oštećenja i saobraćajne znakove
- Polisa osiguranja obe strane u saobraćajnoj nezgodi
- Medicinska dokumentacija ako postoje telesne povrede, uključujući izveštaje lekara i nalaze
Svaki od ovih dokumenata ima posebnu ulogu. Nepotpuna dokumentacija obuhvata nedostatak policijskog zapisnika, fotografija, polise osiguranja ili medicinske dokumentacije i direktno utiče na ishod zahteva.
U nastavku pogledajte pregled ključnih dokumenata i posledica njihovog izostanka:
| Dokument |
Uloga u prijavi |
Posledica izostanka |
| Policijski zapisnik |
Utvrđuje krivicu i okolnosti |
Osporavanje odgovornosti |
| Fotografije sa lica mesta |
Vizuelni dokaz oštećenja |
Niža procena ili odbijanje |
| Polisa osiguranja |
Identifikacija osiguravača |
Kašnjenje u obradi zahteva |
| Medicinska dokumentacija |
Dokaz telesnih povreda |
Odbijanje naknade za povrede |
Pored prikupljanja dokumenata, posebno je važna zaštita imovine nakon nezgode, posebno kada su oštećenja na vozilu takva da vozilo treba prevesti sa lica mesta.
Profesionalni savet: Odmah nakon što ste se uverili da ste bezbedni, počnite da fotografišete. Snimite položaj oba vozila pre nego što se pomere, snimite registarske tablice, oštećenja na oba vozila i okolinu. Neka bude više fotografija nego što mislite da je potrebno.
Još jedna greška je potpisivanje izjave na licu mesta pod pritiskom. Druga strana, ili čak osiguravajevski saradnik koji se brzo pojavi, može vas nagovoriti da potpišete nešto što ograničava vaša prava. Nikada ne potpisujte dokument koji niste pažljivo pročitali, bez obzira na situaciju.
Kada je dokumentacija sklopljena, sledeći izazov je tačno i odgovorno popunjavanje svih formulara. Evropski izveštaj o saobraćajnoj nezgodi (poznat i kao plavi formular) je dokument koji obe strane popunjavaju zajedno na licu mesta. Njegova važnost ne može biti prenaglašena, a greške u popunjavanju imaju direktne pravne posledice.
Nepravilno popunjavanje Evropskog izveštaja ili potpisivanje bez pažljivog čitanja je greška koja osiguravačima daje argument za odbijanje ili umanjenje vaše naknade.
Najčešće greške pri popunjavanju formulara:
- Precrtavanja i ispravke koja nisu overena potpisima obe strane
- Nepopunjene rubrike koje ostavljaju praznine koje osiguravač može tumačiti na svoju korist
- Netačan opis događaja koji se razlikuje od onoga što je zapisano u policijskom izveštaju
- Potpis pre nego što pročitate sadržaj, posebno opasan korak koji mnogi čine zbog žurbe
- Izostanak skice saobraćajne nezgode u predviđenom polju formulara
Pogledajte razlike između pravilno i nepravilno popunjenog izveštaja:
| Element formulara |
Pravilno |
Nepravilno |
| Opis okolnosti |
Jasan, koncizan, bez protivurečnosti |
Nedorečen ili suprotan policijskom zapisniku |
| Skica nezgode |
Precizna, sa smerovima i oznakama |
Nedostaje ili je nečitka |
| Podaci o oštećenjima |
Sva oštećenja navedena |
Samo deo oštećenja evidentiran |
| Potpisi |
Obe strane potpisale svaku stranicu |
Potpis samo na poslednjoj stranici |
Prema planu za Evropski izveštaj o nezgodi, posebno vodite računa da svaki deo formulara bude popunjen pre nego što ga potpišete.
Profesionalni savet: Nemojte dozvoliti da vas druga strana požuruje. Imate pravo da mirno i pažljivo popunite svaki deo formulara. Ako postoji neslaganje oko opisa događaja, to navedite kao napomenu u formularu pre potpisa.
Važno je naglasiti da greška u Evropskom izveštaju nije uvek lako ispraviti naknadno. Osiguravači tretiraju potpisan formular kao konačan dokument i retko prihvataju naknadne izmene bez jasnih dokaza da je do greške došlo nenamerno.
Potpisivanje bez konsultacije i gubitak prava na žalbu
Jednom kada formulari budu popunjeni, na red dolazi završna faza odlučivanja: da li je pametno sve odmah potpisati. Ovo je momenat kada mnogi naprave možda najskuplju grešku u celom procesu.
Osiguravajuće društvo po obradi zahteva dostavlja rešenje. To rešenje sadrži iznos koji su procenili kao primeren. Taj iznos često ne odgovara stvarnoj vrednosti štete. Međutim, potpisivanje rešenja osiguranja bez konsultacije znači gubitak prava na žalbu.
Kada potpišete rešenje osiguravača, prihvatate ponuđeni iznos kao konačan i odričete se prava da tražite bilo šta više. Ovo je pravna činjenica, ne samo preporuka.
Zamke u rešenjima nisu uvek vidljive na prvi pogled. Neke od njih uključuju:
- Umanjenje naknade uz nejasno objašnjenje ili pozivanje na sitne tehničke propuste
- Isključivanje određenih stavki iz naknade (na primer, nematerijalna šteta ili gubitak prihoda)
- Kratki rokovi za prihvatanje ponude koji vas stavljaju pod pritisak da odlučite brzo
- Pravna formulacija koja zvuči neutralno, ali ima dalekosežne posledice
Pre nego što potpišete bilo šta, konsultujte se sa stručnjakom. Saznajte vaša prava u saobraćaju i razumejte šta tačno potpisujete. Postoje situacije gde je rešenje osiguravača fer i prihvatljivo, ali ima i slučajeva gde je ponuđeni iznos znatno manji od onoga što vam stvarno pripada.
Kako da prepoznate da rešenje nije dobro? Ako iznos ne pokriva sve troškove popravke vozila prema proceni nezavisnog mehaničara, ili ako u rešenju nisu navedene sve stavke koje ste prijavili, to su jasni signali za konsultaciju. Pročitajte praktičan vodič za prijavu nezgode i upoznajte se sa procedurom u celini pre nego što donesete konačnu odluku.
Šta struka zapravo poručuje: Šta ljudi najčešće zaborave?
Iz svakodnevne prakse u ovoj oblasti, jasno se vide obrasci koji se ponavljaju. Nije reč o krupnim propustima koje bi svako primetio. Radi se o naizgled sitnim detaljima koji u suštini definišu ishod celog zahteva.
Najvažnija poruka iz prakse je jednostavna: uvek pozovite policiju. Čak i kada obe strane misle da su se dogovorile mirno, čak i kada su oštećenja naizgled manja, pozovite policiju jer svaka sumnja u krivicu ili povrede zahteva zvaničnu dokumentaciju kako biste izbegli osporavanja.
Još nešto što struka ističe: žurba je neprijatelj dobrog zahteva. Osiguravači računaju na to da ste pod stresom i da ćete potpisati brže nego što biste trebalo. Usporen, pažljiv pristup svakom dokumentu je uvek bolji od brzog prolaska kroz proceduru.
Saznajte šta raditi nakon nezgode korak po korak i uveriće se da je priprema ključna. Detalji i oprez svaku prijavu čine sigurnijom i većom šansom za punu naknadu.
Kako pomoći sebi – i ko može da bude uz vas
Sada kada znate gde najčešće leže zamke, vreme je da se upoznate sa pouzdanim rešenjem koje stoji uz vas u celom procesu.
Presretač tim pruža stručnu podršku od trenutka prijave pa do naplate maksimalnog iznosa. Bez birokratskog lavirinta i bez stresa. Naši stručnjaci analiziraju vašu situaciju, pregledaju dokumentaciju i vode vas kroz svaki korak, uključujući i žalbeni postupak ako je rešenje osiguravača nepravično. Koristite pomoć za štetu na vozilima i obezbedite profesionalnu podršku koja može da napravi ključnu razliku u visini vaše naknade. Usluga je potpuno besplatna za vas.
Najčešća pitanja
Koji rok imam za prijavu štete osiguravajućem društvu?
Rok za prijavu štete obično je 3 do 5 dana od nezgode, a kašnjenje u prijavi može da dovede do odbijanja zahteva ili značajnog umanjenja naknade.
Koja dokumentacija mi je neophodna za uspešnu prijavu štete?
Obavezni su policijski zapisnik, fotografije sa lica mesta, polisa osiguranja i medicinska dokumentacija ako ima povreda. Nepotpuna dokumentacija gotovo uvek rezultira odbijanjem ili umanjenjem naknade.
Da li je obavezno popunjavati Evropski izveštaj na licu mesta?
Da, pravilan izveštaj o nezgodi popunjen na licu mesta je ključan za valjanu prijavu i sprečava naknadna osporavanja od strane osiguravača.
Šta da radim ako nisam siguran ko je kriv?
Uvek pozovite policiju na lice mesta kako biste izbegli osporavanje odgovornosti i osigurali zvaničnu dokumentaciju koja štiti vaša prava.
Mogu li da se žalim nakon potpisivanja rešenja osiguravača?
Ne, potpisivanjem rešenja osiguravača gubite pravo na žalbu, zato je važno dobro proveriti svu dokumentaciju i po potrebi konsultovati stručnjaka pre potpisa.
Preporučeno