TL;DR:
- Maksimalna isplata štete je zakonski limit koji određuje najviši iznos koji osiguravajuće društvo može isplatiti po jednom slučaju. U Srbiji, taj limit za obavezno osiguranje od autoodgovornosti iznosi 1.000.000 EUR za štete na licima i 200.000 EUR za štete na stvarima. Razumevanje i pravilno postupanje prema tim limitima ključno je za ostvarivanje punog prava na naknadu.
Maksimalna isplata štete je zakonski određeni gornji limit iznosa koji osiguravajuće društvo može isplatiti oštećenom po jednom štetnom događaju, bez obzira na to koliko je stvarna šteta veća. U Srbiji, ovaj pojam direktno je vezan za uslove polise osiguranja i zakonske limite koji važe za obavezno osiguranje od autoodgovornosti. Razumevanje ovog koncepta nije samo korisno, ono je neophodno ako želite da zaštitite svoja prava i ostvarite naknadu koja vam po zakonu pripada. Šta znači maksimalna isplata štete u praksi i kako ona utiče na vaš zahtev prema osiguravajućem društvu, objašnjavamo korak po korak u nastavku.
Šta znači maksimalna isplata štete i kako je zakon definiše?
Maksimalna isplata štete, u stručnoj terminologiji poznata kao osigurana suma ili limit odgovornosti, predstavlja najviši iznos koji osiguravajuće društvo isplaćuje po jednom štetnom događaju. Zakonski limit u Srbiji za obavezno osiguranje od autoodgovornosti iznosi 1.000.000 EUR za štetu na licima i 200.000 EUR za štetu na stvarima. Ovo su minimalni zakonski iznosi ispod kojih osiguravajuće društvo ne sme da ide, ali polisa može predviđati i više limite.
Ključna distinkcija koju morate razumeti je sledeća: isplata se vrši do visine stvarno utvrđene štete, ali nikada iznad osigurane sume. Ako je vaša stvarna šteta 50.000 EUR, a limit polise je 200.000 EUR, dobijate 50.000 EUR. Ako je šteta 300.000 EUR, a limit je 200.000 EUR, maksimum koji možete dobiti od tog osiguravača je 200.000 EUR. Ovo ograničenje je zakonski obavezujuće i ne može se zaobići ni pregovorima ni sudskim putem prema osiguravaču.
Razumevanje ove razlike pomaže oštećenima da postave realna očekivanja i spreči ih da pokreću postupke bez jasnog uvida u to šta mogu da ostvare. Mnogi oštećeni greše upravo ovde: veruju da će dobiti punu vrednost štete bez obzira na sve, a onda ostanu zatečeni kada osiguravač primeni zakonski limit.
Kako se izračunava maksimalni iznos štete i koji zakoni važe?
Obračun maksimalnog iznosa štete polazi od dva paralelna faktora. Prvi je stvarno utvrđena šteta, koju procenjuje ovlašćeni procenitelj ili veštak. Drugi je limit osigurane sume iz polise, koji je određen zakonom ili ugovorom o osiguranju. Isplaćuje se manji od ta dva iznosa.
| Vrsta štete |
Zakonski minimum (obavezno osiguranje) |
Napomena |
| Šteta na licima |
1.000.000 EUR po događaju |
Telesne povrede, invaliditet, smrt |
| Šteta na stvarima |
200.000 EUR po događaju |
Oštećenje vozila i imovine |
| Kasko osiguranje |
Prema ugovorenoj sumi |
Nema zakonskog minimuma |
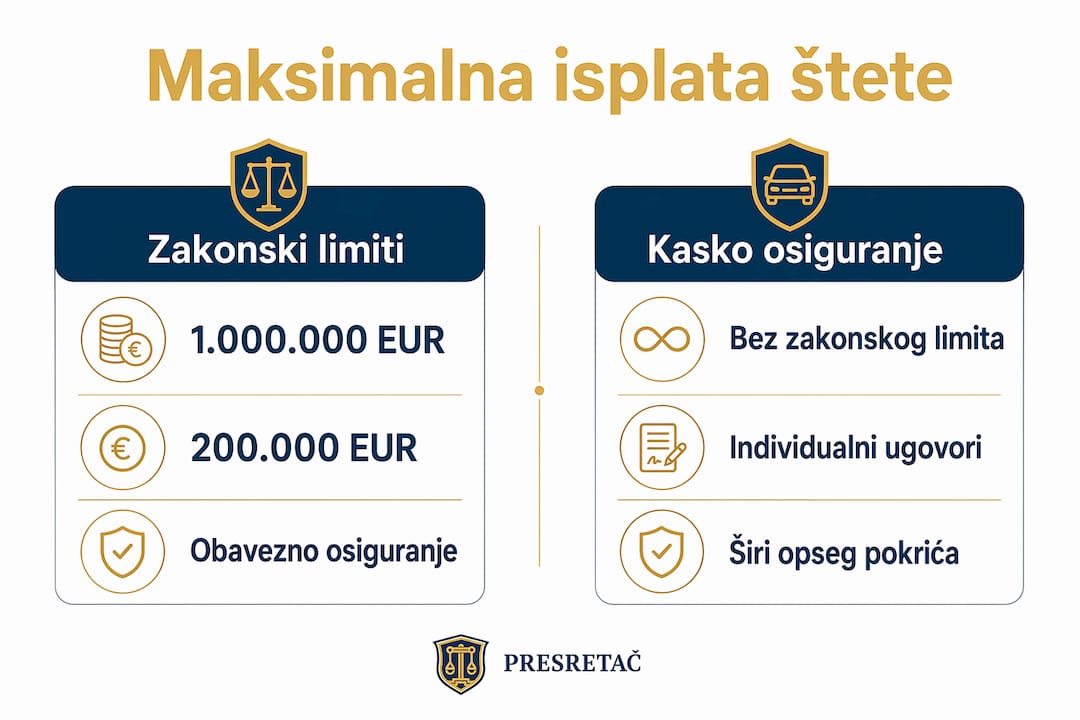
Zakon o obaveznom osiguranju u saobraćaju propisuje minimalne sume, ali osiguravajuća društva mogu ponuditi i više limite. Ovo znači da polisa vašeg osiguravača može biti povoljnija od zakonskog minimuma, što je važno proveriti pre nego što podnesete zahtev. Pravni okvir i ograničenja isplate štete direktno određuju koliko novca možete realno očekivati.
Profesionalni savet: Pre podnošenja zahteva, zatražite od osiguravajućeg društva pisanu potvrdu o visini osigurane sume iz polise štetnika. Ovaj dokument je vaše polazište za procenu maksimalnog iznosa koji možete ostvariti.
Sudska praksa u Srbiji pokazuje da se sporovi najčešće vode oko visine stvarno utvrđene štete, a ne oko samog limita. Osiguravajuća društva često ospore procenu veštaka ili umanje određene stavke zahteva. Upravo zbog toga je važno imati stručnu podršku tokom celog procesa.
Koji faktori smanjuju isplatu i kako reagovati na odbijanje?
Osiguravajuća društva primenjuju niz mehanizama koji mogu smanjiti konačnu isplatu ispod stvarno utvrđene štete. Poznavanje ovih mehanizama daje vam prednost u pregovorima i pomaže da zaštitite svoja prava.
Najčešći razlozi za umanjenje ili odbijanje isplate su:
- Nepotpuna dokumentacija. Kompletna dokumentacija je uslov broj jedan za isplatu. Nedostajući medicinski nalazi, policijski zapisnik ili fotografije sa mesta nesreće direktno utiču na visinu naknade.
- Osporavanje uzročno-posledične veze. Osiguravač može tvrditi da određene povrede ili oštećenja nisu nastale u konkretnoj nezgodi.
- Primena franšize. Kod kasko osiguranja, ugovorena franšiza smanjuje iznos koji se isplaćuje za vrednost te franšize.
- Zastareli zahtevi. Zakon propisuje rokove za podnošenje zahteva. Propuštanje roka znači gubitak prava na naknadu.
- Podeljena odgovornost. Ako je utvrđeno da ste i vi delimično odgovorni za nezgodu, naknada se umanjuje srazmerno vašem udelu odgovornosti.
Kada osiguravač odbije zahtev ili ponudi iznos koji smatrate prenizkim, imate pravo na prigovor i pokretanje sudskog postupka. Međutim, samostalno pokretanje postupka nosi ozbiljne rizike. Prikupljanje dokaza, osporavanje veštačenja i komunikacija sa osiguravačem zahtevaju poznavanje propisa i prakse koje prosečan oštećeni ne poseduje.
Profesionalni savet: Ne prihvatajte prvu ponudu osiguravača bez konsultacije sa stručnjakom. Prva ponuda gotovo nikada nije i maksimalna moguća isplata. Pozovite Agenciju Presretač na besplatni broj 0800 192 192 pre nego što potpišete bilo kakav dokument.
Obavezno osiguranje vs. kasko: koja je razlika u limitima?
Razlika između obaveznog osiguranja od autoodgovornosti i kasko osiguranja nije samo u ceni polise. Ona je suštinska kada govorimo o tome šta pokriva osiguranje i koji su maksimalni iznosi isplate.
Obavezno osiguranje od autoodgovornosti štiti treća lica, dakle oštećene u nezgodi koju je prouzrokovao vlasnik polise. Kasko osiguranje štiti samog vlasnika vozila od oštećenja sopstvenog automobila, bez obzira na krivicu. Različite vrste osiguranja imaju različite limite i uslove pokrića, što direktno utiče na strategiju podnošenja zahteva.
| Karakteristika |
Obavezno osiguranje |
Kasko osiguranje |
| Ko je zaštićen |
Oštećena treća lica |
Vlasnik vozila |
| Limit za lica |
1.000.000 EUR (zakonski min.) |
Prema ugovoru |
| Limit za stvari |
200.000 EUR (zakonski min.) |
Prema ugovoru |
| Franšiza |
Ne postoji |
Može biti ugovorena |
| Obaveznost |
Zakonski obavezno |
Dobrovoljno |
Kod kasko osiguranja, veći limiti i dodatni rizici su prednost, ali uslovi pokrića mogu biti restriktivniji. Osiguravač može odbiti isplatu ako vozač nije imao važeću vozačku dozvolu, ako je vozilo korišćeno u komercijalne svrhe bez odgovarajuće polise, ili ako je šteta nastala usled grube nepažnje. Uvek pažljivo pročitajte opšte uslove vaše kasko polise pre nego što podnesete zahtev.
Kako ostvariti maksimalnu isplatu štete korak po korak?
Proces naplate štete ima jasnu strukturu. Odstupanje od nje, čak i u jednom koraku, može koštati deo naknade ili ceo zahtev. Evo kako pravilno postupiti:
-
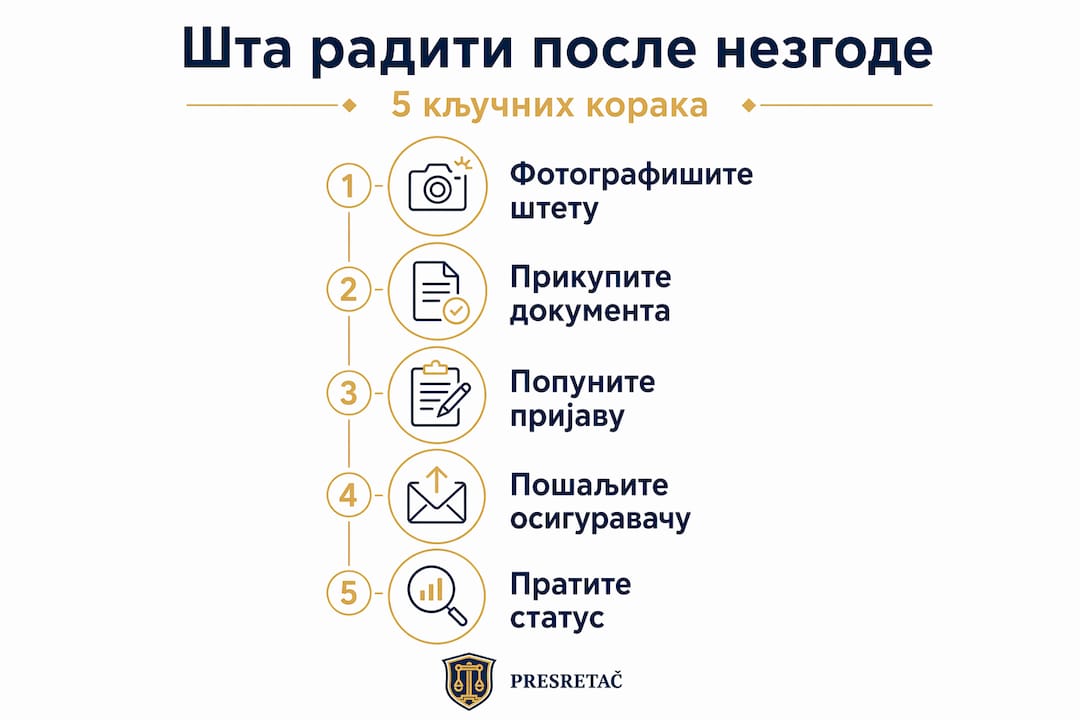
Osigurajte dokaze na licu mesta. Fotografišite oštećenja, poziciju vozila, saobraćajne znakove i povrede. Sačekajte policiju i zahtevajte kopiju zapisnika. Bez dokaza, svaki zahtev je oslabljen.
-
Potražite lekarsku pomoć odmah. Medicinska dokumentacija je osnova za naknadu štete na licima. Svaki dan odlaganja lekarskog pregleda osiguravač može koristiti kao argument da povrede nisu nastale u nezgodi.
-
Prijavite štetu osiguravajućem društvu u zakonskom roku. Rokovi za prijavu su propisani zakonom i polisom. Kašnjenje može rezultirati odbijanjem zahteva.
-
Prikupite kompletnu dokumentaciju. Policijski zapisnik, medicinska dokumentacija, računi za popravku, potvrde o prihodima za naknadu izgubljene zarade, sve to čini osnovu zahteva.
-
Konsultujte se sa stručnjakom pre podnošenja zahteva. Stručni tim povećava šanse za maksimalnu isplatu jer zna koje stavke zahteva osiguravači najčešće ospore i kako ih dokumentovati.
-
Ne prihvatajte ponudu bez analize. Kada osiguravač dostavi ponudu, imate pravo da je osporite. Agencija Presretač može analizirati ponudu i utvrditi da li je u skladu sa stvarnom štetom i zakonskim pravima.
-
Pokrenite pravnu zaštitu ako je potrebno. Ako pregovaranje ne da rezultate, sudski put je opcija. Koraci do maksimalne naknade uključuju i sudski postupak kao legitimno sredstvo zaštite prava.
Samostalno pokretanje ovog procesa bez stručne podrške nosi ozbiljan rizik od gubitka dela ili celokupne naknade. Agencija Presretač pruža besplatnu konsultaciju na broju 0800 192 192 i može preuzeti ceo proces u vaše ime.
Ključne napomene
Maksimalna isplata štete je zakonski limit koji određuje gornju granicu naknade, ali stvarna isplaćena suma zavisi od dokumentacije, procene štete i stručnosti zastupanja.
| Tačka |
Detalji |
| Zakonski limit |
Obavezno osiguranje pokriva do 1.000.000 EUR za lica i 200.000 EUR za stvari. |
| Stvarna vs. maksimalna šteta |
Isplaćuje se manji iznos od stvarne štete i osigurane sume. |
| Dokumentacija je ključna |
Nepotpuna dokumentacija direktno smanjuje iznos isplate. |
| Stručna pomoć povećava naknadu |
Agencija Presretač pomaže u prikupljanju dokaza i osporavanju umanjenja. |
| Ne delujte sami |
Samostalni postupak često vodi do gubitka prava ili smanjene naknade. |
Zašto razumevanje limita menja sve
Godinama radim sa oštećenima u saobraćajnim nezgodama i mogu vam reći da je najveća greška koju vidim uvek ista: ljudi misle da je zahtev za naknadu štete jednostavan administrativni postupak. Popunite formular, priložite dokumenta, sačekajte novac. U praksi, to gotovo nikada ne funkcioniše tako.
Osiguravajuća društva imaju iskusne timove čiji je posao da minimizuju isplate. Oni znaju tačno koje stavke zahteva mogu osporiti, koji rokovi važe i kako formulisati odbijanje da zvuči zakonito. Oštećeni koji deluje sam, bez poznavanja propisa i prakse, ulazi u tu borbu bez oružja.
Ono što me posebno zabrinjava su slučajevi gde oštećeni prihvate prvu ponudu osiguravača jer misle da je to sve na šta imaju pravo. Videli smo slučajeve gde je razlika između prve ponude i konačno ostvarene naknade bila višestruka. Razumevanje toga šta znači maksimalna isplata štete nije samo teorijsko znanje. To je polazna tačka za svaku realnu procenu vašeg zahteva.
Moj savet je uvek isti: pre nego što potpišete bilo šta ili prihvatite bilo koji iznos, pozovite stručnjaka. Konsultacija ne košta ništa, a može vam doneti naknadu koja zaista odgovara vašoj šteti.
— Alen
Kako vam Agencija Presretač pomaže da ostvarite maksimalnu naknadu?
Ako ste oštećeni u saobraćajnoj nezgodi i pitate se kako da ostvarite prava koja vam po zakonu pripadaju, Agencija Presretač je tu da preuzme ceo proces umesto vas.
Stručni tim Agencije Presretač analizira vašu situaciju, priprema kompletnu dokumentaciju i zastupa vas u komunikaciji sa osiguravajućim društvom. Usluga je potpuno besplatna za korisnike, a cilj je uvek isti: maksimalna naknada štete u najkraćem mogućem roku. Pozovite besplatni broj 0800 192 192 ili posetite presretac.rs i saznajte kako možemo pomoći upravo u vašem slučaju. Ne čekajte da rokovi isteknu.
Ovaj artikal je informativnog značaja i nije direktan savet za svaku situaciju, stoga je najbolje pozvati stručan tim Presretača za direktnu konsultaciju za vaš slučaj.
FAQ
Šta je maksimalna isplata štete u osiguranju?
Maksimalna isplata štete je najviši iznos koji osiguravajuće društvo može isplatiti po jednom štetnom događaju, određen zakonskim limitima i uslovima polise. U Srbiji, za obavezno osiguranje od autoodgovornosti, taj limit iznosi 1.000.000 EUR za štetu na licima i 200.000 EUR za štetu na stvarima.
Šta ako je moja šteta veća od osigurane sume?
Ako je stvarna šteta veća od zakonskog limita osigurane sume, osiguravač isplaćuje samo do visine tog limita. Razliku možete potražiti od štetnika lično, ali to zahteva poseban sudski postupak.
Kako se dokumentuje zahtev za maksimalnu naknadu?
Zahtev mora sadržati policijski zapisnik, medicinsku dokumentaciju, fotografije sa mesta nezgode, račune za popravku vozila i sve druge dokaze o nastaloj šteti. Nepotpuna dokumentacija direktno smanjuje iznos isplate.
Da li kasko osiguranje ima isti limit kao obavezno?
Ne. Kasko osiguranje nema zakonski propisan minimum i limit se određuje ugovorom između vlasnika vozila i osiguravača. Kasko može pokriti i veće iznose, ali uslovi pokrića su strožiji i zavise od konkretne polise.
Kada treba pozvati Agenciju Presretač?
Agenciju Presretač treba pozvati odmah nakon nezgode, pre podnošenja bilo kakvog zahteva osiguravaču. Besplatna konsultacija na broju 0800 192 192 pomaže da od početka postavite zahtev na pravi način i izbegnete greške koje smanjuju naknadu.
Preporučeno
TL;DR:
- Naknada štete je novčana kompenzacija koja oštećenima vraća stanje pre nastanka štete, uključujući materijalnu i nematerijalnu štetu. Pravo na nju imaju oštećeni, bliži srodnici i vlasnici oštećenih vozila, a pravni okvir regulisan je zakonom i odgovornošću osiguravajućih kuća. Uspješno ostvarivanje zahteva zahteva detaljnu dokumentaciju, stručnu pomoć i poznavanje pravnih faza, uključujući precizno vođenje postupka i pravovremenu komunikaciju sa osiguravajućom kućom.
Naknada štete je novčana kompenzacija kojom se oštećeno lice dovodi u stanje u kojem bi se nalazilo da šteta nije nastala, a obuhvata i materijalnu i nematerijalnu štetu. Ako ste bili učesnik saobraćajne nezgode, imate zakonsko pravo da zahtevate pokriće troškova popravke vozila, lečenja, izgubljene zarade, ali i naknadu za fizički bol i duševnu patnju. Zakon o obligacionim odnosima Republike Srbije definiše okvir za ostvarivanje ovih prava, a osiguravajuće kuće i sudovi su glavni akteri u tom procesu. Razumevanje ovog prava nije luksuz, već polazna tačka za svaku osobu koja je pretrpela štetu u saobraćaju.
Šta je naknada štete i ko ima pravo na nju?
Naknada štete je novčana ili druga nadoknada kojom se oštećeni vraća u stanje pre nastanka štete, a može obuhvatiti stvarnu štetu, izgubljenu dobit i nematerijalnu štetu poput fizičkog ili psihičkog bola. Ovo nije samo teorijski pojam. U praksi, oštećeni u saobraćajnim nezgodama svakodnevno traže pokriće troškova šlepa, popravke, bolničkog lečenja i rehabilitacije, kao i naknadu za pretrpljene bolove.
Pravo na naknadu štete imaju:
- Direktno oštećena lica koja su fizički povređena ili su im oštećene stvari u nezgodi
- Bliži srodnici oštećenog, u slučaju teških povreda ili smrtnog ishoda, koji mogu tražiti naknadu za duševne bolove zbog gubitka ili narušavanja porodičnih odnosa
- Vlasnici vozila čija su vozila oštećena od strane odgovornog vozača
Zakon o obligacionim odnosima razlikuje tri osnova odgovornosti za štetu: odgovornost po osnovu krivice, objektivnu odgovornost (kada se odgovara bez obzira na krivicu, na primer kao vlasnik motornog vozila) i odgovornost za drugog (kada poslodavac odgovara za štetu koju je zaposleni prouzrokovao trećem licu). Ova razlika je presudna jer određuje ko plaća naknadu i u kom obimu. Štetnik je obavezan da nadoknadi celokupnu štetu, a ako to ne učini dobrovoljno, oštećeni ima pravo da pokrene sudski postupak.
Kako se razlikuju materijalna i nematerijalna šteta?
Razumevanje razlike između ove dve vrste štete direktno utiče na to koliku naknadu možete ostvariti i kakve dokaze morate prikupiti.
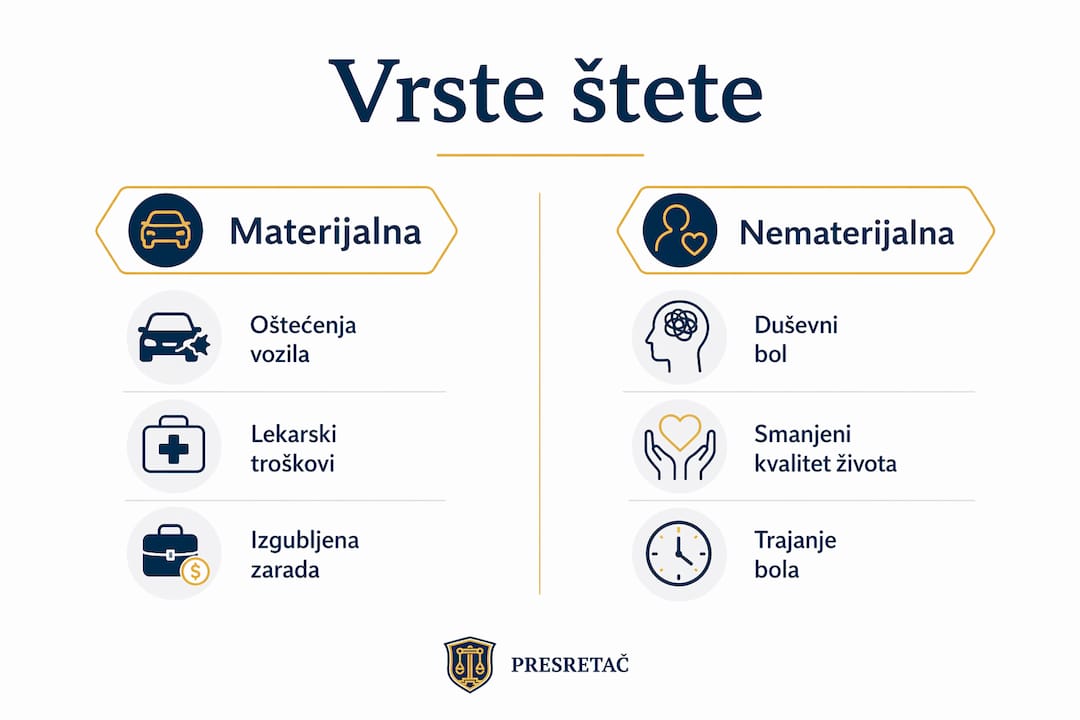
| Vrsta štete |
Šta obuhvata |
Kako se dokazuje |
| Materijalna šteta |
Oštećenje ili uništenje vozila, troškovi lečenja, izgubljena zarada, troškovi šlepa i zamene vozila |
Računi, fakture, medicinska dokumentacija, potvrde poslodavca o izgubljenoj zaradi |
| Nematerijalna šteta |
Fizički bol, duševna patnja, strah, narušavanje ugleda, umanjenje životne aktivnosti |
Medicinski nalazi, veštačenja, psihijatrijska dokumentacija, svedočenja |
Materijalna šteta je relativno jednostavna za dokazivanje jer se oslanja na konkretne finansijske dokumente. Ako ste platili popravku vozila od 150.000 dinara i propustili dve nedelje posla, te iznose možete precizno dokumentovati računima i potvrdama.
Nematerijalna šteta je složenija. Sud procenjuje intenzitet, trajanje i uticaj duševnih bolova na svakodnevni život oštećenog, bez univerzalnog cenovnika, već na osnovu pravičnosti i medicinskih nalaza. To znači da isti tip povrede može doneti različitu naknadu kod različitih sudova, zavisno od kvaliteta dokumentacije i stručnog veštačenja. Subjektivne tvrdnje bez medicinske podrške nisu dovoljne za uspešan zahtev.
Profesionalni savet: Odmah nakon nezgode, potražite lekarsku pomoć čak i ako se osećate dobro. Mnoge povrede, posebno povrede vrata i kičme, manifestuju se tek nakon nekoliko dana, a medicinska dokumentacija nastala u tom periodu je ključna za dokazivanje nematerijalne štete.
Posebno treba naglasiti važnost preciznosti u dokumentaciji. Medicinska veštačenja koja precizno opisuju trajanje i intenzitet bola, kao i ograničenja u svakodnevnim aktivnostima, direktno utiču na visinu naknade. Vođenje dnevnika simptoma i redovni odlasci lekaru tokom oporavka grade čvrstu osnovu za vaš zahtev.
Koja osiguranja pokrivaju štetu i kako prijaviti nezgodu?
Obavezno osiguranje autoodgovornosti u Srbiji pokriva štetu nanetu trećim licima, ali ne i vlasniku vozila koji je prouzrokovao nezgodu. Kasko osiguranje je dobrovoljno i skuplje, ali može pokriti i štetu na sopstvenom vozilu, kao i dodatne rizike poput krađe ili elementarnih nepogoda, zavisno od ugovorene polise. Razlikovanje ove dve vrste osiguranja je presudno za razumevanje šta možete naplatiti i od koga.
Koraci za prijavu štete osiguravajućoj kući:
- Obezbedite mesto nezgode i proverite da li ima povređenih. Ako ima povređenih, odmah pozovite hitnu pomoć na broj 194.
- Procenite situaciju i odlučite da li je potrebno pozvati policiju. Policija je obavezna ako ima povređenih, ako se vozači ne slažu oko krivice ili ako postoji sumnja na alkohol ili droge.
- Popunite Evropski izveštaj kada je šteta isključivo materijalna i kada su oba vozača saglasna oko okolnosti nezgode. Bez povređenih i uz saglasnost, Evropski izveštaj može biti dovoljan za prijavu štete bez policijskog uviđaja.
- Fotografišite sve pre pomeranja vozila. Snimite položaj vozila, oštećenja, registarske tablice i širu okolinu mesta nezgode.
- Prijavite štetu osiguravajućoj kući u roku koji je propisan policom, najčešće u roku od tri do sedam dana od nezgode.
- Prikupite svu dokumentaciju pre odlaska u osiguravajuću kuću: policijski zapisnik ili Evropski izveštaj, fotografije, medicinska dokumentacija, računi za popravku i potvrde o izgubljenoj zaradi.
Profesionalni savet: Za brzu naplatu štete ključno je precizno i jasno popunjavanje Evropskog izveštaja. Tačno označite mesto udara na skici vozila, opišite okolnosti nezgode bez dvosmislenosti i nikada ne ostavljajte polja prazna. Nejasna ili nepotpuna polja mogu usporiti postupak i zahtevati dodatna veštačenja.
Važno je znati da osiguravajuće kuće i sudovi traže dokaz o postojanju štete, odgovornosti i uzročnoj vezi između nezgode i nastale štete. Subjektivni osećaj da ste pretrpeli štetu nije dovoljan za uspešan zahtev. Svaki element mora biti potkrepljen konkretnim dokazima.
Kako izgleda proces ostvarivanja naknade i koji su česti problemi?
Proces naknade štete prolazi kroz nekoliko faza, od kojih svaka nosi sopstvene izazove. Poznavanje ovih faza unapred vam daje prednost i smanjuje rizik od grešaka koje mogu koštati.
Detaljan vodič kroz korake za ostvarivanje naknade u saobraćaju opisuje ceo tok od prijave do isplate, ali evo ključnih tačaka na koje treba obratiti pažnju:
- Prikupljanje dokaza je temelj svakog uspešnog zahteva. Fotografije, svedoci, policijski zapisnik i medicinska dokumentacija moraju biti prikupljeni odmah, jer se dokazi gube brzo.
- Precizno popunjavanje izveštaja je kritično. Greška u opisu okolnosti nezgode ili nepotpuna skica na Evropskom izveštaju mogu dovesti do odbijanja zahteva ili smanjenja iznosa naknade.
- Dokazivanje krivice ponekad nije jednostavno, posebno kada oba vozača tvrde da su u pravu. U takvim slučajevima, saobraćajni veštaci i snimci nadzornih kamera postaju presudni.
- Procena visine štete od strane osiguravajuće kuće često je niža od stvarnih troškova. Osiguravači imaju interes da minimizuju isplate, a oštećeni bez stručne pomoći retko znaju kako da ospore procenu.
- Odbijanje zahteva nije kraj puta. Ako osiguravajuća kuća odbije vaš zahtev ili ponudi iznos koji ne pokriva stvarnu štetu, imate pravo na žalbu unutar osiguravajuće kuće, a zatim i na tužbu pred sudom.
Sudski postupak je poslednje sredstvo, ali i najmoćnije. Sud je nezavisan i procenjuje sve okolnosti, a kako dokazati štetu i maksimalno ostvariti naknadu detaljno je opisano u posebnom vodiču Agencije Presretač. Važno je znati da zastarni rok za potraživanje naknade štete iz saobraćajnih nezgoda iznosi tri godine od dana kada je oštećeni saznao za štetu i štetnika, a apsolutni zastarni rok je pet godina.
Nikada ne pokušavajte da samostalno vodite pregovore sa osiguravajućom kućom bez prethodne konsultacije. Pozovite Presretač call centar na 0800 192 192 pre nego što potpišete bilo kakav dokument ili prihvatite ponuđeni iznos naknade.
Ključne napomene
Pravo na naknadu štete ostvaruje se kroz preciznu dokumentaciju, poznavanje pravnog okvira i stručnu podršku, a ne kroz intuiciju ili pregovore bez pripreme.
| Tačka |
Detalji |
| Definicija naknade štete |
Novčana kompenzacija kojom se oštećeni vraća u stanje pre nastanka štete, materijalne i nematerijalne. |
| Vrste štete |
Materijalna šteta se dokazuje računima i potvrdama; nematerijalna zahteva medicinsku dokumentaciju i veštačenja. |
| Uloga osiguranja |
Obavezna autoodgovornost pokriva štetu trećim licima; kasko pokriva i štetu na sopstvenom vozilu. |
| Evropski izveštaj |
Precizno popunjen izveštaj ubrzava naplatu; nepotpuna polja mogu blokirati ili smanjiti isplatu. |
| Stručna pomoć |
Samostalno vođenje postupka povećava rizik od greške i niže naknade; konsultacija je besplatna. |
Zašto samostalno vođenje postupka gotovo uvek košta više
Alen ovde deli lično mišljenje.
Kroz rad sa oštećenima u saobraćajnim nezgodama, primetio sam jedan obrazac koji se ponavlja: osoba koja je pretrpela nezgodu, pod stresom i u bolu, prihvati prvu ponudu osiguravajuće kuće jer misli da je to sve na šta ima pravo. Tek mesecima kasnije, kada se oporavi i počne da istražuje, shvati da je propustila naknadu za nematerijalne štete, izgubljenu zaradu ili troškove rehabilitacije koji su bili potpuno opravdani.
Osiguravajuće kuće nisu neprijatelji, ali imaju jasne finansijske interese. Njihovi procenitelji su obučeni da minimizuju isplate, a prosečan oštećeni nema ni znanje ni energiju da se nosi sa tim procesom dok se istovremeno oporavlja od povrede. Ovo nije kritika sistema, već realnost sa kojom se suočava svako ko pokuša da sam prođe kroz postupak.
Ono što me posebno brine je potcenjivanje nematerijalne štete. Mnogi oštećeni ne znaju da imaju pravo na naknadu za duševne bolove, strah od vožnje ili narušavanje porodičnih odnosa. Ove stavke mogu biti jednako vredne kao i troškovi popravke vozila, ali zahtevaju preciznu medicinsku dokumentaciju i poznavanje sudske prakse.
Moj savet je jednostavan: pre nego što potpišete bilo šta ili prihvatite bilo kakav iznos, konsultujte se sa stručnjacima koji razumeju ovaj proces. Besplatna konsultacija može vam uštedeti desetine hiljada dinara i osigurati da dobijete ono što vam po zakonu pripada.
— Alen
Kako vam Agencija Presretač pomaže da ostvarite maksimalnu naknadu
Ako ste pretrpeli štetu u saobraćajnoj nezgodi, ne morate prolaziti kroz ovaj proces sami. Agencija Presretač pruža potpunu podršku u procesu prijave, dokazivanja i naplate štete, od prvog kontakta do konačne isplate, i to potpuno besplatno za korisnike.
Stručni tim Agencije Presretač procenjuje vašu situaciju, pomaže u prikupljanju dokumentacije, komunicira sa osiguravajućim kućama i, kada je potrebno, angažuje advokatske kancelarije za sudski postupak. Posebno se fokusiramo na maksimalnu naknadu štete za svaki slučaj, uključujući i nematerijalne štete koje oštećeni često propuste. Pozovite nas na besplatni broj 0800 192 192 i saznajte odmah šta vam pripada.
Ovaj artikal je informativnog značaja i nije direktan savet za svaku situaciju, stoga je najbolje pozvati stručan tim Presretača za direktnu konsultaciju za vaš slučaj.
FAQ
Šta sve obuhvata naknada štete u saobraćaju?
Naknada štete u saobraćaju obuhvata materijalnu štetu (troškovi popravke vozila, lečenja, izgubljena zarada, troškovi šlepa) i nematerijalnu štetu (fizički bol, duševna patnja, strah, umanjenje životne aktivnosti). Obe vrste štete su zakonski utemeljene i mogu se ostvariti kroz osiguravajuću kuću ili sudskim putem.
Kako dobiti naknadu štete ako osiguranje odbije zahtev?
Ako osiguravajuća kuća odbije vaš zahtev ili ponudi nedovoljan iznos, imate pravo na žalbu unutar osiguravajuće kuće, a zatim i na tužbu pred sudom. Preporučuje se da pre bilo kakvog koraka pozovete Presretač na 0800 192 192 radi besplatne konsultacije.
Kada je Evropski izveštaj dovoljan za prijavu štete?
Evropski izveštaj je dovoljan kada je šteta isključivo materijalna i kada su oba vozača saglasna oko okolnosti nezgode, bez povređenih lica. Ako postoje povređeni, neslaganje oko krivice ili sumnja na alkohol, obavezno je pozvati policiju.
Koliko traje proces naknade štete?
Trajanje procesa zavisi od složenosti slučaja. Jednostavne materijalne štete uz Evropski izveštaj mogu biti rešene za nekoliko nedelja, dok složeni slučajevi sa nematerijalnom štetom ili sudskim postupkom mogu trajati i godinu dana ili duže.
Da li nematerijalna šteta zahteva posebne dokaze?
Da. Nematerijalna šteta dokazuje se medicinskom dokumentacijom koja potvrđuje intenzitet i trajanje duševnih bolova, a sud procenjuje na osnovu stručnih medicinskih nalaza. Lični opis simptoma bez medicinske podrške nije dovoljan za uspešan zahtev.
Preporučeno
TL;DR:
- Oštećenja vozila dele se na mehanička, karoserijska i nastala vremenskim nepogodama, a pravilno prepoznavanje je ključno za osiguranje i naknadu. Nakon nesreće, važno je odmah dokumentovati štetu i konsultovati stručnjake kako biste osigurali maksimum od osiguranja i izbegli dodatnu štetu. Bez obavezne i kasko zaštite, određene štete od nepogoda ili vandalizma mogu ostati neiskorišćene, zato je pravovremena reakcija ključna.
Tipovi oštećenja vozila dele se na mehanička, karoserijska i oštećenja nastala vremenskim nepogodama, a razumevanje ovih kategorija direktno određuje koji postupak i koje osiguranje pokriva vašu štetu. Kada dođe do saobraćajne nezgode, prve minute su zbunjujuće i stresne. Ipak, znanje o tome šta je tačno oštećeno na vašem automobilu nije samo tehnički detalj. To je osnova za pravilnu prijavu štete, procenu vrednosti popravke i ostvarivanje naknade putem kasko osiguranja ili autoodgovornosti.
1. Koji su najčešći tipovi oštećenja vozila posle nesreće
Mehanička oštećenja su najteža za prepoznavanje jer nisu uvek vidljiva golim okom. Oštećenja motornog bloka, klipova i cilindara nastaju pri frontalnim sudarima, dok problemi sa amortizerima i vešanjem često prate bočne udare ili nalet na prepreku. Ova oštećenja direktno utiču na bezbednost vožnje i ne smeju se zanemariti.
Kočioni sistem je posebno osetljiv. Deformacija kočionih diskova, pucanje cevi ili oštećenje ABS senzora mogu se desiti i pri naizgled manjim udarima. Vozilo koje ne koči pravilno predstavlja opasnost za sve učesnike u saobraćaju, pa je pregled kočnica obavezan korak posle svake nezgode.
Transmisija i pogonski sistem takođe trpe u sudaru. Savijeni pogonski osovinski zglobovi, oštećeni menjač ili deformisano kućište diferencijala nisu retki posle bočnih ili zadnjih udara. Ova vrsta kvara često se manifestuje tek nakon nekoliko kilometara vožnje, zbog čega je pregled u servisu neophodan čak i kada auto naizgled vozi normalno.
Profesionalni savet: Ako posle nezgode primetite neobičan zvuk, vibracije ili promenjen odziv volana, odmah zaustavite vozilo i pozovite stručnu pomoć. Vožnja oštećenim vozilom može pogoršati štetu i komplikovati procenu za osiguranje.
2. Oštećenja karoserije vozila: od ogrebotine do totalne havarije
Oštećenja karoserije vozila su najvidljiviji tipovi štete i dele se prema težini na lakša, srednja i teška oštećenja. Lakša oštećenja obuhvataju ogrebotine laka, manja udubljenja i oštećenja branika. Srednja oštećenja uključuju deformisane panele vrata, krila ili haube, dok teška oštećenja podrazumevaju strukturalna oštećenja šasije i nosećih elemenata karoserije.
| Tip oštećenja karoserije |
Opis |
Uticaj na vrednost vozila |
| Ogrebotina laka |
Površinska šteta bez deformacije metala |
Nizak |
| Udubljenje panela |
Deformacija bez pucanja metala |
Srednji |
| Lom stakla ili fara |
Razbijeno vetrobransko staklo, farovi |
Srednji do visok |
| Deformacija šasije |
Savijeni noseći elementi |
Visok, često totalna šteta |
| Strukturalno oštećenje |
Oštećenje nosećeg okvira vozila |
Veoma visok |
Procena štete na karoseriji direktno određuje da li se vozilo klasifikuje kao delimično ili totalno oštećeno. Totalna šteta nastaje kada je trošak popravke veći od tržišne vrednosti vozila. Ovo znači da vlasnik ne dobija popravku, već novčanu naknadu u visini vrednosti automobila pre nezgode.
Oštećenja stakla i farova posebno su česta u saobraćajnim nezgodama. Razbijeno vetrobransko staklo nije samo estetski problem. Ono narušava strukturalni integritet kabine i mora se zameniti pre nastavka vožnje. Oštećeni farovi direktno utiču na bezbednost noćne vožnje i tehnički pregled vozila.
3. Uticaj vremenskih nepogoda na vozilo
Vremenske nepogode uzrokuju specifičan tip štete koji se razlikuje od oštećenja u saobraćajnim nezgodama. Tuča ostavlja karakteristična udubljenja po haubu, krovu i gepeku, a intenzivna oluja može baciti granu ili drugi predmet na vozilo. Poplave oštećuju motor, elektroniku i unutrašnjost automobila na način koji je često nepopravljiv.
Požar je najozbiljniji tip oštećenja od vanrednih situacija. Može nastati kao posledica kvara na elektroinstalacijama, sudara ili spoljašnjeg uzroka. Vozilo zahvaćeno požarom gotovo uvek se klasifikuje kao totalna šteta.
Kasko osiguranje pokriva štetu od tuče, požara, krađe i vremenskih nepogoda, zavisno od ugovorenih uslova. Ovo je ključna razlika u odnosu na obavezno osiguranje od autoodgovornosti. Autoodgovornost pokriva štetu na drugim vozilima i osobama, ali ne i na vašem sopstvenom vozilu.
Ako nemate kasko, prijava štete je moguća u slučaju proglašenja prirodne nepogode od strane nadležnih organa. Tada se šteta prijavljuje putem javnih poziva uz poštovanje striktnih rokova. Propust u rokovima za prijavu direktno onemogućava obradu zahteva, pa je brzina reakcije presudna.
Profesionalni savet: Odmah posle oluje ili tuče fotografišite svako oštećenje iz više uglova, pre nego što vozilo premestite. Te fotografije su vaš primarni dokaz pri prijavi štete osiguravaču.
4. Kako prepoznati i razlikovati delimičnu od totalne štete
Razlika između delimične i totalne štete određuje ceo dalji tok naknade i popravke vašeg vozila. Delimična šteta znači da je popravka ekonomski opravdana, tj. da troškovi servisiranja ne prelaze tržišnu vrednost automobila. Totalna šteta nastaje kada popravka košta više nego što auto vredi na tržištu.
Kriterijumi za klasifikaciju štete su sledeći:
- Delimična šteta: Trošak popravke je manji od tržišne vrednosti vozila. Vozilo se popravlja i vraća vlasniku.
- Totalna šteta: Trošak popravke prelazi tržišnu vrednost. Vlasnik dobija novčanu naknadu, a ostatak vozila (olupina) ostaje osiguravaču ili vlasniku uz umanjenje naknade.
- Granični slučajevi: Kada je trošak popravke blizu tržišne vrednosti, procenitelj osiguravača donosi konačnu odluku na osnovu detaljnog pregleda.
Važno je znati da procena štete ne obuhvata samo vidljiva oštećenja karoserije. Procenitelj mora pregledati i motor, transmisiju i elektroniku, jer skrivena mehanička oštećenja mogu promeniti klasifikaciju iz delimične u totalnu štetu. Ovo je razlog zašto je stručna procena, a ne vaša lična procena, jedini validan osnov za prijavu.
Tržišna vrednost vozila pre nezgode utvrđuje se na osnovu godišta, pređenih kilometara, opreme i stanja pre udesa. Starija vozila sa većim kilometražom češće završe u kategoriji totalne štete čak i pri naizgled manjim oštećenjima, jer im je tržišna vrednost niža.
5. Dokumentacija kao osnova za uspešnu naplatu štete
Precizna dokumentacija štete je presudan korak za uspešnu naplatu odštete bez dodatnih komplikacija. Bez odgovarajućih dokaza, čak i legitimna šteta može biti odbijena ili isplaćena u manjem iznosu nego što vam pripada.
Fotografije i policijski zapisnik su ključni dokazi za prijavu štete. Fotografišite svako oštećenje iz najmanje četiri ugla, snimite registarske tablice oba vozila, položaj vozila na putu i sve vidljive tragove kočenja ili sudara. Evropski izveštaj o nezgodi, popunjen na licu mesta, ubrzava ceo proces procene.
Pored fotografija, čuvajte sve račune za vučnu službu, privremeni smeštaj vozila i eventualne hitne popravke. Ti troškovi su deo ukupne štete i mogu biti uključeni u zahtev za naknadu. Savetujemo vas da pre podnošenja bilo kakvog zahteva osiguravaču pogledate koji dokazi se priznaju u postupku naknade štete u saobraćaju.
6. Specifična oštećenja koja obavezno osiguranje ne pokriva
Obavezno osiguranje od autoodgovornosti ne pokriva sve tipove oštećenja vozila i ovo je jedna od najčešćih grešaka koje vlasnici automobila prave. Šteta od vandalizma, kamenica, oštećenja na parkingu bez poznatog krivca i krađa nisu pokriveni autoodgovornošću. Za ove slučajeve neophodan je kasko.
Kasko osiguranje postoji u dve varijante. Full kasko pokriva širok spektar rizika, uključujući sudar, krađu, požar i prirodne nepogode. Delimični kasko pokriva samo izabrane rizike navedene u polisi. Ova razlika je presudna kada dođe do prijave štete.
Kasko polisa takođe sadrži izuzeća koja mnogi vlasnici ne čitaju pažljivo. Kasko ne pokriva štetu nastalu vožnjom pod uticajem alkohola, bez vozačke dozvole ili u utrci. Poznavanje ovih izuzeća pre nego što se desi nezgoda može vas spasiti od neprijatnih iznenađenja pri prijavi štete.
7. Saveti za zaštitu vozila i smanjenje rizika od oštećenja
Prevencija oštećenja počinje pre nego što sednete za volan. Redovno servisiranje vozila smanjuje rizik od mehaničkih kvarova koji mogu uzrokovati nezgodu. Provera kočnica, guma, amortizera i svetala pre dužih putovanja nije opcija, već obaveza.
Parkiranje u garaži ili natkrivenom prostoru štiti vozilo od tuče, grana i vandalizma. Ako nemate tu mogućnost, zaštitni pokrivač za auto pruža određenu zaštitu od manjih vremenskih nepogoda. Za zaštitu od krađe i vandalizma, parkirajte na osvetljenim i prometnim mestima.
Za poslovne korisnike i vlasnike flota, prevencija oštećenja tokom transporta zahteva poseban pristup koji uključuje pravilno osiguranje tereta i redovne preglede vozila. Redovna obuka vozača i jasni protokoli za prijavu incidenata smanjuju ukupne troškove šteta.
Ključne napomene
Razumevanje tipova oštećenja vozila i pravovremena dokumentacija su osnova za uspešnu naplatu naknade štete bez komplikacija.
| Tačka |
Detalji |
| Mehanička oštećenja |
Pregledajte motor, kočnice i transmisiju čak i kada nema vidljive štete spolja. |
| Karoserijska oštećenja |
Klasifikacija na delimičnu ili totalnu štetu zavisi od troška popravke u odnosu na tržišnu vrednost. |
| Vremenske nepogode |
Kasko pokriva tuču i poplavu, dok bez kasko polise štetu možete prijaviti samo pri proglašenoj prirodnoj nepogodi. |
| Dokumentacija |
Fotografije iz više uglova i policijski zapisnik su obavezni dokazi za svaku prijavu štete. |
| Rokovi za prijavu |
Propušteni rokovi onemogućavaju obradu zahteva, naročito kod prirodnih nepogoda i javnih poziva. |
Moje iskustvo: zašto ne treba čekati sa prijavom štete
Godinama pratim slučajeve oštećenja vozila i jedan obrazac se ponavlja. Vlasnici automobila čekaju. Čekaju da vide “koliko je zapravo loše”, čekaju da se cene popravke smire, čekaju da se sami dogovore sa drugom stranom. A svako čekanje košta.
Najskuplji slučajevi koje sam video nisu bili oni sa najvećim oštećenjima. Bili su to slučajevi gde je vlasnik pokušao sam da reši stvar sa osiguravačem, bez dokumentacije, bez stručnog saveta, i bez razumevanja razlike između delimične i totalne štete. Osiguravači imaju iskusne procenitelje čiji je posao da minimizuju isplatu. Vi imate pravo na maksimalnu naknadu, ali samo ako znate kako da je zatražite.
Posebno me brine trend gde vlasnici prihvataju prvu ponudu osiguravača kao konačnu. Ta ponuda gotovo nikada nije maksimalna. Procena tržišne vrednosti vozila, skrivena mehanička oštećenja i troškovi koji nisu odmah vidljivi često se ne uračunavaju u prvu ponudu. Savetujte se sa stručnjakom pre nego što potpišete bilo šta. Pozovite Agenciju Presretač na 0800 192 192 pre nego što krenete u bilo kakav postupak. Taj poziv je besplatan, a razlika u naknadi može biti značajna.
— Alen
Agencija Presretač: stručna pomoć za naknadu štete na vozilu
Ako ste doživeli oštećenje vozila u saobraćajnoj nezgodi, ne pokrećite postupak naknade štete samostalno. Agencija Presretač pruža potpuno besplatnu stručnu pomoć u celom procesu, od procene štete na terenu do naplate maksimalnog iznosa naknade.
Stručni tim Agencije Presretač poznaje sve tipove oštećenja vozila i zna kako da dokumentuje i prijavi svaki od njih na način koji osigurava maksimalnu naknadu. Bilo da se radi o delimičnoj ili totalnoj šteti, mehaničkim kvarovima ili oštećenjima karoserije, Presretač je tu da vas vodi kroz svaki korak. Posetite stranicu za naknadu štete na vozilima ili pozovite besplatni broj 0800 192 192 za direktnu konsultaciju.
FAQ
Šta je totalna šteta na vozilu?
Totalna šteta nastaje kada trošak popravke vozila prelazi njegovu tržišnu vrednost pre nezgode. U tom slučaju vlasnik dobija novčanu naknadu umesto popravke.
Da li autoodgovornost pokriva oštećenje mog vozila?
Obavezno osiguranje od autoodgovornosti pokriva štetu na vozilima i osobama trećih lica, ali ne i oštećenja na vašem sopstvenom vozilu. Za pokriće sopstvene štete neophodan je kasko.
Kako se prijavljuje šteta od tuče bez kasko osiguranja?
Bez kasko polise, štetu od tuče možete prijaviti samo ako je nadležni organ proglasio prirodnu nepogodu. Prijava se vrši putem javnog poziva uz striktno poštovanje rokova.
Koji dokumenti su potrebni za prijavu štete na vozilu?
Fotografije oštećenja iz više uglova, policijski zapisnik i Evropski izveštaj o nezgodi su osnovni dokumenti. Čuvajte i sve račune za vučnu službu i privremene popravke.
Mogu li sam da procenim da li je šteta delimična ili totalna?
Lična procena nije dovoljna jer skrivena mehanička oštećenja mogu promeniti klasifikaciju. Jedino stručna procena ovlašćenog procenitelja daje validan osnov za prijavu štete osiguravaču.
Ovaj artikal je informativnog značaja i nije direktan savet za svaku situaciju. Stoga je najbolje pozvati stručni tim Agencije Presretač za direktnu konsultaciju za vaš slučaj. Pozovite nas besplatno na 0800 192 192.
Preporučeno
TL;DR:
- Mnogi vozači grešno veruju da je polisa osiguranja garancija za isplatu štete u slučaju nezgode. Osiguranje najčešće pokriva štetu trećim licima, a ne vozilu ili vozaču, što je često nepoznato ili pogrešno shvaćeno. Pravilno čitanje polise, poštovanje rokova i razumevanje razlika između AO i kasko osiguranja ključno su za zaštitu prava i pravovremenu naknadu štete.
Mnogi vozači veruju da je sama polisa osiguranja garancija da će u slučaju nezgode sva šteta biti isplaćena. Ova zabluda košta ljude novca, vremena i živaca svake godine. Stvarnost je drugačija: AO osiguranje pokriva štetu trećim licima, a ne vašem vozilu. U ovom vodiču naučićete kako pravilno da čitate polisu, koja je razlika između AO i kasko pokrića, koji su ključni rokovi koje morate poštovati i kako da svoja prava pretočite u stvarnu naknadu štete.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| AO pokriće |
Obavezno osiguranje pokriva štetu trećim licima, a ne štetu na sopstvenom vozilu. |
| Isključenja i rokovi |
Nepoznavanje klauzula i rokova iz polise vodi do najčešćih grešaka i odbijenice od osiguravača. |
| Čitanje polise |
Bitno je čitati deklaracionu stranicu, ugovor, isključenja i uslove za uspešno ostvarivanje prava. |
| AO vs. kasko |
Za štetu na svom vozilu potrebna je kasko polisa, AO služi za nadoknadu trećim licima. |
| Pomoć stručnjaka |
Pravovremeno traženje stručne podrške može doneti veću i sigurnu naplatu štete. |
Zašto je razumevanje polise osiguranja presudno nakon nezgode
Nakon saobraćajne nezgode, stres i zbunjenost otežavaju jasno razmišljanje. Upravo tada mnogi oštećeni prave prve i najskuplje greške, jer površno razumeju šta im polisa zaista garantuje. Znanje o tome šta polisa pokriva nije luksuz, to je vaš najvažniji alat.
Osnovna istina o AO osiguranju je jednostavna, ali često nepravično zanemarena. AO polisa je ugovor kojim se na osiguravača prenosi odgovornost za štetu koju osiguranik uzrokuje trećim licima, u okviru utvrđenog pokrića. To znači da pokriva štete na stvarima i telesne povrede ili narušavanje zdravlja kod trećih lica, a ne štetu na sopstvenom vozilu vozača koji je prouzrokovao nezgodu.
U Srbiji, bez polise nije moguće registrovati ili produžiti registraciju vozila. Polisa je vezana za vozilo, ne za konkretnog vozača. Ako neko drugi upravlja vašim vozilom i izazove nezgodu, vaša AO polisa pokriva štetu trećem licu, ali ne pokriva vaše sopstveno vozilo.
Posledice površnog čitanja polise su konkretne i bolne:
- Propušteni rokovi za prijavu zbog neznanja o uslovima polise
- Odbijeni zahtevi zbog klauzula isključenja koje niste ni pročitali
- Potcenjena naknada jer niste znali koje elemente štete možete tražiti
- Potpis odricanja pre nego što ste razumeli šta ste potpisali
Šta sve pokriva osiguranje mnogo je složenije od onoga što piše na naslovnoj strani polise. Materijalna i nematerijalna šteta, troškovi lečenja, izgubljena zarada, a ponekad i naknada za duševni bol, sve su to elementi koje osiguravači ne ističu sami od sebe.
Zapamtite: Osiguranje je ugovorni odnos i vaša prava zavise isključivo od onoga što je u tom ugovoru napisano, ne od onoga što vam je agent usmeno rekao.
Kako pravilno čitati polisu: kritični elementi i zamke
Polisa osiguranja je pravni dokument i svaki njen deo ima tačno određenu ulogu. Prema Bankrate preporuci, polisu treba čitati u određenom redosledu: prvo deklaraciona stranica, pa ugovor o osiguranju, zatim lista isključenja i na kraju uslovi. Svaki od ovih segmenata može biti presudan za vaš zahtev.
| Deo polise |
Šta sadrži |
Zašto je važan |
| Deklaraciona stranica |
Vrsta pokrića, iznos premije, period važenja |
Rezime vaših prava na jednom mestu |
| Ugovor o osiguranju |
Prava i obaveze obe strane |
Osnov za svaki zahtev ili spor |
| Isključenja |
Situacije koje pokriće ne obuhvata |
Osnov za odbijanje zahteva |
| Uslovi |
Rokovi, obaveze prijavljivanja, saradnja |
Proceduralni zahtevi za isplatu |
| Limite odgovornosti |
Maksimalni iznosi isplate |
Granica onoga što možete naplatiti |
Greške se najčešće dešavaju upravo na poslednja dva elementa. Korisnici polise obično pažljivo pročitaju ko je pokriven i u kom iznosu, ali preskačući uslove i isključenja, gube prava koja su zapravo imali.
Evo kako da sistematski čitate polisu i izbegnete zamke:
- Počnite od deklaracione stranice. Proverite da li su tačni podaci o vozilu, vozaču i periodu važenja. Greška u VIN broju ili tablicama može biti osnov za odbijanje zahteva.
- Pažljivo pročitajte listu isključenja. Tipična isključenja uključuju: vožnju u alkoholisanom stanju, namerno prouzrokovanje štete, korišćenje vozila u komercijalne svrhe ako nije posebno ugovoreno, i štete nastale tokom trka.
- Pronađite sekciju sa uslovima i rokovima. Koliko dana imate za prijavu? Da li morate da dostavite originalna dokumenta? Koje informacije su obavezne?
- Identifikujte limite odgovornosti. Koliko po nezgodi, a koliko godišnje? Postoji li odbitak koji vi snosite?
- Proverite klauzule o regresnom zahtevu. Osiguravač ima pravo da od vas traži povraćaj isplaćenog ako ste kršili uslove polise.
Profesionalni savet: Napravite kopiju relevantnih delova polise i istaknite sve rokove markerom. Čuvajte je odvojeno od ostatka dokumentacije o vozilu, jer ćete je trebati u stresnom trenutku odmah nakon nezgode.
Tipovi osiguranja u Srbiji razlikuju se ne samo po ceni, već i po načinu na koji se primenjuju u praksi. Razumevanje razlika između paketa pokrića može značajno uticati na ishod vašeg zahteva.
AO ili kasko? Prava, razlike i šta realno možete ostvariti
Ovo je pitanje koje dovodi do najvećeg broja nesporazuma i razočaranja. Oštećeni dolazi na šalter osiguravača i saznaje da nema pravo na naknadu iz AO, jer je sam izazvao nezgodu. Ili, što je još frustrirnije, naknadu ne može da ostvari jer nema kasko, a pogrešno je verovao da ga AO pokriva.
| Karakteristika |
AO osiguranje |
Kasko osiguranje |
| Zakonska obaveza |
Da |
Ne |
| Ko je pokriven |
Treća lica |
Vlasnik vozila |
| Šteta na sopstvenom vozilu |
Ne pokriva |
Pokriva |
| Telesne povrede vozača |
Ne pokriva |
Zavisi od ugovora |
| Krađa vozila |
Ne pokriva |
Pokriva (ako je ugovoreno) |
| Elementarne nepogode |
Ne pokriva |
Pokriva (ako je ugovoreno) |
AO najčešće ne pokriva popravku niti telesne povrede osiguranika na sopstvenom vozilu. Ako ste vi izazvali nezgodu, vi nemate pravo na naknadu iz sopstvene AO polise. Naknadu imate jedino ako vas je neko drugi udario, i to iz njegove AO polise.
Tipični nesporazumi iz prakse:
- Slučaj 1: Vozač A udari u parkiran automobil vozača B. Vozač B ostvaruje naknadu iz AO polise vozača A. Vozač A nema pravo na ništa iz sopstvene AO, ali može iz kasko polise ako je ima.
- Slučaj 2: Vozač uđe u klizanje i udari banderu. Niko drugi nije povređen. AO ne pokriva ništa jer nema trećeg lica sa štetom. Samo kasko bi pokrilo štetu na vozilu.
- Slučaj 3: Sudar dve kola, oba vozača povređena. Povređeni vozač A ostvaruje naknadu iz AO polise vozača B ako je B kriv. Ako je odgovornost podeljena, ostvaruje naknadu srazmerno.
Profesionalni savet: Ako niste sigurni ko je kriv ili kako je podeljena odgovornost, nemojte ništa potpisivati na licu mesta osim Evropskog izveštaja. Svaka izjava o preuzimanju odgovornosti može ugroziti vaše pravo na naknadu.
Kasko osiguranje je dobrovoljno, ali za vlasnike novijih ili skupih vozila praktično neophodno. Ono pokriva ono što AO ne može: vaše vozilo, vašu imovinu u njemu, a ponekad i vaše medicinske troškove ako su posebno ugovoreni. Pokrića i ograničenja kasko polise veoma variraju od osiguravača do osiguravača, pa je čitanje sitnih slova ovde još važnije nego kod AO.
Šta raditi u slučaju spora: isključenja, uslovi i pravni koraci
Kada osiguravač odbije zahtev ili ponudi iznos koji smatrate prenizkim, imate pravo da se borite. Ali borba bez dobre dokumentacije je unapred izgubljena. Zato priprema počinje odmah posle nezgode, ne tek kada stigne odbijenica.
Isključenja i uslovi polise mogu biti osnov da osiguranje umanji ili u potpunosti odbije vaš zahtev. Upravo iz tog razloga čitanje ovih delova polise, a ne samo ukupnog iznosa pokrića, omogućava vam da unapred pripremite dokumentaciju i poštujete rokove prijave.
Najčešće klauzule isključenja na koje nailazite:
- Vožnja pod uticajem alkohola ili droga automatski poništava pravo na naknadu u većini polisa
- Neregistrovano ili neosigurano vozilo isključuje primenu pokrića
- Namerno prouzrokovanje štete ni jedno osiguranje ne pokriva
- Korišćenje vozila u svrhe koje nisu ugovorene recimo, prevoz putnika za novac bez posebne klauzule
- Kasna prijava štete ako prekoračite rok iz polise, zahtev može biti odbijen čak i ako je inače opravdan
Kako pripremiti dokumentaciju za sporni slučaj:
- Fotografije sa lica mesta odmah po nezgodi, pre pomeranja vozila
- Policijski zapisnik ili Evropski izveštaj potpisan od obe strane
- Medicinska dokumentacija ako ima telesnih povreda
- Predračun ili faktura za popravku vozila od ovlašćenog servisa
- Svedoci sa kontakt podacima, ako postoje
- Snimak sa nadzorne kamere ili dashcam ukoliko je dostupan
Ključno: Svaku komunikaciju sa osiguravačem vodite pisanim putem. Pozivi se ne pamte, mejlovi i pisma ostaju kao dokaz. Ako vam nešto obećaju usmeno, zatražite potvrdu u pisanoj formi.
Rokovi su mesta gde najčešći problemi u postupku naknade eskaliraju do neostvarenih prava. Rok za prijavu štete je u većini polisa između 5 i 15 dana od dana nezgode. Neke polise traže hitnu prijavu, posebno kod krađe ili većih materijalnih šteta.
Ako ste u sporu, a osiguravač odbija da isplati ili nudi iznos koji nije realan, imate konkretne korake: pisani prigovor direktno osiguravaju, žalba Narodnoj banci Srbije koja vrši nadzor nad osiguravajućim društvima, a u krajnjem slučaju sudski put. U svim tim koracima, koraci ka naplati maksimalne štete počinju od uredne i kompletne dokumentacije.
Šta većina ljudi zaboravi kad tumači sopstvenu polisu
Kroz razgovore sa oštećenima, vidimo isti obrazac iznova i iznova. Polisa se vadi iz fioke tek posle nezgode. Tada počinje brzo listanje, traženje odgovora u panici. I tada se otkriva: isključenje koje se nije primetilo, rok koji je propušten za samo dva dana, izjava data na licu mesta koja je bila pogrešna.
Najčešća greška nije neznanje, već selektivno čitanje. Korisnici fokusiraju pažnju na iznose pokrića i premije, a isključenja i uslove tretiraju kao sitan tekst koji ne valja čitati. Upravo taj sitan tekst osiguravačima daje pravni osnov da odbiju zahtev koji je inače opravdan.
Realna šteta i iznos naknade nikada nisu automatski isti. Osiguravač polazi od sopstvene procene, koja gotovo uvek ide u prilog osiguravaču. Vaša dokumentacija, procene veštaka i poznavanje polise jedine su protivteže tom procesu.
Najvažniji savet koji možemo dati, a koji se retko čuje: nikada ne potpisujte dokument kojim se odričete dela prava ili prihvatate konačnu isplatu bez konsultacije sa stručnjakom. Jednom potpisan dokument o konačnoj isplati uglavnom znači kraj postupka, bez mogućnosti naknadnog traženja razlike.
Pratite pisanu komunikaciju od prvog dana. Dokumentujte sve. I ako sumnjate u iznos koji vam nude, zatražite detaljno obrazloženje i savete za komunikaciju sa osiguravačem pre nego što napravite bilo kakav sledeći korak.
Kako do maksimalne naplate prava: gde pronaći proverenu pomoć
Sada kada ste razumeli kako polisa funkcioniše, ko ima pravo na naknadu i gde su najčešće zamke, vreme je da to znanje iskoristite u praksi.
Navigacija kroz zahteve za naknadu štete zahteva vreme, preciznost i poznavanje procedura koje većina oštećenih jednostavno nema na raspolaganju. Upravo tu dolazi stručna podrška do izražaja. Na presretac.rs možete besplatno pokrenuti postupak naplate štete uz podršku iskusnog tima koji poznaje svaki korak procesa, od procene štete do konačne isplate. Bez skrivenih troškova, bez komplikovane administracije. Usluga je u potpunosti besplatna za korisnike, jer tim radi u vaše ime i u vašem interesu. Saznajte više o tome kako stručna podrška u naplati štete može da promeni ishod vašeg slučaja i obezbedi vam naknadu koju zaslužujete.
Najčešća pitanja
Ko ima pravo na isplatu iz AO polise u saobraćajnoj nezgodi?
Pravo na isplatu iz AO polise ima isključivo treće lice koje trpi štetu, ne vozač koji je prouzrokovao štetu. Osiguranik koji je skrivio nezgodu nema pravo na naknadu iz sopstvene AO polise.
Koji je rok za prijavu štete posle nezgode?
Rok za prijavu zavisi od konkretne polise, ali uslovi polise obično propisuju rok od 5 do 15 dana od dana nezgode. Prekoračenje roka može biti osnov za odbijanje zahteva čak i kada je šteta jasna.
Da li AO polisa pokriva štetu na mom vozilu?
Ne. AO ne pokriva štetu na vozilu osiguranika koji je prouzrokovao nezgodu, niti njegove telesne povrede. Za to je potrebno kasko osiguranje kao dobrovoljno, posebno ugovoreno pokriće.
Šta da radim ako osiguranje odbije isplatu?
Najpre detaljno proverite uslove i isključenja polise da biste razumeli na čemu se temelji odbijenica. Zatim se konsultujte sa stručnjakom ili podnesite pisani prigovor osiguravaču uz kompletnu dokumentaciju.
Preporučeno
Svi žele brza i bezbrižna rešenja za naplatu štete ali ponuda nikad nije bila veća. Novi servisi stižu iz godine u godinu i često nude zanimljive mogućnosti koje privlače pažnju korisnika. Da li je moguće pronaći bolju opciju koja olakšava ceo proces i štedi vreme? Ponekad je odgovor sakriven u detaljima. Spremite se da otkrijete koja rešenja se izdvajaju i koja kombinacija usluga zaista može da promeni vašu svakodnevicu.
Sadržaj
Presretač
Na prvi pogled
Presretač je naš jasni prvi izbor za žrtve saobraćajnih nezgoda koje traže maksimalnu naknadu bez finansijskog rizika. Servis kombinuje brzinu, pravnu ekspertizu i model isplate koji stavlja novac direktno na vaš račun.
Osnovne karakteristike
Presretač nudi besplatna procena slučaja u 24–48h, garanciju uspeha i finansiranje troškova naplate štete. Tim radi sa advokatskim kancelarijama, sudskim veštacima i proceniteljima kako bi sve procese vodio profesionalno.
- Besplatna procena u 24–48h
- Garancija uspeha bez finansijskog rizika za klijenta
- Saradnja sa advokatima, veštacima i proceniteljima
- Direktna isplata štete na tekući račun
- Finansiranje troškova naplate
Prednosti
- Besplatne usluge štite klijenta od početnih troškova i uklanjaju prepreku za pokretanje postupka.
- Brza i profesionalna obrada smanjuje vreme čekanja i ubrzava isplatu koja vam je potrebna.
- Garantovana maksimalna isplata znači da Presretač aktivno radi na najvećem mogućem iznosu umesto na brzom rešenju.
- Ušteda vremena i novca nastaje jer agencija preuzima komunikaciju sa osiguravačem i pravne troškove.
- Kompletna podrška vodi vas kroz svaki korak od dokumentacije do prijema novca.
Kome je namenjeno
Ovo je idealan izbor za osobe povređene u saobraćajnim nezgodama koje zahtevaju pravnu zaštitu i hoće punu finansijsku nadoknadu bez plaćanja unapred. Ako želite da neko vodi ceo proces umesto vas, Presretač preuzima praktično sve obaveze.
Jedinstvena vrednost
Presretač postavlja standard kroz kombinaciju bezbednog modela bez rizika i usluge koja praktično garantuje maksimalnu isplatu na vaš račun. Finansiranje troškova naplate i tim stručnjaka eliminišu tipične prepreke koje usporavaju dobijanje novca. Pametni klijenti biraju Presretač jer dobijaju pravnu snagu advokata bez sopstvenog finansijskog ulaganja.
Ograničenja su svedena na minimalno. Nije jasno prikazana cena jer su usluge besplatne za korisnike, a zahtevi za dokumentacijom postoje jer je preciznost potrebna za ostvarenje maksimalne naknade.
Praktičan primer upotrebe
Klijent učestvuje u sudaru, kontaktira Presretač i šalje dokumente. Tim agencije radi detaljnu analizu, angažuje sudskog veštaka i advokata, finansira postupak i ostvaruje maksimalnu isplatu direktno na tekući račun klijenta. Brzo. Transparentno. Bez troškova za klijenta.
Cene
Usluge su potpuno besplatne za korisnike. Model rada podrazumeva da klijent ne plaća članarine ni početne naknade, a svi troškovi naplate pokriva agencija dok traje postupak.
Website: https://presretac.rs
Naplata štete
Na prvi pogled
Naplata štete nudi specijalizovane usluge za ostvarivanje maksimalne naknade u slučajevima saobraćajnih nezgoda, povreda na radu i štete na imovini. Na osnovu dostupnih podataka ova usluga kombinuje Maksimalna naplata štete i praktično finansiranje postupka.
Ključne karakteristike
Kompanija ističe Efikasnost u naplati 98% kao meru uspeha i navodi usluge kao što su detaljna procena štete na vozilu i online naplata štete. Tim pruža pravnu podršku, procenu štete i finansiranje postupka bez skrivenih troškova.
Naplata štete takođe nudi raznovrsne usluge prilagođene pojedinačnim potrebama klijenata. Proces uključuje obradu i realizaciju odštetnih zahteva uz pomoć stručnog tima saradnika.
Prednosti
-
Visoka efektivnost u ostvarivanju prava na naknadu štete jasno pokazuje fokus na rezultat i isplatu klijentima.
-
Profesionalnost i stručnost tima omogućavaju bolje predstavljanje vašeg slučaja pred osiguranjem ili trećim licima.
-
Ušteda vremena za klijente smanjuje administrativne obaveze i ubrzava proces naplate štete.
-
Stručna procena i finansiranje postupka pomažu klijentima koji nemaju sredstava za pokretanje postupka.
-
Raznovrsne usluge prilagođene potrebama omogućavaju rad sa slučajevima od ujeda pasa do štete na imovini.
Nedostaci
-
Moguće ograničenja u opisima usluga na sajtu otežavaju brzo razumevanje svih detalja ponude.
-
Nema jasnih informacija o cenama na sajtu što znači da morate kontaktirati firmu radi konkretnih troškova.
-
Kompleksnost procesa može predstavljati problem za korisnike koji nisu upoznati sa procedurama i zahtevima dokumentacije.
Za koga je
Ovo je usluga namenjena fizičkim licima koja su učestvovala u saobraćajnim nezgodama, povređenim osobama ili vlasnicima vozila i imovine koji traže maksimalnu naknadu uz stručnu podršku. Ako želite da delegirate administraciju i pregovore, ovo je praktičan izbor.
Ako tražite jasan cenovnik pre kontakta možda ćete biti razočarani. Ipak, ako vam trebaju procena štete i finansiranje postupka, Naplata štete je dizajnirana za takve slučajeve.
Jedinstvena ponuda vrednosti
Jedinstvena snaga firme leži u kombinaciji visoke stope uspeha i mogućnosti finansiranja procesa. Online naplata štete i detaljna procena vozila ubrzavaju put do isplate i smanjuju vašu administrativnu teret.
Ta ponuda posebno pomaže ljudima koji nemaju vremena ili iskustva da prate složene procedure i pregovore sa osiguravajućim društvima.
Praktičan primer upotrebe
Klijent koji je učestvovao u saobraćajnoj nezgodi angažuje Naplata štete za procenu štete, pravnu podršku i realizaciju odštetnog zahteva. Tim vodi proces od procene do isplate kako bi klijent dobio maksimalnu nadoknadu.
To znači manje poziva osiguranju i više vremena za oporavak ili popravku vozila.
Cene
Cene nisu navedene na sajtu. Preporučuje se direktan kontakt sa Naplata štete radi detalja o honorarima, konsultacijama i eventualnom finansiranju postupka.
Website: https://naplatastete.co.rs
Na prvi pogled
Naplatastete.com nudi praktičnu uslugu za vlasnike vozila koji žele brzu procenu štete bez odlaska u osiguravajuće društvo ili servis. Njihova glavna prednost je što dolaze na adresu korisnika i posreduju u zahtevu za isplatu.
Osnovne funkcije
Platforma pruža procenu štete na terenu koristeći cene originalnih delova kako bi izračunala realnu vrednost popravke. Tim pomaže u pripremi i podnošenju zahteva osiguravajućim društvima i prati ceo proces do isplate.
Prednosti
-
Procena na vašoj lokaciji: Dolazak tima na mesto korisnika štedi vreme i uklanja potrebu za odlaskom u radionicu ili kancelariju osiguranja.
-
Brza procena po cenama originalnih delova: Upotrebljavaju cene delova koje povećavaju šansu za veću i pravedniju naknadu od osiguranja.
-
Pomoć pri podnošenju zahteva: Tim vodi papirologiju i komunikaciju sa osiguranjem, što smanjuje stres za povređene i zaposlene osobe.
-
Isplata direktno na račun: Nakon regulisanja, korisnik prima novac na svoj bankovni račun, bez dodatnih koraka.
-
Nema inicijalnih troškova: Usluga je besplatna dok se ne dobije isplata, što znači da ne plaćate unapred.
Mane
-
Naknada od 15% nakon isplate: Iako je usluga besplatna na početku, platforma zaračunava 15% provizije od dobijene sume, što smanjuje krajnji iznos koji stiže do vas.
-
Ograničene informacije o vanmrežnim uslugama: Nije jasno koje su dodatne usluge dostupne van procene na terenu, poput pravne podrške ili asistencije u sporu.
-
Zavisnost od saradnje osiguravajućih društava: Brzina i ishod zavise od volje i postupaka osiguravajućih kuća, na šta Naplatastete.com ima ograničen uticaj.
Za koga je
Usluga je namenjena vlasnicima vozila koji žele da brzo i bez muke dobiju procenu štete i pokrenu zahtev za naknadu. Posebno je korisna osobama koje su povređene ili nemaju vremena i snage za papirologiju i posete osiguranju.
Jedinstvena vrednost
Glavna prednost Naplatastete.com je kombinacija mobilne procene i direktne podrške u komunikaciji sa osiguranjem, što uklanja logističke prepreke za korisnika. To čini proces prikladnim za one koji traže brzo rešenje nakon nezgode.
Realni primer primene
Posle sudara, vlasnik automobila poziva Naplatastete.com i dogovara dolazak procenitelja na kućnu adresu istog dana. Tim izrađuje procenu, podnosi zahtev osiguranju i nakon odobrenja korisnik prima isplatu na račun uz odbitak dogovorene provizije.
Cena
Usluga je besplatna u fazi procene i podnošenja zahteva. Naplaćuje se 15% provizije od iznosa koji osiguranje isplati korisniku, odnosno plaća se nakon što novac stigne na račun.
Vebsajt: https://naplatastete.com
Poređenje Alata za Ostvarivanje Naknada iz Osiguranja
U sledećoj tabeli nalaze se ključne karakteristike i prednosti tri vodeće usluge za ostvarivanje naknada iz osiguranja opisane u članku. Uporedite njihove funkcionalnosti kako biste odabrali odgovarajući servis za vaše potrebe.
| Naziv usluge |
Ključne karakteristike |
Prednosti |
Mane |
Cena |
| Presretač |
Besplatna procena u 24-48h; Garancija uspeha; Finansiranje troškova naplate |
Brza i profesionalna obrada; Maksimalne isplate; Kompletna pravna podrška |
Zahtevan nivo dokumentacije |
Besplatno za korisnike |
| Naplata štete |
Detaljna procena štete; Efikasnost od 98%; Online podrška |
Visoka efektivnost; Prilagođene usluge; Adminstrativna podrška |
Nepotpun cenovnik usluga; Kompleksan proces za manje upućene |
Kontaktirati za više informacija |
| Naplatastete.com |
Procena štete na terenu; Podrška pri podnošenju zahteva; Bez početnih troškova |
Procena na lokaciji; Brza procena po cenama originalnih delova; Finansijska pristupačnost |
Provizija od 15% na dobijenu naknadu; Zavisi od pristupa osiguravajućim društvima |
15% provizije na ostvarenu isplatu |
Detaljno proučite ponuđene opcije kako biste pronašli rešenje koje odgovara vašim potrebama u ostvarivanju naknada iz osiguranja.
Maksimalna naknada štete bez finansijskog rizika uz Presretač
Ako ste u potrazi za pouzdanim i efikasnim rešenjima za naplatu štete, članak o top 3 najpopularnije alternative jasno ukazuje na izazove kao što su nedostatak transparentnosti, visoki troškovi ili komplikovani pravni postupci. Vaš cilj je da dobijete maksimalnu naknadu brzo i bez dodatnih troškova.
Zato je pravo vreme da iskoristite uslugu na Presretač jer vam nudi potpunu pravnu podršku i finansiranje troškova naplate bez početnih plaćanja. Presretač preuzima celu proceduru od procene do isplate direktno na vaš račun što štedi vaše vreme i smanjuje stres. Ne čekajte da problemi narastu kontaktirajte nas odmah i osigurajte maksimalnu naknadu bez rizika.
Često postavljana pitanja
Koje su prednosti korišćenja alternativa za naplatastete.rs?
Korišćenje alternativa može pružiti različite pristupe prema naplati štete, što može uključivati bržu obradu ili specijalizovane usluge. Istraživanjem različitih opcija, možete pronaći rešenja koja bolje odgovaraju vašim potrebama.
Kako mogu uporediti različite usluge naplate štete?
Uporedite usluge na osnovu njihovih karakteristika kao što su brzina procene, uspešnost naplate i transparentnost troškova. Napravite listu kriterijuma koji su vam važni da biste lakše doneli odluku.
Da li su usluge naplate štete besplatne u svim alternativama?
Nisu sve usluge besplatne. Neke alternative mogu naplatiti procenat od ostvarene naknade, pa je važno proveriti uslove pre nego što se odlučite.
Kako mogu započeti proces naplate štete sa alternativnim uslugama?
Da biste započeli, kontaktirajte odabranu alternativnu uslugu putem njihove veb stranice ili telefona i pružite im potrebne informacije. Obično će vam potrebni dokumenti biti navedeni tokom inicijalnog kontakta.
Koliko vremena obično traje proces naplate štete?
Trajanje procesa može varirati u zavisnosti od usluge i složenosti slučaja, ali većina alternativnih usluga nastoji da obezbedi isplatu u roku od nekoliko nedelja. Pratite sve korake kako biste ubrzali proces.
Kako da pripremim potrebne dokumente za naplatu štete?
Pripremite dokumente poput saobraćajnih izveštaja, medicinskih izveštaja, i bilo kakve korespondencije sa osiguravajućim društvima. Organizujte ih unapred kako biste olakšali postupak prijave.
Preporučeno
TL;DR:
- Greške u komunikaciji sa osiguravačem mogu smanjiti vašu odštetu i produžiti postupak.
- Važno je da smireno i faktografski opisujete događaj, tražite vreme i ne potpisujete bez razumevanja.
- Prikupljanje dokaza poput fotografija, zapisnika i svedočenja jača vašu pravnu poziciju i štiti interese.
Posle saobraćajne nezgode, adrenalin i stres mogu vas navesti da kažete ili potpišete nešto što će vas skupo koštati. Mnogi oštećeni nisu ni svesni da su već u prvim minutima razgovora sa osiguravačem napravili greške koje su im smanjile ili čak blokirale isplatu odštete. Nepravilna ili neprecizna komunikacija može negativno uticati na procenu odgovornosti, produžiti postupak ili dovesti do odbijanja zahteva. U ovom vodiču dobijate konkretne, proverene savete koji vas štite od skupih grešaka i vode ka što većoj naknadi.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Izbegavajte brzopletost |
Uzmite vreme za pripremu, konsultacije i pisane izjave umesto ishitrenih odgovora. |
| Prikupite sve materijalne dokaze |
Fotografije, kontakt svedoka i zapisnik su ključ za lakše rešavanje i sigurnu naknadu. |
| Budite precizni i smireni |
Izjavljujte samo činjenice, bez pretpostavki ili komentara o krivici. |
| Izbegavajte uobičajene greške |
Analizirajte i izbegnite tipične zamke koje mogu usporiti ili umanjiti isplatu odštete. |
Osnovna pravila komunikacije posle nezgode
Nakon što znate zašto je komunikacija presudna, pogledajmo šta znači dobra priprema za prvi kontakt sa osiguravačem. Pravila nisu komplikovana, ali zahtevaju svesnu primenu, naročito u trenucima stresa.
Prvo i najvažnije: nikada ne žurite sa izjavama. Osiguravači često postavljaju pitanja odmah na licu mesta ili pozivaju oštećene odmah posle nezgode. Osećaj hitnosti koji stvaraju nije uvek u vašem interesu. Emotivne ili neprecizne izjave mogu imati dugoročne posledice na ishod zahteva, pa je smirenost vaše prvo oružje.
Evo ključnih pravila kojih se treba pridržavati:
- Komunicirajte smireno i faktografski. Opisujte samo ono što ste videli i doživeli, bez pretpostavljanja ko je kriv.
- Tražite vreme. Imate pravo da se pripremite pre davanja bilo kakve izjave. Nikada ne odgovarajte pod pritiskom trenutka.
- Ne razgovarajte o procenama štete na licu mesta. Procena materijalnih šteta zahteva stručnu analizu, ne improvizaciju.
- Ništa ne potpisujte bez čitanja. Svaki dokument koji potpisujete može biti korišćen kao dokaz. Ako nešto ne razumete, ne potpisujte.
- Pozovite podršku. Ako imate bilo kakve nedoumice, kontaktirajte pravnog savetnika pre nego što nastavite komunikaciju.
Upoznajte se sa vašim pravima i koracima odmah posle nezgode, jer svaki propušteni korak može biti iskorišćen protiv vas. Dobro je znati i koje mogućnosti pruža pravna zaštita u nezgodama tokom celog postupka naknade.
Profesionalni savet: Pre nego što pozovete osiguravača, zapišite sve detalje nezgode dok su još sveži u sećanju. Datum, vreme, lokacija, opis događaja i svi učesnici. Ovaj lični zapis biće vaša osnova za konzistentno i precizno izjašnjavanje.
Prikupljanje i korišćenje dokaza za snažnu poziciju
Osim osnovne komunikacije, važno je da sve što izjavite bude potkrepljeno dokazima. Jačina vašeg zahteva direktno zavisi od kvaliteta dokaza koje posedujete. Što su dokazi bolji, manji je prostor za osiguravaču da ospori vaše navode.
Evo koraka koje treba preduzeti odmah posle nezgode:
- Fotografišite sve. Položaj vozila, oštećenja, oznake na putu, saobraćajne znakove, kočione tragove i okolinu. Fotografije ne smeju da sačekaju jer se stanje na licu mesta menja.
- Snimajte video. Kratki video zapis daje bolji kontekst nego fotografija i teže se osporava.
- Prikupite kontakte svedoka. Ime, prezime i broj telefona svake osobe koja je videla nezgodu mogu biti presudni.
- Sačekajte policiju i uzmite zapisnik. Policijski zapisnik o nezgodi je jedan od najvažnijih dokumenata. Uvek tražite kopiju.
- Dokumentujte povrede. Ako ste povređeni, fotografišite povrede i odmah idite na medicinsku procenu. Medicinska dokumentacija je neophodna za naknadu nematerijalne štete.
- Čuvajte sve račune i troškove. Svaki trošak koji nastane kao posledica nezgode mora biti dokumentovan.
Materijalni dokazi kao što su fotografije, tragovi i policijski zapisnik olakšavaju utvrđivanje odgovornosti i štite interes oštećenog. To znači da svaki dokaz koji prikupite direktno jača vašu pregovaračku poziciju.
| Vrsta dokaza |
Zašto je važan |
Kada ga pribaviti |
| Fotografije mesta nezgode |
Prikazuju stanje pre izmena na licu mesta |
Odmah posle nezgode |
| Video snimak |
Kontekst i tok događaja |
Odmah posle nezgode |
| Podaci svedoka |
Nezavisna potvrda verzije događaja |
Na licu mesta |
| Policijski zapisnik |
Zvanično utvrđivanje okolnosti |
Odmah od policije |
| Medicinska dokumentacija |
Dokazuje povrede i njihovu vezu sa nezgodom |
U toku lečenja |
| Računi i troškovi |
Dokumentuje materijalnu štetu |
Tokom celog postupka |
Sve o tome šta se smatra priznatim dokazima za naknadu možete saznati kroz detaljan pregled prihvatljive dokumentacije. Isto tako, naučite kako se pravilno koristi zapisnik o nezgodi i zašto je toliko bitan. Za one koji žele da u potpunosti razumeju proceduru, postoji i detaljan vodič o tome kako dokazivanje štete direktno utiče na visinu naknade.
Profesionalni savet: Ne brinite ako niste uspeli da prikupite sve dokaze na licu mesta. Kamera sa susednog objekta, podaci iz vozačevog telefona ili svedoci koji su prošli mimo mogu biti pronađeni i naknadno. Uvek vredi pitati.
Pisane i usmene izjave – kako pristupiti i šta tražiti
Kada ste skupili dokaze, sledeći izazov je davanje izjava osiguravaču. Ovo je deo postupka koji mnogi potcenjuju, a upravo tu se najčešće prave greške koje utiču na krajnji ishod.
Razlika između usmenih i pisanih izjava nije samo formalna. Usmena izjava je lakše osporiva, lakše se pogrešno protumači i teže se kontroliše. Pisana izjava vam daje vreme da razmislite, formulišete tačno ono što želite da kažete i sačuvate dokaz o tome šta ste rekli. Jednom data pisana ili snimljena izjava može postati dokaz u reviziji, žalbenim postupcima ili sudu. Zbog toga uvek insistirajte na pisanoj formi.
| Vrsta izjave |
Prednosti |
Rizici |
| Usmena izjava |
Brza, direktna |
Teško dokaziva, lako pogrešno tumačena |
| Pisana izjava |
Precizna, kontrolisana, trajno dokumentovana |
Zahteva vreme za pripremu |
| Snimljena izjava |
Jasna i neporeciva |
Može biti korišćena bez vašeg znanja o kontekstu |
Evo konkretnih primera kako tražiti vreme i pisanu formu:
Šta reći kada osiguravač insistira na hitnoj izjavi:
“Razumem da hitnost postoji, ali želim da se pripremim i sve izjavim tačno. Molim vas da mi pošaljete pitanja u pisanoj formi, ili da zakazemo termin za izjavu.”
Šta reći kada vas pitaju o krivici:
“Nisam u poziciji da se izjašnjavam o odgovornosti bez uvida u sve relevantne okolnosti i dokumentaciju.”
“Pravo na pripremu izjave nije izgovor, to je vaše zakonsko pravo i razumna mera opreza.”
Koristite praktičan vodič za prijavu nezgode kako biste razumeli koji su sve koraci u zvaničnoj proceduri i kako da ih pratite korak po korak.
Najčešće greške u komunikaciji i kako ih izbeći
Kako biste maksimizirali uspeh, treba znati koje tipične zamke treba izbegavati. Ove greške ne prave samo neiskusni vozači. Prave ih i oni koji su prolazili kroz ovaj postupak pre, jednostavno zato što su bili pod stresom ili nisu imali tačne informacije.
Nepravilna ili emotivna komunikacija dovodi do produženja postupka, smanjenja naknade i mogućnosti odbijanja zahteva. Budite svesni ovih zamki:
- Neprecizne izjave. Reči poput “mislim”, “možda” ili “nisam siguran” otvaraju prostor za osporavanje. Govorite samo ono što znate sa sigurnošću.
- Priznavanje krivice pod pritiskom. Čak i izraz “žao mi je” može biti interpretiran kao implicitno priznanje krivice. Budite oprezni sa svakom rečju.
- Zanemarivanje dokaza. Mnogi oštećeni odlaze sa lica mesta bez fotografija ili kontakata svedoka. Ovo je greška koju je teško ispraviti.
- Potpisivanje dokumenata bez analize. Osiguravači ponekad nude brzu nagodbu koja izgleda atraktivno, ali je daleko ispod realne vrednosti štete. Nikada ne potpisujte bez stručne procene.
- Nepraćenje toka predmeta. Postupak naknade može trajati mesecima. Oštećeni koji ne prate rokove i dopis ne mogu blagovremeno reagovati na eventualna osporavanja ili zahteve za dopunom dokumentacije.
- Previše informacija. Nemojte dobrovoljno davati informacije koje vas mogu oštetiti. Odgovarajte na pitanja kratko i precizno, bez dodatnog objašnjavanja.
Detaljan pregled najčešćih grešaka u prijavi može vam pomoći da razumete gde tačno postupak može zapeti. Za one koji su već u postupku i naišli na komplikacije, postoji i vodič o problemima u procesu naknade i kako ih prevazići.
Zašto su male greške najskuplje: Šta iskustvo stručnjaka pokazuje
Nakon što ste naučili šta sve može krenuti po zlu, pogled iz prakse donosi dragocena iskustva za pravilan pristup.
Iz iskustva u rešavanju predmeta naknade štete, jedan obrazac se ponavlja iznova i iznova: najveće finansijske gubitke ne nanose dramatične greške, već sitnice u komunikaciji. Jedna nepromišljena rečenica, jedna nepotrebna informacija data u trenutku stresa, jedan potpis na dokumentu koji nije pažljivo pročitan. Upravo te sitnice osiguravači koriste za smanjenje ili odbijanje zahteva.
Evo konkretnog primera. Zamislite da vam osiguravač nazove dva dana posle nezgode i pita kako se osećate. Kažete “bolje, hvala”. Ova rečenica može biti interpretirana kao potvrda da vaše povrede nisu ozbiljne, što direktno utiče na procenu nematerijalne štete. Niste lagali, ali niste ni bili svesni posledica. Upravo to je suštinska zamka.
Najveći rizik leži u izjavi datoj u stresu. Bolje je tražiti vreme, konsultovati se i tražiti pisanu formu uvek kada je to moguće. Ovo nije slabost. To je strategija.
Iskusni stručnjaci uvek savetuju istu stvar: napravite korak unazad pre svakog odgovora. Pitajte se da li ta informacija mora biti data odmah, da li ste je formulisali precizno i da li postoji bolji kanal za davanje te informacije. Pisana forma je skoro uvek sigurnija.
Još jedna neočekivana lekcija iz prakse: oštećeni koji su previše kooperativni i otvoreni često bivaju u lošijoj poziciji od onih koji pažljivo biraju šta će i kada reći. Dobra volja i transparentnost su vrednosti, ali moraju biti usmerene kroz pravi kanal i u pravom trenutku. Konsultovanje stručnjaka pre prvog kontakta sa osiguravačem nije luksuz, to je ulaganje koje se višestruko isplati.
Za praktične smernice o tome kako izbeći greške koje najčešće koštaju oštećene, pogledajte vodič o izbegavanju grešaka u prijavi.
Kako do maksimalne naknade uz pomoć stručnjaka
Ako niste sigurni ili želite da izbegnete skupe greške, postoji rešenje koje podrazumeva stručnu pravnu podršku. Sve što ste naučili u ovom vodiču pokazuje koliko je svaki korak bitan, ali i koliko je teško sve to pratiti sam, naročito dok ste pod stresom i bavite se oporavkom od nezgode.
Udruženje Presretač nudi potpuno besplatnu uslugu za oštećene u saobraćajnim nezgodama. Ne morate da brinete o troškovima konsultacije ili pravnog zastupanja jer sve to pokriva sistem koji radi u vaše ime. Stručnjaci koji rade sa vama imaju iskustvo u pregovorima sa osiguravačima i znaju tačno koje argumente koristiti, kada tražiti pisane izjave i kako maksimizirati vrednost vašeg zahteva. Za maksimalnu naknadu štete potrebno je pametno upravljati svakim korakom postupka, od prvog dokumenta do finalne isplate. Posetite presretac.rs i zakažite besplatnu procenu vašeg slučaja bez ikakve obaveze.
Najčešća pitanja o komunikaciji sa osiguravačem
Da li moram odmah da dam izjavu osiguravaču posle nezgode?
Ne, imate pravo da tražite vreme za pripremu i savetovanje pre davanja izjave. Preporuka je izbegavati improvizovane izjave u stresu i iskoristiti vreme za pripremu preciznog i konzistentnog iskaza.
Insistirajte na pisanoj izjavi i svom pravu da se pripremite ili konsultujete pre odgovora. Pisane izjave omogućavaju veću kontrolu i smanjuju rizik od grešaka koje bi se koristile protiv vas.
Koji su najvažniji dokazi prilikom prijave štete?
Najvažniji su fotografije mesta nezgode, tragovi, kontakti svedoka i policijski zapisnik. Materijalni dokazi kao što su fotografije i zapisnik daju dodatnu pravnu sigurnost i teže se osporavaju u postupku.
Da li treba priznati krivicu tokom komunikacije sa osiguravačem?
Ne, izbegavajte bilo kakvo izjašnjavanje o krivici dok ne prikupite sve dokaze i konsultujete stručnjaka. Emotivne ili zaključne izjave o krivici mogu negativno uticati na ceo postupak naknade i smanjiti iznos koji vam pripada.
Preporučeno