TL;DR:
- Proces isplate štete kod osiguravača traje od 8 do 60 dana, u zavisnosti od složenosti.
- Najvažniji faktori su kompletna dokumentacija i pravovremeni postupci oštećenog.
- Aktivno praćenje i stručna pomoć mogu ubrzati ceo proces i smanjiti probleme.
Mnogi koji su prošli kroz saobraćajnu nezgodu očekuju da će novac stići za nekoliko dana. Stvarnost je često drugačija. Proces isplate štete može trajati od svega 8 dana za manje iznose, pa sve do 60 dana ili više za složenije slučajeve. Razlika između brzog i sporog procesa najčešće ne leži u volji osiguravača, već u tome koliko ste vi sami bili pripremljeni. U ovom vodiču ćete saznati koji faktori zaista utiču na trajanje isplate, koje rokove možete realno očekivati i koje korake ne smete preskočiti ako želite novac što pre.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Brzina zavisi od dokumentacije |
Kompletna i precizna dokumentacija skraćuje rok za dobijanje isplate. |
| Male štete — ekspresno |
Male štete (do 500 evra) mogu biti isplaćene za oko 8 dana. |
| Veće štete zahtevaju duže provere |
Za veće odštete proces isplate može trajati do 60 dana. |
| Pomoć pravnika ubrzava postupak |
Stručna pomoć i brza reakcija značajno smanjuju broj grešaka i dužinu postupka. |
Šta utiče na trajanje isplate štete
Kada govorimo o isplati naknade štete, ne postoji jedan univerzalni rok koji važi za sve situacije. Svaki slučaj je drugačiji, a vreme čekanja zavisi od više međusobno povezanih faktora. Razumevanje ovih faktora daje vam moć da aktivno utičete na brzinu procesa.
Prvi i najvažniji faktor je vrsta i obim prijavljene štete. Manja materijalna šteta na vozilu vredna nekoliko stotina evra prolazi kroz znatno jednostavniji postupak od telesnih povreda ili totalne štete na vozilu. Osiguravači imaju interne procedure koje razlikuju ove kategorije, a svaka od njih nosi drugačije vreme obrade.
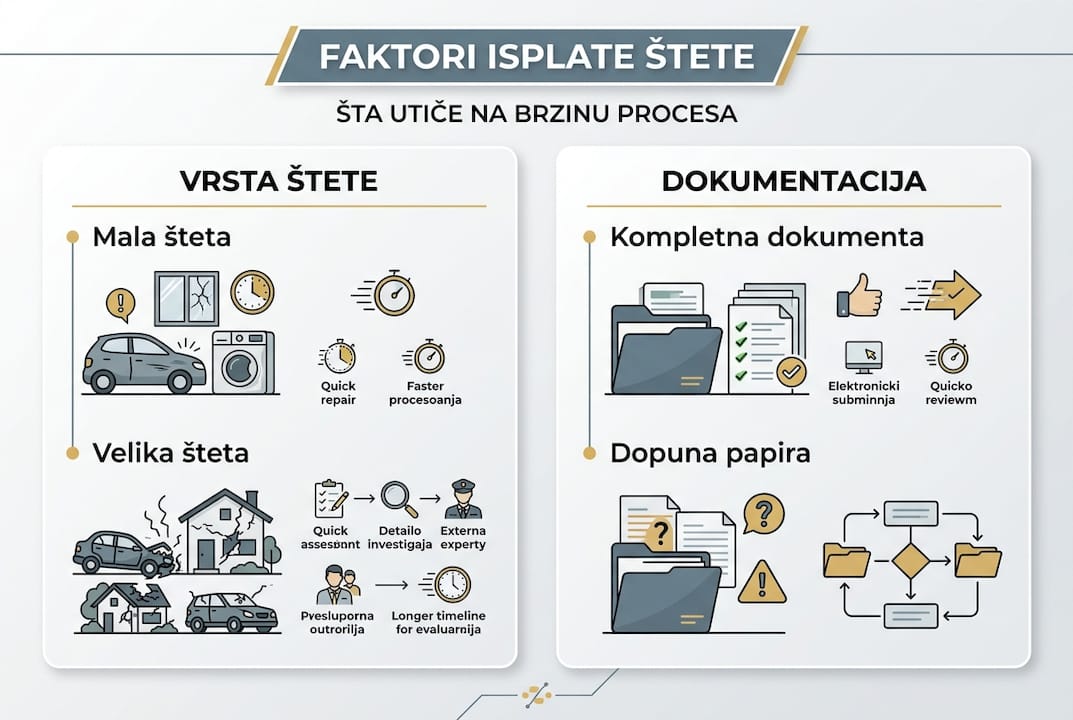
Drugi ključni faktor je kompletnost dokumentacije. Ovo je ujedno i najčešći uzrok kašnjenja. Ako nedostaje i jedan jedini dokument, ceo postupak staje dok se taj papir ne pribavi i dostavi. Tok naknade štete u Srbiji podrazumeva nekoliko obaveznih koraka, i svaki od njih zahteva odgovarajuću dokumentaciju.
Treći faktor su interne procedure osiguravača. Svako osiguravajuće društvo ima sopstvene rokove za obradu zahteva, timove za procenu i sisteme za verifikaciju. Neki su efikasniji, neki sporiji. Na ovo direktno ne možete uticati, ali možete smanjiti vreme koje vaš predmet provodi u čekanju.
Četvrti faktor je procena štete na terenu. Za veće iznose, osiguravač šalje svog procenitelja koji fizički pregleda vozilo ili imovinu. Zakazivanje ovog pregleda, sam pregled i izrada izveštaja dodaju vreme na ukupni rok.
Peti faktor su eventualne žalbe i sporovi. Ako se ne slažete sa ponuđenim iznosom i podnesete prigovor, proces se produžava. Ako dođe do sudskog spora, trajanje se meri godinama, a ne danima.
Kao opšte pravilo, isplata štete traje od 8 do 60 dana računato od trenutka kada osiguravaču dostavite kompletnu dokumentaciju. Ključna reč je “kompletnu”.
Važno: Rok počinje da teče tek od dana kada je vaš zahtev sa svim potrebnim dokumentima zvanično primljen i evidentiran kod osiguravača. Svaki nedostatak resetuje ovaj rok.
Najčešći razlozi kašnjenja su:
- Nepotpuna ili netačna dokumentacija
- Nedostajući policijski zapisnik ili Evropski izveštaj
- Fotografije koje ne dokumentuju štetu dovoljno jasno
- Kašnjenje u dostavi lekarskih izveštaja za telesne povrede
- Neslaganje oko procenjene vrednosti štete
- Dodatne provere koje osiguravač inicira pri sumnji u okolnosti nezgode
Rokovi za isplatu: šta možete očekivati
Konkretni rokovi su ono što vas zaista zanima, pa pogledajmo realne scenarije. Razlika između 8 i 60 dana nije mala, i zavisi od jasnih parametara.
Male štete do 500 evra prolaze kroz ubrzanu proceduru. Ako dokumentacija bude kompletna od prvog dana, isplata može stići za svega 8 do 15 radnih dana. Ovo su najčešće štete na karoseriji, ogrebotine ili lom stakla.
Srednje štete od 500 do 3.000 evra zahtevaju detaljniju procenu. Ovde se obično šalje procenitelj na teren, a rok se kreće između 20 i 40 dana od kompletiranja dokumentacije.
Veće štete i telesne povrede su najsloženija kategorija. Medicinska dokumentacija, veštačenja i složene procene mogu produljiti rok do 60 dana, a ponekad i duže ako postoje sporni elementi.
| Vrsta štete |
Okvirni rok isplate |
Ključni uslov |
| Mala materijalna šteta (do 500 EUR) |
8 do 15 dana |
Kompletna dokumentacija odmah |
| Srednja materijalna šteta |
20 do 40 dana |
Procena na terenu |
| Velika šteta ili totalna |
40 do 60 dana |
Veštačenje i procene |
| Telesna povreda |
30 do 60+ dana |
Medicinska dokumentacija |
| Sporni slučaj ili prigovor |
60 do 90+ dana |
Dodatne provere |
Podaci pokazuju da su rešene štete AO u porastu u 2026, što znači da osiguravači obrađuju sve više zahteva. To je dobra vest za oštećene, ali i razlog da vaša dokumentacija bude besprekorna kako bi vaš predmet bio rešen što pre.
Jedna od najvažnijih stvari koje možete uraditi jeste da se odmah po nezgodi obratite stručnjaku. Iskustvo pokazuje da postoji manje kašnjenja uz pravnu pomoć već od prvog dana, jer stručnjak zna tačno koji dokumenti su potrebni i u kom roku ih treba dostaviti.
Statistika: Svaka greška u dokumentaciji može da produži proces i za 2 do 3 nedelje, jer osiguravač mora da vam vrati zahtev, vi morate da pribavite papir i ponovo ga dostavite.
Profesionalni savet: Odmah po prijemu zahteva od osiguravača, tražite pisanu potvrdu sa datumom prijema. Taj datum je vaša referentna tačka za praćenje zakonskog roka.
Dokumentacija i kako ubrzati isplatu
Dokumentacija je srce celog procesa. Bez nje, ni najjasniji slučaj ne može biti rešen. Evo tačno šta vam je potrebno i kako da to organizujete.
Obavezna dokumentacija za prijavu štete:
- Evropski izveštaj o saobraćajnoj nezgodi ili policijski zapisnik, zavisno od toga kako je nezgoda prijavljena
- Fotografije sa mesta nezgode koje jasno prikazuju oštećenja, položaj vozila i okolinu
- Saobraćajna dozvola i polisa osiguranja vašeg vozila i vozila druge strane
- Lična karta ili pasoš vlasnika vozila i vozača
- Lekarski izveštaj ako postoje telesne povrede, pribavljen u roku od 48 sati
- Procena štete od ovlašćenog servisa ili nezavisnog procenitelja
- Izjave svedoka ako su bili prisutni na mestu nezgode
- Bankovni podaci za prenos naknade
Brzo prikupljanje dokaza, posebno fotografije i lekarski izveštaji u prvih 48 sati, je ključno za izbegavanje kašnjenja. Svaki sat koji prođe smanjuje kvalitet dokaza.
| Dokument |
Rok za pribavljanje |
Posledica kašnjenja |
| Fotografije sa mesta nezgode |
Odmah, na licu mesta |
Nema dokaza o okolnostima |
| Policijski zapisnik |
24 do 48 sati |
Kašnjenje prijave štete |
| Lekarski izveštaj |
Unutar 48 sati od povrede |
Odbijanje naknade za povredu |
| Procena štete na vozilu |
U roku od 7 dana |
Produženje obrade zahteva |
Najčešće greške koje izazivaju kašnjenje su fotografisanje samo jednog ugla vozila, nedostavljanje izveštaja o lekarskom pregledu, i prijava štete bez Evropskog izveštaja kada policija nije bila pozvana. Posebno obratite pažnju na zaštitu imovine nakon nezgode jer propušteni koraci na samom početku mogu skupo koštati.
Kada je reč o dokazima, važno je znati koji su priznati dokazi za naknadu štete u saobraćaju. Video snimci nadzornih kamera, svedočenja i GPS podaci mogu biti presudni u spornim slučajevima. Detaljno dokazivanje štete je posebno važno kada postoji neslaganje o odgovornosti.
Profesionalni savet: Napravite digitalne kopije svih dokumenata i čuvajte ih na dva mesta. Ako original izgubite ili ošteti, kopija vam može uštedeti i nekoliko nedelja čekanja.
Pratite korake za naknadu štete sistematično i ne preskačite nijedan korak, čak i kada vam se čini da je situacija jasna i jednostavna.
Šta ako vaša isplata kasni ili niste zadovoljni iznosom
Čak i uz savršenu dokumentaciju, može se desiti da isplata kasni ili da ponuđeni iznos nije onaj koji ste očekivali. Ovo je češće nego što mislite, i postoje jasni koraci koje možete preduzeti.
Prvi korak je pisani prigovor osiguravaču. Ako je prošao zakonski rok od dostavljanja kompletne dokumentacije, a vi niste dobili ni odgovor ni isplatu, imate pravo da uložite formalni prigovor. Osiguravač je obavezan da odgovori u propisanom roku.
Drugi korak je nezavisno veštačenje. Ako se ne slažete sa iznosom koji vam je ponuđen, možete angažovati nezavisnog veštaka koji će dati svoju procenu. Ova procena se može koristiti kao osnova za pregovore ili kao dokaz u eventualnom sudskom postupku.
Treći korak je pritužba Narodnoj banci Srbije. NBS ima nadležnost nad osiguravačima i prima pritužbe korisnika. Ovo je besplatan postupak koji može ubrzati rešavanje vašeg slučaja.
Četvrti korak je sudski postupak. Ovo je poslednja opcija, i treba je razmotriti pažljivo. Osiguravači često nude nižu procenu, a nezadovoljni klijenti mogu tražiti veštačenje ili sudski postupak, ali sud traje znatno duže.
Upozorenje: Sudski procesi u Srbiji za štete iz saobraćajnih nezgoda mogu trajati od jedne do nekoliko godina. Pre nego što krenete ovim putem, procenite da li je razlika u iznosu vredna tog vremena i troškova.
Najvažnije stvari koje treba znati kada isplata kasni:
- Dokumentujte svaki kontakt sa osiguravačem, uključujući datum, ime sagovornika i sadržaj razgovora
- Sve zahteve i prigovore šaljite preporučenom poštom ili elektronski sa potvrdom prijema
- Čuvajte sve račune za troškove nastale zbog nezgode (prevoz, lekovi, popravke)
- Konsultujte se sa stručnjakom pre nego što potpišete bilo kakav sporazum o isplati
- Nemojte prihvatiti delimičnu isplatu bez pisane napomene da se radi o privremenom rešenju
Praktična pomoć je dostupna, i finansijska sigurnost nakon nezgode ne mora biti daleka perspektiva. Postoje i besplatne usluge za štetu koje vam mogu pomoći bez dodatnih troškova.
Profesionalni savet: Nikada ne potpisujte konačan sporazum o isplati bez konsultacije sa stručnjakom. Jednom kada potpišete, gubite pravo na dodatnu naknadu čak i ako se naknadno utvrdi da je šteta bila veća.
Šta niko ne kaže: iskustva i važne lekcije iz prakse
Postoji jedna stvar koju tablice i zakoni ne mogu da vam kažu, a to je ono što zaista pravi razliku na terenu. U praksi, najveći neprijatelj brze isplate nije birokratija ni osiguravač. To je pasivnost samog oštećenog.
Mnogi čekaju da ih osiguravač pozove. Čekaju da im neko kaže šta da rade. Za to vreme, rokovi teku, dokazi nestaju, a svedoci zaboravljaju detalje. Onaj ko aktivno prati svoj predmet, redovno kontaktira osiguravača i odmah reaguje na svaki zahtev za dopunom, dobija novac brže. Uvek.
Druga lekcija iz prakse tiče se sitnih oštećenja koja se ignorišu. Mnogi prijave veliku štetu, ali zaborave da dokumentuju manje ogrebotine ili oštećenja unutrašnjosti vozila. Te “sitne” stavke se sabiraju i mogu predstavljati značajan iznos. Jednom kada zahtev bude zatvoren, nema vraćanja.
Treća i možda najvažnija lekcija: stručna asistencija od prvog dana skraćuje proces za više nedelja. Nije reč o skupim advokatima. Reč je o tome da neko ko zna sistem može odmah da prepozna koji dokument nedostaje, koji rok preti i kako da komunicira sa osiguravačem. Saznajte kako brza naplata štete zaista funkcioniše u praksi, jer teorija i stvarnost se često razlikuju.
Kako do brže i sigurnije isplate štete uz ekspertsku pomoć
Na osnovu svega opisanog, jasno je da brzina isplate štete u velikoj meri zavisi od vaše pripreme i poznavanja procedure. Ali ne morate prolaziti kroz to sami.
Na presretac.rs možete dobiti stručnu podršku za ceo proces, od prvog kontakta do konačne isplate. Tim stručnjaka pomaže vam da prikupite ispravnu dokumentaciju, komunicirate sa osiguravačem i izbegnete greške koje koštaju vreme i novac. Posebno je važno što je ova usluga potpuno besplatna za vas. Ako imate pitanja o naknadi štete na vozilima ili bilo kojoj drugoj vrsti štete, kontaktirajte nas danas i saznajte kako možemo ubrzati vaš proces.
Često postavljana pitanja
Kada počinje da teče rok za isplatu štete?
Rok za isplatu počinje od trenutka kada je osiguravaču dostavljena kompletna dokumentacija. Isplata traje od 8 do 60 dana od tog trenutka, zavisno od vrste i obima štete.
Šta ako zaboravim neki dokument pri prijavi štete?
Nedostatak dokumentacije automatski produžava proces isplate dok sve ne bude kompletirano. Nepotpuni papiri i dodatne provere su najčešći uzrok kašnjenja, pa proverite listu dokumenata pre podnošenja zahteva.
Da li postoji način da ubrzam naplatu štete?
Najveću razliku pravi što brže prikupljanje dokaza i pravovremeno dostavljanje svih papira. Fotografije i lekarski izveštaji u prvih 48h su posebno važni jer direktno utiču na brzinu obrade vašeg zahteva.
Koliko traje sudski proces ako se ne slažem sa iznosom štete?
Sudski procesi traju značajno duže od procesa kod osiguravača i mogu potrajati i nekoliko godina. Sud traje znatno duže od procesa pred osiguravačem, pa je preporuka da pre pokretanja spora iscrpite sve druge opcije.
Preporučeno
TL;DR:
- Hiljade vozača u Srbiji ostaju bez zakonski pripadajuće naknade zbog nepovoljnih procena osiguravača.
- Proces ostvarivanja naknade uključuje prijavu, procenu štete i pravilan obračun, ali mnogi propuste dodatne stavke poput pada tržišne vrednosti vozila.
- Angažovanje nezavisnih veštaka i kvalitetna dokumentacija povećavaju šanse za fer isplatu i maksimalni iznos naknade.
Svake godine hiljade vozača u Srbiji ostane bez dela naknade koji im zakonski pripada, a da toga nisu ni svesni. 40,8% polovnih automobila u Srbiji ima neka oštećenja, što govori koliko su saobraćajne nezgode česta pojava. Osiguravajuća društva ponekad nude iznose koji su daleko ispod realne vrednosti štete, a vozači ih prihvate jer ne znaju kako se obračun zapravo vrši. Ovaj vodič vam objašnjava ceo proces, od prijave do isplate, i pokazuje kako da ostvarite naknadu koja vam stvarno pripada.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Razlikujte štete |
Znajte razliku između materijalne, nematerijalne i totalne štete radi tačne procene i obračuna. |
| Dokumentujte svaku fazu |
Detaljna i potpuna dokumentacija značajno povećava šansu za maksimalnu naknadu. |
| Proverite procenu |
Ne prihvatajte prvu ponudu osiguranja bez nezavisne procene, posebno kod većih iznosa. |
| Znajte svoja prava |
Poznavanje rokova i procedura osigurava bržu i potpuniju isplatu štete po zakonu. |
Osnovni pojmovi i pravna osnova za obračun štete
Pre nego što krenete u postupak, važno je razumeti šta se podrazumeva pod pojmom šteta na vozilu i koja pravna pravila važe. Šteta na vozilu deli se na dve osnovne vrste: materijalnu i nematerijalnu.
Materijalna šteta obuhvata sve troškove koji se mogu izmeriti novcem: popravka vozila, zamena delova, šlep služba i pad tržišne vrednosti. Nematerijalna šteta odnosi se na duševne patnje, strah i bol koji su posledica nezgode, ali to je posebna oblast koja se uglavnom rešava u sudskom postupku.
Zakon o obaveznom osiguranju u saobraćaju i Zakon o obligacionim odnosima (ZOO) čine pravnu osnovu po kojoj se ostvaruje naknada štete u saobraćaju. Ovi zakoni definišu ko je odgovoran, u kojim rokovima mora da reaguje i koji iznosi se mogu zahtevati.
Važno: Pravo na naknadu ima svako lice koje je pretrpelo štetu u saobraćajnoj nezgodi, bez obzira na to da li je vozač, putnik ili pešak. Zakon štiti sve učesnike u saobraćaju.
Evo pregleda ključnih pojmova koje ćete sresti u postupku:
| Pojam |
Značenje |
| Materijalna šteta |
Novčana vrednost oštećenja na vozilu i prateći troškovi |
| Nematerijalna šteta |
Duševni bol, strah, patnja kao posledica nezgode |
| Totalna šteta |
Kada je popravka skuplja od tržišne vrednosti vozila |
| Delimična šteta |
Kada se vozilo može popraviti po ceni nižoj od tržišne vrednosti |
| Garantni fond |
Institucija koja isplaćuje štetu od neosiguranih vozila |
Prava oštećenog lica uključuju:
- Pravo na punu naknadu materijalnih troškova popravke
- Pravo na naknadu pada tržišne vrednosti vozila posle popravke
- Pravo na troškove šlep službe i privremenog prevoza
- Pravo na naknadu nematerijalne štete (bol, strah, patnja)
- Pravo na prigovor i sudsku zaštitu ako ponuda nije realna
Razumevanje ovih osnova nije samo teorija. To je vaše oružje u pregovorima sa osiguravajućim društvom.
Kako se šteta procenjuje: koraci i učesnici u postupku
Proces procene štete nije slučajan. Postoji jasan redosled koraka, a svaki od njih utiče na konačni iznos koji ćete dobiti. Procena štete vrši se tehničkim veštačenjem od strane ovlašćenog procenitelja osiguravajućeg društva, na osnovu tržišne vrednosti vozila pre i posle nezgode.
Ovlašćeni procenitelj je stručnjak koji fizički pregleda vozilo, dokumentuje oštećenja i procenjuje troškove popravke. Njegova procena je polazna osnova za obračun, ali nije nužno i konačna reč.
Evo kako izgleda tok naknade štete korak po korak:
- Prijavite nezgodu odmah na licu mesta. Pozovite policiju ili popunite Evropski izveštaj ako nema povređenih.
- Fotografišite sve pre nego što se vozila pomere. Svaki ugao, svako oštećenje, položaj vozila na putu.
- Prikupite dokumentaciju koja je potrebna za prijavu štete osiguravajućem društvu.
- Podnesite zahtev osiguravajućem društvu odgovornog vozača sa kompletnom dokumentacijom.
- Organizujte pregled vozila sa ovlašćenim proceniteljem na dogovorenom mestu.
- Proverite procenu i uporedite je sa nezavisnim procenama ako postoji sumnja.
- Prihvatite ili osporite ponudu, zavisno od toga da li odgovara realnoj šteti.
Potrebna dokumentacija za prijavu štete obuhvata: policijski zapisnik ili Evropski izveštaj, saobraćajnu dozvolu, vozačku dozvolu, polisu osiguranja, fotografije oštećenja, procenu štete i račune za popravke.
Profesionalni savet: Nikada ne dajte vozilo na popravku pre nego što ovlašćeni procenitelj izvrši pregled. Ako to uradite, osiguravajuće društvo može odbiti deo zahteva uz obrazloženje da nije moglo da verifikuje oštećenja.
Fotografije su možda najvažniji deo celokupne dokumentacije. Snimite oštećenja iz svih uglova, uključite detalje kao što su ogrebotine, udubljenja i polomljeni delovi. Fotografije sa vremenskim pečatom i GPS lokacijom imaju posebnu težinu u postupku. Što je vaša dokumentacija preciznija, to je teže osiguravajućem društvu da umanji procenu.
Angažovanje nezavisnog veštaka u ovoj fazi može biti ključna odluka. Nezavisni veštak radi isključivo u vašem interesu i može identifikovati oštećenja koja procenitelj osiguravača možda previdi ili namerno zanemari.
Obračun štete i metode: šta se sve uračunava?
Kada procena bude gotova, sledi obračun. Mnogi vozači misle da se u račun ulazi samo popravka, ali to nije tačno. Šteta se obračunava na osnovu svih materijalnih troškova: troškovi popravke, rezervni delovi, šlep služba i gubitak vrednosti vozila.
Postoje dve osnovne situacije u obračunu:
Delimična šteta nastaje kada je popravka ekonomski isplativa, odnosno kada su troškovi popravke niži od tržišne vrednosti vozila. U tom slučaju osiguravač plaća stvarne troškove popravke prema cenovniku ovlašćenog servisa.
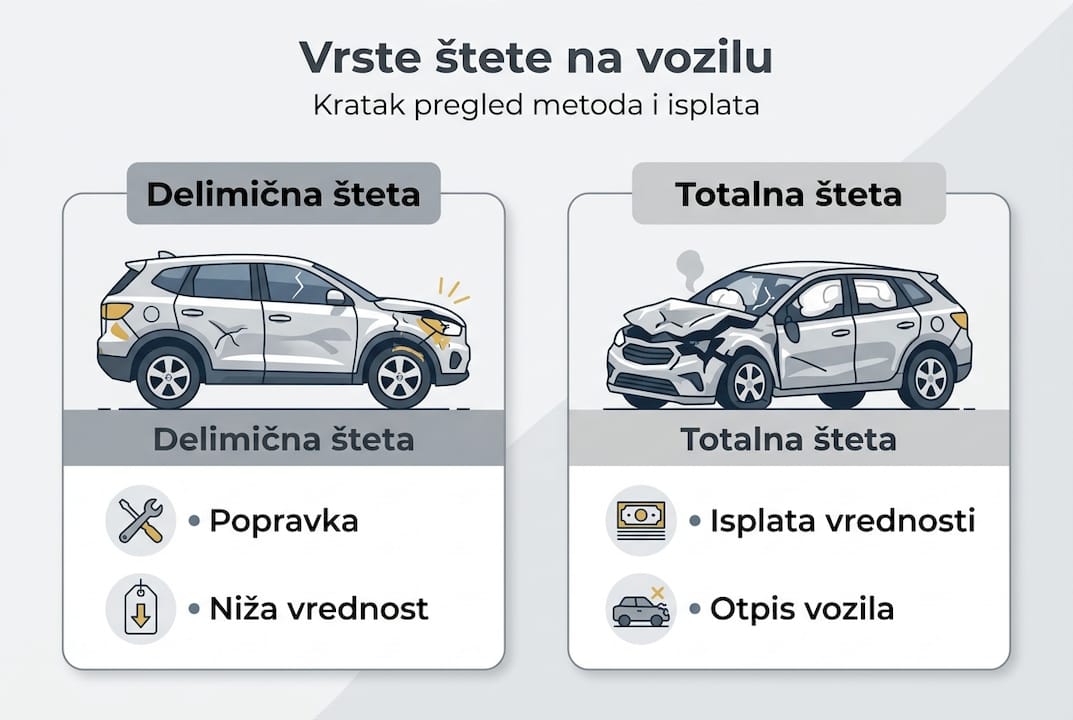
Totalna šteta nastaje kada bi popravka koštala više od tržišne vrednosti vozila. Tada se isplaćuje tržišna vrednost vozila u momentu nezgode, bez ostataka.
| Vrsta štete |
Šta se isplaćuje |
Napomena |
| Delimična šteta |
Troškovi popravke + delovi |
Na osnovu cenovnika servisa |
| Totalna šteta |
Tržišna vrednost vozila |
Minus vrednost ostataka |
| Gubitak vrednosti |
Razlika pre i posle popravke |
Često se zaboravlja |
| Šlep služba |
Stvarni troškovi |
Sa računom |
Šta sve ulazi u obračun:
- Troškovi rada u servisu (radni sati)
- Cena originalnih rezervnih delova
- Troškovi šlep službe i transporta
- Pad tržišne vrednosti vozila posle popravke
- Troškovi privremenog vozila ako je neophodno
- Administrativni troškovi vezani za nezgodu
Pad tržišne vrednosti je stavka koju osiguravači najčešće ne uključuju sami od sebe. Čak i posle savršeno obavljene popravke, vozilo koje je bilo u nezgodi vredi manje na tržištu. Ta razlika vam zakonski pripada.
Profesionalni savet: Uvek tražite dokaz o umanjenoj vrednosti vozila kao posebnu stavku u zahtevu. Angažujte procenitelja koji će vam to dokumentovati, jer osiguravači retko sami ponude ovu naknadu. Uz ulogu osiguranja u celom procesu, razumevanje svih stavki obračuna je ono što razdvaja vozače koji dobiju fer naknadu od onih koji ne dobiju.
Tipične greške, izazovi i prigovori kod obračuna
Čak i kada sve uradite kako treba, možete naići na prepreke. Osiguravajuća društva imaju iskusne timove čiji je posao da minimizuju isplate. Znati gde su najčešće zamke znači biti spreman.
Najčešći razlozi zbog kojih osiguravači umanjuju ponudu:
- Nepotpuna ili neuredna dokumentacija pri podnošenju zahteva
- Procena na osnovu cena neoriginalnih delova umesto originalnih
- Ignorisanje pada tržišne vrednosti vozila posle popravke
- Osporavanje uzroka ili okolnosti nezgode
- Pozivanje na amortizaciju starijih vozila
Osiguravajuće društvo mora odgovoriti u roku od 14 do 30 dana od prijema urednog zahteva. Ako ponuda nije realna, imate pravo na prigovor ili sudski postupak.
Zapamtite: Prihvatanje prve ponude nije obaveza. Imate pravo da pregovarate, da angažujete nezavisnog veštaka i da se obratite sudu ako smatrate da ponuda nije fer.
Koraci koje možete preduzeti ako niste zadovoljni ponudom:
- Podnesite pisani prigovor osiguravajućem društvu sa obrazloženjem
- Angažujte nezavisnog sudskog veštaka za novu procenu
- Obratite se Narodnoj banci Srbije kao regulatoru osiguranja
- Pokrenite sudski postupak uz pomoć advokata
Iskustvo pokazuje da vozači koji angažuju stručnu pomoć dobijaju značajno veće naknade od onih koji sami prolaze kroz postupak. Vodič za maksimalnu naknadu može vam pokazati konkretne korake kako da povećate iznos koji dobijete.
Specijalni slučajevi: neosigurano, strano ili službeno vozilo
Nisu sve saobraćajne nezgode standardne. Ponekad je suprotna strana neosigurana, ponekad je u pitanju strano vozilo, a ponekad službeno. Svaki od ovih slučajeva ima posebna pravila.
| Situacija |
Ko isplaćuje štetu |
Napomena |
| Neosigurano vozilo |
Garantni fond Udruženja osiguravača Srbije |
Poseban postupak prijave |
| Strano vozilo |
Korespondent osiguravajućeg društva |
Preko Green Card sistema |
| Službeno vozilo |
Osiguranje poslodavca ili vozača |
Komplikovanija dokumentacija |
| Nepoznat vozač |
Garantni fond |
Samo za telesne povrede i veće štete |
U slučaju neosiguranog vozila, zahtev se podnosi Garantnom fondu Udruženja osiguravača Srbije. Ovo telo postoji upravo za situacije kada odgovorno vozilo nema važeću polisu osiguranja.
Kod stranog vozila, postupak ide preko korespondenta osiguravajućeg društva koje je izdalo polisu. Srbija je deo međunarodnog Green Card sistema, što znači da postoji jasna procedura za ove slučajeve.
Na šta posebno obratiti pažnju u specijalnim slučajevima:
- Rokovi za prijavu štete mogu biti kraći nego u standardnom postupku
- Dokumentacija mora biti potpunija i preciznija
- Preporučuje se angažovanje stručnjaka koji poznaje specifičnosti svakog slučaja
- Kod službenih vozila, bitno je utvrditi ko je stvarni osiguranik
Za maksimalnu naknadu u specijalnim slučajevima ključno je krenuti odmah i ne gubiti vreme. Svako odlaganje može otežati postupak ili smanjiti iznos koji ćete dobiti.
Šta većina propušta: praktična iskustva i preporuke
U praksi, razlika između vozača koji dobije fer naknadu i onog koji ne dobije često nije u tome ko ima pravo, nego u tome ko zna kako da ga ostvari. Ovo je ono što iz iskustva zaista menja ishod.
Prva greška je prihvatanje prve ponude osiguravača bez provere. Osiguravači računaju na to da ste pod stresom i da želite brzo da završite celu priču. Nemojte žuriti.
Druga stvar koju većina propušta je gubitak vrednosti vozila posle popravke i izgubljena dobit ako vozilo koristite za posao. Ove dve stavke mogu značajno povećati ukupnu naknadu, a vozači ih retko sami zatraže.
Kvalitetna fotografska dokumentacija sa lica mesta, nezavisna procena i pisani prigovor su tri alata koja vam daju najveću polugu u pregovorima. Uz vodič za veću naknadu možete detaljno videti kako svaki od ovih koraka funkcioniše u praksi. Upornost u postupku žalbe se isplati, jer osiguravači često popuste kada vide da oštećeni ozbiljno shvata svoja prava.
Za pomoć oko obračuna i maksimalne naknade
Sada kada znate kako obračun štete funkcioniše, sledeći korak je da taj proces primenite na vaš konkretan slučaj. Nije uvek lako proceniti da li je ponuda osiguravača realna, posebno kada ste pod stresom nakon nezgode.
Tim na presretac.rs pruža besplatne konsultacije i može analizirati procenu osiguravača u vašem slučaju. Stručnjaci sa iskustvom u naknadi štete na vozilima znaju gde osiguravači najčešće umanjuju iznos i kako to ispraviti. Ako imate pitanja ili vam treba pomoć u bilo kojoj fazi postupka, kontaktirajte nas i dobićete odgovor bez ikakvih troškova. Vaša prava postoje, samo ih treba iskoristiti.
Često postavljana pitanja
Koji dokumenti su neophodni za obračun štete na vozilu?
Osnovni dokumenti su policijski zapisnik ili Evropski izveštaj, saobraćajna i vozačka dozvola, polisa osiguranja, fotografije oštećenja i procena štete. Bez kompletne dokumentacije, osiguravač može odložiti ili smanjiti isplatu.
Koliko dugo traje proces obračuna i isplate štete?
Osiguravajuće društvo mora odgovoriti u roku od 14 do 30 dana od prijema urednog zahteva. Ako zahtev nije kompletan, rok počinje da teče od dana kada dostavite svu traženu dokumentaciju.
Koliko često se mora angažovati nezavisni veštak?
Nezavisni veštak se preporučuje uvek kada postoji sumnja u realnost procene osiguravača ili pri neslaganju oko iznosa. Osiguravači često umanjuju procenu, pa nezavisna ekspertiza može biti ključna za pravičan ishod.
Šta se računa kao totalna šteta?
Totalna šteta nastaje kada je popravka skuplja od tržišne vrednosti vozila. U tom slučaju osiguranje isplaćuje tržišnu vrednost vozila u momentu nezgode, a ne troškove popravke.
Kako naplatiti štetu u slučaju neosiguranog ili stranog vozila?
U slučaju neosiguranog vozila naplata ide preko Garantnog fonda Udruženja osiguravača Srbije, a kod stranog vozila postupak se vodi preko korespondenta osiguravajućeg društva koje je izdalo polisu.
Preporučeno
TL;DR:
- Svake godine u Srbiji je više od 20.000 povređenih u saobraćajnim nesrećama, a mnogi ne ostvare svoja zakonska prava na odštetu. Finansijska sigurnost nakon nesreće podrazumeva pokriće troškova lečenja, izgubljene zarade i trajnih posledica. Kroz pravovremenu dokumentaciju, stručnu pomoć i poznato zakonodavstvo, lako je ostvariti maksimalnu odštetu i zaštititi svoja prava.
Svake godine na putevima Srbije 19.322 osoba bude povređeno, a većina njih nikad ne ostvari sva zakonska prava na naknadu štete. Mnogi ne znaju ni gde da počnu, ni kome da se obrate. Novčana odšteta nije privilegija za odabrane, već pravo koje vam zakon garantuje. U ovom vodiču dobićete jasne i proverene informacije o finansijskoj zaštiti posle saobraćajne nezgode: od zakonskih osnova i vrsta naknade, preko konkretnih koraka, do saveta koji vam mogu doneti maksimalnu isplatu bez nepotrebnih grešaka.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Prava iz osiguranja |
Svaka žrtva saobraćajne nezgode ima pravo na finansijsku naknadu prema Zakonu o obaveznom osiguranju. |
| Najčešće greške |
Nepotpuna dokumentacija i propuštanje rokova najčešće smanjuju iznos ostvarene odštete. |
| Stručna pomoć |
Saveti i angažovanje stručnjaka znatno uvećavaju šansu za maksimalnu naknadu štete. |
| Novi zakon donosi promene |
Očekuje se da usvajanjem novog zakona 2026. budu pojednostavljene procedure i unapređena prava žrtava. |
Zašto je finansijska sigurnost ključna nakon saobraćajne nezgode
Saobraćajna nezgoda nije samo traumatičan trenutak. Posledice se osećaju nedeljama i mesecima posle, kroz bolničke račune, odsustvo sa posla i trošak popravke vozila. Finansijska sigurnost u tom periodu nije luksuz, ona je uslov za normalan oporavak.
Podaci govore jasno. U 2024. godini zabeleženo je 32.274 nezgoda sa 514 poginulih i skoro 20.000 povređenih. Broj nezgoda blago pada, ali broj povređenih raste. To znači da su udari sve teži, a posledice ozbiljnije.
Upravo zbog toga, pravovremena i potpuna naknada štete nije sitnica. Troškovi lečenja, rehabilitacija, privremena nesposobnost za rad i psihička trauma mogu ozbiljno ugroziti finansijsku stabilnost porodice ako se ne reše na pravi način.
Šta finansijska sigurnost posle nezgode stvarno znači:
- Pokriće troškova lečenja i rehabilitacije bez zaduživanja
- Naknada izgubljene zarade za period nesposobnosti za rad
- Obeštećenje za bol i patnju, odnosno nematerijalnu štetu
- Popravka ili zamena vozila na teret odgovornog osiguravača
- Dugoročna zaštita u slučaju trajnih posledica po zdravlje
Mnogi se plaše da je ceo proces komplikovan i dug. Taj strah ih sprečava da uopšte krenu. Drugi prihvate prvu ponudu osiguravača, ne znajući da ona često ne pokriva ni upola onoga što im zakon garantuje.
Važno: Pravo na naknadu štete u saobraćaju ne zastareva odmah. Imate zakonski rok od tri godine od dana nezgode. Svaki mesec čekanja, međutim, otežava prikupljanje dokaza i smanjuje vaše šanse za maksimalnu isplatu.
Zanemarivanje ovih prava ima dugoročne posledice. Osoba koja ne ostvari naknadu za trajne posledice povrede može godinama živeti sa finansijskim teretom koji nije njen. Sistem postoji upravo da vam pomogne, ali morate znati kako ga koristiti.
Zakonski okviri i vrste naknade štete u Srbiji
Osnova za sve naknade posle saobraćajne nezgode je Zakon o obaveznom osiguranju u saobraćaju. Ovaj zakon propisuje da svako vozilo mora imati polisu auto odgovornosti (AO), i da ta polisa pokriva štetu nanesenu trećim licima.
To praktično znači: ako vas je neko udario, njegova osiguravajuća kuća je dužna da vam nadoknadi štetu. Vi ne plaćate ništa. Ceo trošak pada na osiguravača krivca.
Postoje dve osnovne kategorije naknade:
- Materijalna šteta obuhvata sve novčano merljive gubitke: popravku vozila, troškove lečenja, izgubljenu zaradu, troškove prevoza do lekara i slično.
- Nematerijalna šteta pokriva bol, patnju, strah i umanjenje životnih aktivnosti. Ova vrsta naknade se često zanemaruje, a može biti i veća od materijalne.
Pregled vrsta naknade i primera iznosa iz prakse u Srbiji:
| Vrsta štete |
Šta pokriva |
Orijentacioni iznos |
| Šteta na vozilu |
Popravka ili totalna šteta |
Stvarna vrednost/tržišna cena |
| Troškovi lečenja |
Bolnica, lekovi, fizioterapija |
Dokumentovani troškovi |
| Izgubljena zarada |
Period nesposobnosti za rad |
Mesečna plata x broj meseci |
| Bol i patnja |
Fizički bol, psihička trauma |
100.000 do 500.000+ dinara |
| Strah |
Akutni strah posle nezgode |
30.000 do 150.000 dinara |
| Trajne posledice |
Invaliditet, ožiljci |
Zavisno od stepena oštećenja |
Da biste uspešno prošli kroz korake za ostvarivanje prava, morate razumeti šta tačno možete tražiti i zašto. Mnogi zahtevi budu odbijeni ili umanjeni jer podnosioci ne znaju koje stavke da uključe.
Pri dokazivanju štete ključno je sve dokumentovati odmah posle nezgode. Fotografije, lekarski nalazi, računi i svedoci su temelj svakog uspešnog zahteva.
Profesionalni savet: Uvek tražite sve vrste naknade na koje imate pravo, ne samo onu koja vam je prva pala na pamet. Nematerijalna šteta se posebno često izostavlja, a može predstavljati i više od polovine ukupnog iznosa odštete.
Proces ostvarivanja prava na naknadu: koraci i saveti
Put od nezgode do isplate odštete ima nekoliko jasnih faza. Ako znate redosled i šta se od vas očekuje u svakom koraku, proces postaje daleko manje stresan.
- Pozovite policiju i hitnu pomoć odmah posle nezgode. Policijski zapisnik je jedan od ključnih dokumenata u celom procesu. Bez njega, dokazivanje krivice postaje mnogo teže.
- Fotografišite sve dok ste još na licu mesta. Položaj vozila, oštećenja, tragove kočenja, saobraćajne znakove i povrede.
- Pribavite podatke o drugom učesniku: ime, broj tablice, naziv osiguravača i broj polise.
- Potražite lekarsku pomoć čak i ako se osećate dobro. Neke povrede se manifestuju sa zakašnjenjem, a lekarski izveštaj iz dana nezgode je neprocenjiv dokaz.
- Prijavite štetu osiguravajućoj kući krivca što pre, po mogućnosti u roku od nekoliko dana.
- Prikupite kompletnu dokumentaciju: nalaze lekara, račune, potvrdu o zaradi od poslodavca i fotografije.
Na osnovu zakonski propisane procedure, osiguravač je dužan da vam odgovori u roku od 15 dana od prijave. Ako to ne uradi, možete pokrenuti formalni pritužbeni postupak.
Najčešće zamke u procesu:
- Nepotpuna dokumentacija koja dovodi do odbijanja zahteva
- Prihvatanje prve ponude osiguravača bez pregovaranja
- Propuštanje zakonskog roka od tri godine
- Neprijavljivanje svih vrsta štete (posebno nematerijalne)
| Pristup |
Prednosti |
Nedostaci |
| Samostalna prijava |
Brže pokretanje, bez posrednika |
Rizik greške, niži iznos odštete |
| Stručna pomoć |
Maksimalna naknada, sigurnost postupka |
Potrebno vreme za konsultaciju |
Korišćenje praktičnog vodiča za prijavu nezgode može vam uštedeti vreme i značajno povećati iznos koji ćete dobiti. Priprema dokumentacije na vreme je razlika između minimalne i maksimalne naknade.
Profesionalni savet: Odmah posle nezgode otvorite posebnu fasciklu (fizičku ili digitalnu) i u nju stavite svaki dokument vezan za slučaj. Svaki papir koji izgubite potencijalno smanjuje vašu odštetu.
Uloga stručnjaka i nova rešenja za zaštitu prava žrtava
Mnogi misle da uz malo dobre volje i vremena mogu sami proći kroz ceo postupak. Ponekad to i jeste moguće. Ali statistike pokazuju da žrtve koje angažuju stručnjake dobijaju značajno veće naknade od onih koji to pokušavaju sami.
Zašto je to tako? Stručnjaci znaju tačno koje dokaze tražiti, kako proceniti nematerijalnu štetu i kada ponuda osiguravača nije pravedna. Oni vode pregovore umesto vas, dok vi možete da se fokusirate na oporavak.
„Kada čovek prolazi kroz bol i oporavak, teško je istovremeno voditi administrativnu bitku sa osiguravačem. Stručna pomoć nije luksuz, ona je praktičan izbor koji se isplati."
Prednosti angažovanja stručnjaka:
- Kompletna dokumentacija prikupljena na vreme i bez propusta
- Stručna procena svih vrsta štete, uključujući nematerijalnu
- Pregovaranje sa osiguravačem u vaše ime
- Zaštita od manipulacije i nepravednih ponuda
- Brže rešavanje zbog poznavanja procedure
Tu pravna zaštita u nezgodama postaje posebno važna. Advokati i udruženja specijalizovana za ovu oblast poznaju sve detalje zakona i praksu sudova, što direktno utiče na iznos koji ćete na kraju dobiti.
Na zakonodavnom planu, novi Zakon o bezbednosti saobraćaja se očekuje u 2026. godini. Ovaj zakon bi trebalo da donese ažurirane procedure, potencijalno veće iznose osiguranja i bolju zaštitu žrtava. Za one koji trenutno imaju aktivne predmete ili tek pokreću postupak, bitno je pratiti ove promene jer mogu direktno uticati na vaša prava.
Digitalni alati i online konsultacije sve više olakšavaju prvi korak. Više nije potrebno fizički ići u kancelariju da biste dobili odgovor na osnovna pitanja. Upravo to otvara mogućnost za vodič za maksimalnu naplatu štete koji možete koristiti odmah, sa svog telefona.
Zašto većina žrtava ne ostvaruje svoja prava i šta se retko savetuje
Godinama prakse pokazuju jednu neugodnu istinu: problem nije samo neznanje. Mnoge žrtve zapravo znaju da imaju prava, ali ne krenu dalje zbog pogrešnih uverenja.
Najčešće zabluda je da će ceo proces trajati godinama i koštati više nego što će doneti. U praksi, kada imate dobru dokumentaciju i stručnu pomoć, postupci se rešavaju u nekoliko meseci. A uz besplatnu uslugu kakvu nudi maksimalna naplata od osiguranja, finansijski rizik za vas je nula.
Drugi razlog je strah od konflikta sa osiguravačem. Mnogi ne žele „probleme". Ali tražiti ono što vam po zakonu pripada nije praviti probleme, to je osnovno pravo.
Najkorisniji savet koji se retko daje: odmah posle nezgode, još pre nego što se dokumentacija prikupi, nazovite stručnjaka i ukratko opišite situaciju. Taj jedan telefonski poziv može vam pokazati da li imate jak predmet i koji su sledeći koraci. Proaktivnost u prvih 48 sati umnogome određuje krajnji ishod. Informisanost nije privilegija, ona je vaš najjači adut.
Kako do sigurnosti i maksimalnih prava uz podršku
Sada kada razumete svoja prava i korake koje treba preduzeti, sledeći logičan korak je da ne krenete sami ako ne morate.
Udruženje Presretač pruža potpunu podršku žrtvama saobraćajnih nezgoda, od prvog razgovora do isplate odštete. Tim stručnjaka preuzima kompletnu proceduru: prikupljanje dokumentacije, procenu svih vrsta štete, pregovaranje sa osiguravačem i praćenje predmeta do kraja. Naknada štete uz podršku je ovde potpuno besplatna za korisnike. Nema skrivenih troškova. Ako želite da saznate šta vam pripada i kako da to ostvarite, posetite stranicu za naknadu štete i zakažite besplatne konsultacije već danas.
Najčešća pitanja
Ko ima pravo na naknadu štete posle saobraćajne nezgode?
Pravo na naknadu imaju svi učesnici saobraćaja koji nisu krivi za nezgodu, uključujući putnike i pešake, na osnovu obaveznog osiguranja u saobraćaju. Čak i suvozač u vozilu krivca u određenim slučajevima može imati pravo na naknadu.
Koliki je rok za prijavu i ostvarivanje prava na naknadu?
Rok za prijavu štete je uglavnom tri godine od nezgode, ali svako odlaganje otežava prikupljanje dokaza i smanjuje šanse za maksimalnu odštetu.
Koje su najčešće greške pri ostvarivanju naknade štete?
Nepotpuna dokumentacija, kašnjenje sa prijavom i prihvatanje prve ponude osiguravača bez konsultacije su najčešći razlozi zbog kojih žrtve dobijaju manje nego što im zakon garantuje.
Da li se najavljeni zakon o bezbednosti saobraćaja u 2026. može značajno menjati prava žrtava?
Očekuje se da novi zakon u 2026. donese unapređene procedure i bolje standarde zaštite, ali konkretni detalji biće poznati tek po zvaničnom usvajanju.
Preporučeno
TL;DR:
- Vozači često pogrešno smatraju da je njihovo vozilo totalno uništeno nakon nezgode, što može biti razlog za bespotrebno gubljenje novca. Procena štete koristi softverske alate i standardizovane metode, razlikujući materijalnu od totalne štete. Poštovanje rokova i tačna dokumentacija ključni su za brzu i pravednu naknadu, a angažovanje stručnjaka povećava šanse za maksimalnu naknadu.
Mnogi vozači koji dožive saobraćajnu nezgodu odmah pomisle da je njihovo vozilo “totalno uništeno” i da nema smisla pokretati postupak. Ova zabluda ih košta novca. Procena štete na vozilu je precizno regulisan proces, a razlika između materijalne i totalne štete često nije onoliko dramatična koliko se čini na prvi pogled. U ovom tekstu naučićete šta tačno znače ključni pojmovi, kako zakon u Srbiji štiti oštećene, koji su koraci od uviđaja do isplate i kako da izbegnete greške koje usporavaju ili čak blokiraju naplatu naknade.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Definicija štete |
Šteta na vozilu obuhvata i delimičnu i totalnu štetu, zavisno od odnosa cene popravke i tržišne vrednosti vozila. |
| Zakonski limiti i rokovi |
Postoje maksimalni iznosi i jasno definisani rokovi za isplatu koji štite prava oštećenih. |
| Protokol za prijavu |
Brza i potpuna dokumentacija je ključ za efikasnu naplatu štete od osiguranja. |
| Zamke u praksi |
Najčešće greške nastaju zbog neprecizne dokumentacije ili nerazumevanja pravila procene. |
Osnovni pojmovi: šta je šteta na vozilu
Pre nego što krenete u bilo kakav postupak, važno je razumeti šta se zapravo podrazumeva pod pojmom “šteta na vozilu”. Bez ovog znanja, teško je pratiti komunikaciju sa osiguravajućim društvom ili proceniteljem.
Šteta na vozilu deli se na dve osnovne kategorije. Materijalna šteta označava situaciju u kojoj je vozilo oštećeno, ali se može popraviti, a trošak popravke ne prelazi tržišnu vrednost vozila. Totalna šteta nastaje kada procenjena cena popravke premašuje tržišnu vrednost vozila pre nezgode. U tom slučaju, osiguravajuće društvo ne finansira popravku, već isplaćuje naknadu na osnovu tržišne vrednosti vozila.
Ovde mnogi vozači naprave prvu grešku: automatski pretpostavljaju da je njihovo vozilo “total” samo zato što izgleda loše. Vizualni utisak nije jednak finansijskoj proceni. Vozilo sa oštećenim prednjim delom može izgledati dramatično, ali ako je popravka jeftinija od tržišne vrednosti, radi se o materijalnoj šteti.
Procena štete nije subjektivan utisak, već precizna finansijska analiza zasnovana na standardizovanim metodama i softverskim alatima.
Kada je reč o metodologiji, metodologija procene uključuje softvere Audatex i Eurotax, amortizaciju i vrednost spašenih delova. Ovi softveri izračunavaju tačan trošak delova i radne snage prema aktuelnim cenama na tržištu. Amortizacija označava smanjenje vrednosti vozila usled starosti i istrošenosti, i direktno utiče na konačan iznos naknade.
Kod totalne štete, procenitelj uzima u obzir i vrednost spašenih delova (ostatak vozila koji se može prodati). Ova vrednost se oduzima od tržišne cene vozila, pa je konačna naknada razlika između tih dvaju iznosa. Možete saznati više o osnovnim informacijama o šteti ako želite dublji uvid pre nego što krenete u postupak.
Najvažnije stvari koje treba zapamtiti:
- Materijalna šteta se popravlja, totalna se isplaćuje u novcu
- Procena se vrši softverski, ne “na oko”
- Amortizacija smanjuje iznos naknade kod starijih vozila
- Vrednost spašenih delova utiče na konačan obračun kod totalne štete
- Tržišna vrednost vozila utvrđuje se prema stanju pre nezgode, ne posle
Zakonska regulativa i limiti naknade štete
Znati svoja prava jednako je važno kao znati proceduru. Zakon o obaveznom osiguranju u saobraćaju jasno definiše ko ima pravo na naknadu, koji su rokovi i koji su maksimalni iznosi.

Zakon o obaveznom osiguranju u saobraćaju predviđa limit od 200.000 EUR za stvari, što uključuje i oštećenje vozila. Ovo je gornja granica po jednom štetnom događaju iz obaveznog osiguranja od autoodgovornosti. Za većinu vozača, ova suma je daleko iznad realne vrednosti vozila, što znači da zakon pruža solidnu zaštitu.
Rokovi su zakonski definisani i osiguravajuće društvo ih mora poštovati. Pogledajte pregled ključnih rokova:
| Vrsta zahteva |
Rok za isplatu |
| Potpuna dokumentacija, jednostavan slučaj |
14 dana |
| Kompleksniji slučajevi ili dopuna dokumentacije |
Do 45 dana |
| Sporni slučajevi sa sudskim postupkom |
Više meseci |
U praksi, Srbija beleži napredak u brzini rešavanja šteta, ali kašnjenja su i dalje česta kod nepotpune dokumentacije. Detalje o osiguranim limitima i procedurama možete pronaći u posebnom vodiču koji pokriva aktuelne propise za 2026. godinu.
Važna specifičnost srpskog zakonodavstva jeste da oštećeni može podneti zahtev direktno osiguravajućem društvu krivca, bez potrebe za sudskim postupkom u prvoj fazi. Ovo ubrzava ceo proces i smanjuje troškove. Ako osiguravajuće društvo odbije ili ponudi neprihvatljivo nizak iznos, tek tada se ide na sud.
Takođe, uloga osiguranja u celom postupku nije samo finansijska. Osiguravač ima zakonsku obavezu da organizuje procenu štete, a procenitelj mora biti licenciran. Ako sumnjate u objektivnost procene, imate pravo da angažujete nezavisnog veštaka.
Još jedna stvar koju mnogi ne znaju: zastarni rok za podnošenje zahteva za naknadu štete iz saobraćajne nezgode je tri godine od dana nezgode. Ovo znači da ne morate odmah pokretati postupak, ali svakako ne treba čekati jer dokazi vremenom nestaju.
Kako se procenjuje i prijavljuje šteta na vozilu
Sada kada razumete zakonski okvir, vreme je za konkretne korake. Svaki korak je bitan i propuštanje jednog može usporiti ili ugroziti ceo postupak.
-
Uviđaj na licu mesta. Odmah posle nezgode, pre nego što se vozila pomere, pozovite policiju. Policijski zapisnik je ključan dokument. Ako šteta nije velika i nema povređenih, možete koristiti Evropski izveštaj, ali ga oba vozača moraju potpisati.
-
Fotografisanje. Fotografišite sve: oštećenja na oba vozila, položaj vozila, registarske tablice, saobraćajne znakove u blizini i sve vidljive dokaze. Fotografije su vaš najjači dokaz i ne mogu se naknadno falsifikovati.
-
Prijava osiguravajućoj kući. Prijavite štetu što pre, idealno u roku od 24 do 48 sati. Kasna prijava može biti razlog za odbijanje zahteva ili smanjenje naknade. Detaljne korake za prijavu pronađite u posebnom vodiču.
-
Procena štete. Osiguravajuće društvo šalje procenitelja ili vas poziva da dovedete vozilo. Procenitelj koristi softver za izračunavanje troška popravke. Budite prisutni tokom procene i postavite pitanja ako nešto nije jasno.
-
Pregled dokumentacije i čekanje isplate. Nakon procene, osiguravajuće društvo proverava kompletnost dokumentacije. Isplata štete u roku od 14 do 45 dana zavisi od potpunosti dokumenata.
-
Prigovor ili prihvatanje ponude. Ako se ne slažete sa ponuđenim iznosom, imate pravo na prigovor. Dostavite sopstvenu procenu ili angažujte nezavisnog veštaka. Proverite koje su validni dokazi prihvaćeni u postupku.
Profesionalni savet: Nikada ne potpisujte izjavu o odricanju od daljih potraživanja pre nego što ste sigurni da je ponuđeni iznos pravedan. Jednom potpisano, teško se osporava. Ako niste sigurni, konsultujte stručnjaka pre potpisivanja bilo čega.
Kompletna dokumentacija skraćuje vreme obrade. Osiguravajuće društvo ne može isplatiti naknadu dok ne dobije sve tražene dokumente, pa svako kašnjenje sa vaše strane direktno produžava čekanje.

Zamke i praktični saveti za naknadu štete na vozilu
Razumevanje procedure nije dovoljno za uspeh. Iskustvo pokazuje da mnogi vozači gube deo naknade ili je uopšte ne dobijaju zbog grešaka koje su potpuno izbežive.
Najčešće greške u praksi:
- Kasna prijava štete. Svako odlaganje prijave daje osiguravajućem društvu razlog za odbijanje ili smanjenje naknade.
- Nepotpuna dokumentacija. Nedostajući dokument vraća ceo zahtev na početak, što znači novi rokovi i novo čekanje.
- Potpisivanje izjave o odricanju bez konsultacija. Ovo je najskuplja greška. Mnogi vozači prihvate prvu ponudu jer ne znaju da imaju pravo na pregovaranje.
- Popravka vozila pre procene. Ako popravite vozilo pre nego što procenitelj dođe, gubite ključan dokaz o obimu štete.
- Nedostatak fotografija. Bez vizuelnih dokaza, teško je dokazati stvaran obim oštećenja.
Empirijski rokovi pokazuju da je isplata brža uz kompletnu dokumentaciju, dok kašnjenja nastaju kod kompleksnijih slučajeva ili kada dokumentacija nije uredna. Ovo nije slučajnost, to je sistemska pojava.
Šta raditi ako je procena niska? Najpre, zatražite pisano obrazloženje. Zatim angažujte nezavisnog sudskog veštaka koji će dati svoju procenu. Razlika između dve procene može biti osnov za prigovor ili tužbu. Saznajte više o tome kako izbor pravne pomoći može smanjiti kašnjenja i poboljšati ishod.
Ako dođe do spora, imate tri opcije: prigovor osiguravajućem društvu, posredovanje pri Narodnoj banci Srbije ili sudski postupak. Posredovanje je besplatno i brže od suda, pa je dobra prva opcija pre parnice. Razumevanje praktičnog toka isplate pomoći će vam da znate šta očekivati u svakom koraku.
Profesionalni savet: Vodite pisanu evidenciju svake komunikacije sa osiguravajućim društvom. Čuvajte mejlove, beležite datume telefonskih razgovora i uvek tražite pisanu potvrdu svake izjave ili odluke. Ova evidencija može biti presudna u slučaju spora.
Iskustva i mitovi: šta ljudi retko shvataju o šteti na vozilu
Postoji jedna stvar koja nas iz prakse stalno iznenađuje: koliko mnogo vozača veruje da će osiguranje automatski i u potpunosti pokriti svaku štetu. Ovo uverenje je mit, i skupo plaćen mit.
Osiguranje nije dobrotvorna organizacija. Osiguravajuća društva imaju sisteme, procenitelje i softvere koji rade u njihovu korist. Vaš zadatak je da dokumentujete, pratite i, po potrebi, osporavate. Nepotpuna dokumentacija nije sitnica, to je najčešći stvarni razlog zašto vozači ostaju bez pune naknade.
Savremeni softveri poput Audatexa i Eurotaxa zahtevaju precizne podatke: broj šasije, godište, opremu vozila, stanje pre nezgode. Paušalne procene ne postoje u modernom sistemu. Ako procenitelj ne uzme sve ove podatke u obzir, procena je netačna i možete je osporiti.
Pravna pomoć nije luksuz, to je investicija. Vozači koji angažuju stručnjake dobijaju maksimalnu naknadu u praksi znatno češće od onih koji sami prolaze kroz postupak. Ovo nije reklama, to je statistička realnost.
Kako do maksimalne naknade uz podršku
Nakon svega što ste pročitali, jasno je da je postupak naplate štete na vozilu moguće uspešno proći, ali zahteva znanje, preciznost i strpljenje. Greška na bilo kom koraku može koštati stotine ili hiljade evra.
Udruženje Presretač nudi stručnu pomoć kod štete od prvog koraka do konačne isplate, potpuno besplatno za korisnike. Tim stručnjaka preuzima komunikaciju sa osiguravajućim društvom, kontroliše dokumentaciju i štiti vaša prava u svakoj fazi postupka. Posetite korisne servise za štetu ili odmah kontaktirajte Presretač za besplatne konsultacije. Ne morate prolaziti kroz ovaj proces sami.
Najčešća pitanja
Šta znači totalna šteta i da li imam pravo na naknadu?
Totalna šteta nastaje kada trošak popravke premaši tržišnu vrednost vozila i u tom slučaju imate pravo na naknadu od osiguranja u visini tržišne vrednosti vozila pre nezgode.
Koliki je zakonski rok za isplatu štete od osiguranja?
Isplata štete u roku od 14 dana za potpune zahteve je zakonski standard, dok kompleksni slučajevi mogu trajati do 45 dana.
Koja dokumentacija mi je potrebna za ostvarivanje naknade?
Osnovna dokumentacija za brzu isplatu uključuje policijski zapisnik ili Evropski izveštaj, fotografije sa lica mesta, dokaz o vlasništvu vozila i popunjenu prijavu osiguravajućoj kući.
Da li postoji limit za naknadu štete na vozilu u Srbiji?
Da, limit za stvari je 200.000 EUR po štetnom događaju prema Zakonu o obaveznom osiguranju u saobraćaju, što je za većinu vozača dovoljna zaštita.
Preporučeno
TL;DR:
- Većina ljudi gubi pravo na maksimalnu isplatu zbog nepotpune dokumentacije i propuštenih rokova.
- Pravne procedure i kompletna dokumentacija ključni su za ostvarivanje pune naknade bez zastoja.
- Poznavanje sistema, pravila i angažovanje stručne pomoći povećava šanse za maksimalnu odštetu.
Većina ljudi koji prođu kroz saobraćajnu nezgodu izgubi pravo na maksimalnu isplatu jer propusti jedan ključni korak ili preda nepotpunu dokumentaciju. Nije reč o zloj nameri, već o tome da niko nije unapred naučio kako sistem funkcioniše. Obećanja o “maksimalnim odštetama” često dolaze od prodajnih kanala koji zanemaruju pravne procedure. U ovom vodiču naučićete šta je zapravo maksimalna isplata, koji dokumenti su neophodni, koje greške vas koštaju novca i kako korak po korak stići do pune naknade bez nepotrebnih zastoja.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Zahtevajte potpunu dokumentaciju |
Samo kompletni dokazi i uredni papiri daju osnov za maksimalnu isplatu. |
| Izbegavajte česte greške |
Propusti u rokovima i nepotpuni zahtevi mogu umanjiti vašu naknadu. |
| Pozitivni i negativni faktori utiču na visinu |
Navedite sve štete, priložite slike i pratite preporučene korake za najveću isplatu. |
| Pratite ceo proces |
Od prve prijave do žalbe, postupajte sistemski i na vreme radi pune nadoknade. |
Koji su osnovni kriterijumi za maksimalnu isplatu
Maksimalna isplata nije magični iznos koji se dobija automatski. To je zakonski utvrđena naknada koja se ostvaruje kada su ispunjeni svi formalni uslovi i kada je dokumentacija potpuna i pravovremeno predana. Pravni okvir u Srbiji definiše obaveze osiguravajućih društava i prava oštećenih lica kroz Zakon o obligacionim odnosima i Zakon o osiguranju, koji propisuju rokove, postupke i obavezne dokumente.
Najveći iznosi se ostvaruju ako se ispune formalni uslovi i dostavi potpuna dokumentacija. To znači da nema prečice: svaki propušteni dokument ili rok direktno utiče na konačni iznos koji ćete primiti.
Da biste podneli potpun zahtev, potrebna vam je sledeća dokumentacija:
- Zapisnik policije ili Evropski izveštaj o saobraćajnoj nezgodi, potpisan od obe strane
- Fotografije mesta nezgode, oštećenja vozila i eventualnih povreda
- Medicinska dokumentacija ako je došlo do telesnih povreda (lekarski izveštaji, otpusne liste, računi za lečenje)
- Procena štete na vozilu od ovlašćenog procenitelja ili servisa
- Kopija polise osiguranja i saobraćajne dozvole oba vozila
- Izjave svedoka ako su prisutni na licu mesta
- Računi i priznanice za sve troškove nastale kao posledica nezgode
Zahtev se podnosi osiguravajućem društvu krivca u roku od tri godine od dana nezgode, ali je preporuka da to uradite što pre. Što duže čekate, veća je šansa da dokazi nestanu, svedoci zaborave detalje ili da se pojave proceduralni problemi.
Kada i gde predajete zahtev? Zahtev možete predati lično u filijali osiguravajućeg društva, poštom preporučeno ili elektronski, zavisno od toga šta konkretno osiguranje prihvata. Uvek tražite pisanu potvrdu prijema zahteva sa datumom. Taj datum je vaš zakonski dokaz da ste blagovremeno reagovali.
Koraci za ostvarivanje naknade detaljno su opisani u vodiču za maksimalnu naknadu, koji pokriva i specifične situacije poput štete na parkiranom vozilu ili nezgode sa stranim vozilom.
Profesionalni savet: Napravite fizičku i digitalnu kopiju svake stranice dokumentacije. Fotografišite svaki dokument pre predaje i sačuvajte ih u posebnoj fascikli na telefonu ili računaru. Ako dođe do spora, imaćete sve pri ruci bez panike.
Najčešće greške i kako ih izbeći
Nepotpuni podnesci su razlog broj jedan zašto osiguranja odbijaju ili umanjuju isplatu. Najčešća greška je nepotpuna dokumentacija, ali mnogi ignorišu i rokove za žalbe i prigovore, što ih ostavlja bez pravne zaštite.
Evo konkretnih grešaka i kako da ih izbegnete:
-
Nepotpuna dokumentacija pri prvom podnošenju. Mnogi predaju zahtev bez medicinske dokumentacije ili bez procene štete, misleći da će to dostaviti kasnije. Osiguranje ima pravo da odbije zahtev ili da ga obradi sa manjim iznosom ako dokumentacija nije kompletna od početka. Rešenje: pre predaje napravite kontrolnu listu svih dokumenata i proverite svaku stavku.
-
Propuštanje roka za prigovor. Ako osiguranje donese odluku koja vam ne odgovara, imate zakonski rok za ulaganje prigovora, obično 15 dana od prijema odluke. Mnogi to ne znaju ili zaborave. Propušten rok znači da ste prihvatili odluku, bez obzira na to koliko je nepravedna.
-
Nepriznata oštećenja zbog nepreciznog opisa. Ako u zahtevu napišete “oštećen branik” umesto da navedete tačan opis svakog oštećenja sa fotografijama i procenom, osiguranje može isplatiti samo deo. Svako oštećenje mora biti posebno opisano, fotografisano i procenjeno.
-
Potpisivanje sporazuma bez pravne provere. Neka osiguranja nude brzu isplatu manjeg iznosa uz uslov da potpišete izjavu da se odričete daljnjih potraživanja. Jednom kad potpišete, nema povratka. Uvek konsultujte stručnjaka pre potpisivanja bilo čega.
-
Nedostatak izjava svedoka. Ako su na licu mesta bili svedoci, a vi niste uzeli njihove kontakte, izgubili ste vredan dokaz. Svedočanstvo treće strane može biti odlučujuće u spornim situacijama.
“Iskustvo iz prakse pokazuje da oštećeni koji angažuju stručnu pomoć od prvog dana ostvaruju prosečno 30 do 40 odsto veće naknade u poređenju sa onima koji postupak vode sami, upravo zbog poznavanja procedura i rokova.”
Pravilno dokazivanje štete od samog početka štedi vreme, novac i živce. Svaki korak koji preskočite na početku, platićete dvostruko na kraju.

Poređenje: šta povećava, a šta smanjuje iznos odštete
Priznati dokazi, pravilno dokumentovan izveštaj i sveobuhvatan zahtev su najveći faktori za maksimalnu isplatu. Ali jednako važno je znati šta može da smanji iznos koji ćete dobiti.
| Faktor |
Uticaj na odštetu |
Opis |
| Fotografije sa lica mesta |
Pozitivan |
Jasni vizuelni dokazi oštećenja i pozicije vozila |
| Medicinska dokumentacija |
Pozitivan |
Potvrđuje povrede i troškove lečenja |
| Izjave svedoka |
Pozitivan |
Nezavisna potvrda toka događaja |
| Policijski zapisnik |
Pozitivan |
Zvanični dokument o utvrđenoj krivici |
| Procena ovlašćenog procenitelja |
Pozitivan |
Precizna novčana vrednost štete |
| Nepotpuni zahtev |
Negativan |
Osnov za odbijanje ili umanjenje isplate |
| Kašnjenje u prijavi |
Negativan |
Može pokrenuti sumnju u autentičnost štete |
| Neprecizni opisi oštećenja |
Negativan |
Osiguranje isplaćuje samo ono što je navedeno |
| Prihvatanje prve ponude |
Negativan |
Često daleko ispod realnog iznosa štete |
| Nedostatak računa za troškove |
Negativan |
Troškovi bez dokaza se ne nadoknađuju |
Pored tabele, postoje tri konkretna načina da zaštitite svoju odštetu od prvog dana:
- Dokumentujte sve odmah. Ne čekajte da se situacija smiri. Fotografišite sve dok ste još na licu mesta, uključujući i detalje koje možda ne smatrate važnim, kao što su atmosferske prilike, stanje puta i položaj vozila.
- Ne pregovarajte sami sa osiguravajućim društvom. Osiguravajuća društva imaju iskusne procenitelje čiji je posao da minimizuju isplate. Vi imate pravo na stručnu pomoć i trebalo bi da je koristite.
- Čuvajte sve račune i priznanice. Svaki trošak koji je nastao kao posledica nezgode, od taksija do lekova, može biti deo vašeg zahteva ako imate dokaz.
Isplata u praksi: obrasci, koraci i trajanje procesa
Trajanje isplate zavisi od složenosti dokumentacije i brzine reagovanja svih strana. Dobra vest je da kada znate šta da očekujete, možete aktivno ubrzati proces.
Evo kako izgleda put od nezgode do isplate:
- Nezgoda i osiguranje mesta. Odmah po nezgodi, osigurajte bezbednost, pozovite policiju i hitnu pomoć ako je potrebno, i počnite sa dokumentovanjem.
- Prijava osiguranju. U roku od 3 do 5 radnih dana prijavite štetu osiguravajućem društvu krivca. Tražite pisanu potvrdu prijave.
- Procena štete. Osiguranje šalje svog procenitelja ili vas upućuje na ovlašćeni servis. Imate pravo da angažujete i svog nezavisnog procenitelja ako se ne slažete sa njihovom procenom.
- Dostava kompletne dokumentacije. Sakupite sve dokumente i predajte ih odjednom. Svako naknadno dostavljanje produžava rok obrade.
- Obrada zahteva od strane osiguranja. Osiguranje ima zakonski rok od 14 dana da donese odluku po urednom zahtevu, a u složenijim slučajevima do 3 meseca.
- Prigovor ili prihvatanje ponude. Ako niste zadovoljni ponudom, ulažete prigovor u propisanom roku. Ako ste zadovoljni, potpisujete sporazum i čekate isplatu.
- Isplata. Nakon prihvatanja ponude, isplata se vrši u roku koji je naveden u sporazumu, obično 7 do 14 dana.
| Korak u procesu |
Prosečno trajanje |
| Prijava štete osiguranju |
1 do 5 dana |
| Procena štete |
3 do 14 dana |
| Obrada zahteva |
14 dana do 3 meseca |
| Prigovor i ponovna obrada |
30 do 60 dana |
| Isplata po prihvaćenoj ponudi |
7 do 14 dana |
Najduži deo procesa je obrada zahteva, posebno u složenim slučajevima sa povredama ili spornom krivičnom odgovornošću. Da biste ubrzali taj deo, predajte kompletnu dokumentaciju od prvog dana i redovno proveravajte status vašeg predmeta. Ako dođe do zastoja, uloga osiguranja u procesu je jasno definisana zakonom i možete tražiti pisano objašnjenje razloga kašnjenja.
Zašto većina vodiča ignoriše najvažnije: sistem, a ne trikovi
Postoji jedna stvar koja nas zaista brine kada čitamo popularne savete o naknadi štete. Većina blogova i vodiča fokusirana je na “brze trikove” i “tajne” koje će vam navodno doneti više novca. Advokatski vodiči su više fokusirani na procedure, dok prodajni blogovi nude površne savete koji u praksi ne funkcionišu.
Istina je neugodna ali jednostavna: nema trika koji može zameniti poznavanje procedure. Maksimalna isplata se ne dobija jer ste znali neku tajnu formulu, već jer ste ispunili svaki formalni uslov, predali svaki dokument i poštovali svaki rok. To je sistem, a ne improvizacija.
Naš savet je da pre nego što poverite bilo kom izvoru informacija, proverite da li taj izvor govori o konkretnim zakonskim rokovima, formalnim uslovima i procedurama za prigovor. Ako tekst ne pominje ništa od toga, verovatno vam ne govori ono što zaista treba da znate. Proverite pravila maksimalne isplate na pouzdanim, stručnim izvorima koji su fokusirani na vaša zakonska prava.
Profesionalni savet: Kada procenjujete izvor informacija, pitajte se: da li ovaj tekst pominje konkretne zakonske rokove i procedure za prigovor? Ako ne, potražite drugi izvor.
Gde pronaći podršku i ostvariti prava do kraja
Sada kada znate šta je potrebno, sledeći korak je da ne prolazite kroz ovaj proces sami. Sistem naknade štete je složen i osmišljen tako da favorizuje one koji ga dobro poznaju.
Na presretac.rs možete dobiti besplatnu stručnu podršku za ostvarivanje maksimalne isplate od prvog koraka do konačne uplate. Naš tim poznaje sve procedure, rokove i zamke koje vas mogu koštati novca. Bez obzira na to da li se radi o šteti na vozilima, telesnim povredama ili kombinovanoj šteti, tu smo da vam pomognemo da ostvarite sve na šta imate pravo, brzo i bez stresa.
Najčešća pitanja i odgovori
Koji su prvi koraci posle saobraćajne štete za maksimalnu isplatu?
Postupak započinje dokumentovanjem i prijavom osiguranju. Odmah po nezgodi fotografišite sve, uzmite kontakte svedoka i prijavite štetu osiguravajućem društvu u roku od nekoliko dana.
Koje vrste dokaza najviše utiču na visinu naknade?
Priznati dokazi su osnov za maksimalnu nadoknadu. Fotografije, medicinska dokumentacija i policijski zapisnik su tri najvažnija elementa koja direktno određuju visinu isplate.
Šta raditi ako osiguranje odbije deo zahteva?
Možete uložiti prigovor u zakonskom roku, a ako ni to ne da rezultate, pokrenuti sudski postupak. Postoje rokovi i procedure za žalbe koje morate poštovati da biste zadržali pravo na naknadu.
Koliko traje isplata odštete nakon podnošenja celokupne dokumentacije?
Trajanje zavisi od složenosti predmeta i kompletiranosti papira. U jednostavnijim slučajevima može biti nekoliko nedelja, a u složenijim i do nekoliko meseci.
Preporučeno
TL;DR:
- Hiljade ljudi prihvataju prve ponude osiguravača bez znanja o svojim pravima. Oštećenima pripada materijalna, nematerijalna i telesna šteta koja nije isključena zakonskim izuzecima. Stručna pomoć i dobra priprema dokumenata mogu značajno povećati iznos naknade.
Svake godine hiljade oštećenih u saobraćajnim nezgodama Srbije prihvate prvu ponudu osiguravajućeg društva, a da ni ne znaju da su ostavili značajan novac na stolu. Osiguravači imaju iskusne procenitelje čiji je posao da isplate što manje. Vi, s druge strane, često nemate ni osnovno znanje o tome šta vam pripada. Ovaj vodič menja tu ravnotežu. Naučićete ko ima pravo na naknadu, koje dokumente skupiti, kako izgleda tok naplate i, najvažnije, koje strategije stvarno donose maksimalan iznos na vaš račun.
Sadržaj
Ključne Spoznaje
| Tačka |
Detalji |
| Prava oštećenih |
Svaka oštećena osoba ima pravo na naknadu materijalne i nematerijalne štete pod striktno definisanim uslovima. |
| Pravilna dokumentacija |
Kompletna i pravovremeno prikupljena dokumentacija značajno ubrzava i povećava iznos naplate. |
| Važnost pravne pomoći |
Stručna pomoć povećava šansu za maksimalnu naplatu i efikasnije rešavanje komplikacija sa osiguranjem. |
| Zamke osiguranja |
Osiguravajuće kuće često nude niže iznose, zato je važno pregovarati i poznavati svoja prava. |
Ko ima pravo na naknadu štete u Srbiji
Nakon što ste shvatili zbog čega je važno znati svoja prava, otkrivamo ko i na osnovu čega može tražiti naknadu štete.
Oštećenim se smatra svako lice koje je pretrpelo štetu kao posledicu saobraćajne nezgode, a nije bilo krivo za njen nastanak. To mogu biti vozači, putnici u vozilu, pešaci, biciklisti, pa čak i vlasnici imovine koja je oštećena u nesreći. Ključna reč je “treće lice”, što znači da štetu nadoknađuje osiguranje vozača koji je prouzrokovao nesreću.
Postoje tri glavne vrste šteta koje možete potraživati:
- Materijalna šteta: oštećenje vozila, uništena odeća, izgubljena zarada zbog nesposobnosti za rad, troškovi lečenja
- Nematerijalna šteta: fizički bol, duševna patnja, strah, naruženost, gubitak bliske osobe
- Telesne povrede: sve povrede nastale u nesreći, od lakih do teških, uključujući trajne posledice
Da biste ostvarili pravo na naknadu, moraju biti ispunjeni osnovni uslovi. Mora postojati saobraćajna nezgoda, mora biti utvrđen krivac, i mora biti jasna uzročna veza između nezgode i štete koju ste pretrpeli. Obavezno osiguranje pokriva i materijalnu štetu i telesne povrede trećih lica, ali pokriće nije neograničeno i zavisi od uslova polise.
| Vrsta štete |
Pokrivena obaveznim osiguranjem |
Napomena |
| Oštećenje vozila trećeg lica |
Da |
Do zakonskog limita |
| Telesne povrede trećeg lica |
Da |
Uključuje troškove lečenja |
| Nematerijalna šteta |
Da |
Bol, strah, patnja |
| Šteta na sopstvenom vozilu |
Ne |
Potrebno kasko osiguranje |
| Šteta nastala namerno |
Ne |
Zakonski izuzetak |
Postoje situacije koje nisu pokrivene obaveznim osiguranjem. Ako ste vi prouzrokovali nesreću, vaše sopstveno vozilo nije pokriveno. Štete nastale na trkačkim stazama, tokom terorističkih akata ili zbog više sile takođe su izvan pokrića.
Važno znati: Pravo na naknadu ne zastareva odmah. Imate zakonski rok od tri godine od dana kada ste saznali za štetu i počinioca da podnesete zahtev. Ne čekajte.
Za detaljniji pregled svih koraka do maksimalne naknade i razumevanje uloge osiguranja u celom procesu, informišite se pre nego što kontaktirate osiguravača.
Priprema dokumentacije i prvi koraci
Kada znate da imate pravo na naknadu, vreme je da pripremite dokaznu osnovu i preduzmete prve konkretne korake.
Vrsta i kompletiranost dokumentacije znatno utiče na brzinu i iznos isplaćene naknade. Ovo nije teorija, to je praktična realnost sa kojom se sreću svi koji prolaze kroz ovaj proces.
Ovo su dokumenti koje morate prikupiti:
- Zapisnik policije o saobraćajnoj nezgodi sa brojem predmeta i podacima o svim učesnicima
- Fotografije mesta nesreće, oštećenja vozila, telesnih povreda i saobraćajnih znakova
- Medicinska dokumentacija: izveštaji lekara, otpusne liste, nalazi specijalista, računi za lekove i tretmane
- Svedočenja svedoka sa punim kontakt podacima
- Dokazi o materijalnoj šteti: procena štete na vozilu, računi za popravku, dokazi o izgubljenoj zaradi
- Podaci o osiguranju krivca: naziv osiguravača, broj polise, registarski broj vozila
Ako vam nedostaje neki dokument, ne paničite. Policijski zapisnik možete naknadno zatražiti u nadležnoj policijskoj stanici. Medicinsku dokumentaciju možete dopuniti naknadnim pregledima, jer se neke povrede manifestuju tek nekoliko dana posle nesreće.
| Dokument |
Gde se pribavlja |
Rok za pribavljanje |
| Policijski zapisnik |
Nadležna PU |
Odmah ili naknadno |
| Medicinska dokumentacija |
Zdravstvena ustanova |
Tokom i posle lečenja |
| Procena štete na vozilu |
Ovlašćeni procenitelj |
Pre popravke vozila |
| Potvrda o osiguranju krivca |
Osiguravač krivca |
Odmah po nesreći |
Zahtev za naknadu štete podnosi se osiguravajućem društvu krivca, ne svom osiguravaču. Pišete pismeni zahtev sa svom dokumentacijom i šaljete preporučenom poštom ili predajete lično uz potvrdu prijema.
Profesionalni savet: Nikada ne predajte originale dokumenata. Uvek dostavite overene kopije i sačuvajte originale za sebe. Osiguravači ponekad “izgube” dokumenta, što odlaže ceo postupak.
Za praktične primere dokazivanja štete u praksi pogledajte detaljne vodiče koji objašnjavaju svaki korak.
Tok naplate: šta očekivati i na šta paziti
Nakon što ste podneli zahtev sa kompletnom dokumentacijom, važno je znati šta vas čeka dalje i kako postupiti u svakoj fazi.

Obavezno osiguranje pokriva propisane slučajeve, ali rokovi i uslovi naplate su nešto na šta morate posebno obratiti pažnju. Proces nije linearan i može imati neočekivane prepreke.
Faze procesa izgledaju ovako:
- Prijem zahteva: Osiguravač je dužan da potvrdi prijem u roku od 8 dana
- Procena štete: Osiguravač šalje svog procenitelja, što može trajati od 15 do 30 dana
- Ponuda za poravnanje: Osiguravač dostavlja pisanu ponudu, često nižu od realne vrednosti
- Pregovaranje ili spor: Prihvatate ponudu ili ulazite u pregovaranje, a po potrebi i sudski spor
- Isplata: Sledi nakon dogovora ili sudske presude
| Faza |
Prosečno trajanje |
Česta zamka |
| Prijem i obrada |
8 do 15 dana |
Nepotpuna dokumentacija |
| Procena štete |
15 do 30 dana |
Niska procena osiguravača |
| Pregovaranje |
30 do 60 dana |
Prihvatanje prve ponude |
| Sudski spor |
6 do 24 meseca |
Bez pravne pomoći |
Najčešće greške koje oštećeni prave su prihvatanje prve ponude bez konsultacije sa stručnjakom, potpisivanje izjave o odricanju od daljih potraživanja i nedovoljna dokumentacija o nematerijalnoj šteti.
Profesionalni savet: Nikada ne potpisujte izjavu o konačnom poravnanju dok niste sigurni da su sve posledice nesreće u potpunosti poznate. Neke povrede, kao što su povrede kičme ili psihološke traume, mogu se manifestovati mesecima kasnije.
U komunikaciji sa osiguravačem uvek komunicirajte pisanim putem. Telefonski razgovori ne ostavljaju trag, a osiguravači to znaju i koriste.
Za bolji uvid u to kako izgleda uobičajen tok naplate i koja su pravila i iznosi isplata, konsultujte se sa stručnjacima pre nego što donesete bilo kakvu odluku.
Kako obezbediti maksimalan iznos naknade
Kada dođete do ove faze, ključno je iskoristiti sve resurse i strategije kako biste osigurali najvišu moguću naknadu.

Pomoć stručnjaka i pravno osposobljenih udruženja može biti ključna za maksimalnu naplatu štete. Ovo nije reklama, to je statistička činjenica: oštećeni koji angažuju pravnu pomoć u proseku dobijaju znatno veće iznose od onih koji se sami bore sa osiguravačima.
Konkretne strategije za povećanje iznosa naknade:
- Angažujte nezavisnog procenitelja pre nego što prihvatite procenu osiguravača. Razlika u procenama može biti i nekoliko hiljada evra.
- Dokumentujte nematerijalnu štetu detaljno: vodite dnevnik bola, tražite psihološku procenu, prikupite izjave porodice o promeni vašeg stanja
- Izračunajte izgubljenu zaradu precizno, uključujući bonuse, prekovremeni rad i buduće gubitke ako je povreda trajna
- Tražite naknadu za sve troškove: prevoz do lekara, pomoć u kući, adaptacija stana ako je potrebna
- Ne prihvatajte prvu ponudu bez pisanog obrazloženja kako je iznos izračunat
Profesionalni savet: Pravo vreme za angažovanje pravne pomoći je odmah nakon nesreće, ne kada osiguravač već ponudi nizak iznos. Što pre počnete sa stručnom podrškom, to je dokumentacija bolja i pregovaračka pozicija jača.
Zapamtite: Oštećeni koji angažuju stručno udruženje ili advokata specijalizovanog za saobraćajne nezgode imaju značajno veće šanse da dobiju naknadu koja odgovara stvarnoj šteti.
Dodatna prava koja oštećeni često previđaju uključuju pravo na privremenu naknadu za vozilo dok se vaše popravlja, pravo na naknadu psihološke traume i pravo na kamate na iznos naknade ako osiguravač kasni sa isplatom.
Za sveobuhvatan pregled procesa pogledajte naplatu štete u saobraćaju i saznajte više o tome kako besplatna pravna pomoć može promeniti ishod vašeg slučaja.
Šta advokati retko kažu: praktične istine o naplati štete
Postoji neugodna istina o kojoj se retko govori otvoreno. Osiguravajuća društva nisu vaši partneri u procesu naknade štete. Ona su komercijalne kompanije čiji je cilj profit, a svaka isplaćena naknada direktno utiče na njihov rezultat. Njihovi procenitelji su obučeni da pronađu razloge za smanjenje iznosa, a ne razloge za povećanje.
Iskustvo pokazuje da oštećeni koji dolaze sami, bez dokumentacije i bez poznavanja prava, gotovo uvek prihvate prvu ponudu. Ona je skoro uvek niža od onoga što im stvarno pripada. Razlika između “prihvatljive” i “maksimalne” naknade može biti i nekoliko desetina hiljada dinara, ponekad i više.
Ono što zaista presudi slučaj nije samo dokumentacija, već i odlučnost i poznavanje procedura. Osiguravači znaju ko je informisan, a ko nije. Kada vidite da imate stručnu podršku, ton pregovora se menja. Za detaljan pregled ostvarivanja naknade u praksi uverite se da ste uvek korak ispred.
Kako Presretač može da vam pomogne
Kada znate šta vam je činiti, lakše je kada imate tim stručnjaka uz sebe.
Udruženje Presretač pruža besplatnu stručnu podršku oštećenima u saobraćajnim nezgodama od prvog kontakta do konačne isplate. Ne morate sami da se borite sa osiguravačima, pravnim rokovima i komplikovanom dokumentacijom.
Tim Presretača uključuje iskusne procenitelje, pravne savetnike i stručnjake koji poznaju sve procedure iznutra. Oni znaju koje argumente osiguravači prihvataju i koje strategije donose rezultate. Usluga je potpuno besplatna za oštećene, jer se naknada naplaćuje samo u slučaju uspešne naplate. Za sve detalje o tome šta možete da dobijete posetite stranicu naknada štete detaljno i saznajte kako da pokrenete vaš slučaj danas.
Najčešća pitanja
Koliko traje naplata štete od osiguranja?
Postupak naplate štete obično traje između 30 i 90 dana, u zavisnosti od složenosti slučaja i kompletiranosti dokumentacije. Rokovi procesiranja zavise od osiguravača i zakonima propisanih rokova, a sudski sporovi mogu trajati znatno duže.
Koju dokumentaciju je neophodno prikupiti za ostvarivanje naknade štete?
Neophodni su izveštaj policije, zapisnik o saobraćajnoj nezgodi, medicinska dokumentacija, računi i fotografije oštećenja. Kompletirana dokumentacija olakšava i ubrzava postupak naplate i direktno utiče na visinu iznosa koji ćete dobiti.
Da li su sve vrste štete pokrivene obaveznim osiguranjem?
Osnovno osiguranje pokriva materijalnu i telesnu štetu trećim licima, ali ne i sve posebne ili dodatne slučajeve. Pokriće zavisi od uslova ugovora i zakona, pa je važno proveriti konkretne uslove polise krivca.
Šta ako osiguranje odbije isplatu, kako se žaliti?
Moguće je podneti prigovor osiguravajućem društvu, a zatim pokrenuti spor pred nadležnim sudom uz pomoć pravne podrške. Pravna pomoć značajno povećava šansu za uspeh u prigovoru i sporu, posebno kada je reč o višim iznosima naknade.
Preporučeno