Auto Oglasi – Kako Brže Prodati ili Kupiti Automobil
Kupovina ili prodaja polovnog automobila često predstavlja izazov. Potrebno je pronaći pouzdan oglas, proveriti stanje vozila i doneti odluku bez nepotrebnog rizika. Upravo zbog toga specijalizovani portali za auto oglase imaju značajnu ulogu u povezivanju kupaca i prodavaca.
U ovom vodiču saznaćete kako funkcioniše platforma Auto Oglasi, koje prednosti donosi i kako da maksimalno iskoristite dostupne alate prilikom kupovine ili prodaje vozila.
„Najveći problem pri kupovini polovnog vozila nije nedostatak ponude, već pronalaženje relevantnih i kvalitetnih informacija koje pomažu donošenju odluke.“
– Presretac.rs tim
Zašto su kvalitetni auto oglasi važni?
Auto oglasi predstavljaju prvi kontakt između prodavca i potencijalnog kupca. Dobro kreiran oglas sa jasnim fotografijama, preciznim opisom i tačnim podacima značajno povećava šanse za uspešnu prodaju.
Na platformi Auto Oglasi korisnici mogu pregledati veliki broj vozila različitih proizvođača, godišta i cenovnih kategorija.
Kako funkcioniše Auto Oglasi?
Direktan odgovor: Auto Oglasi omogućavaju prodavcima da objave vozilo sa fotografijama i detaljnim opisom, dok kupci mogu koristiti filtere kako bi brzo pronašli automobil koji odgovara njihovim potrebama i budžetu.
- Objava oglasa sa osnovnim informacijama o vozilu.
- Dodavanje fotografija i tehničkih karakteristika.
- Pregled i pretraga oglasa od strane kupaca.
- Kontakt između zainteresovanih strana.
- Dogovor oko pregleda i kupovine vozila.
Što su informacije detaljnije, to je veća verovatnoća da će oglas privući ozbiljne kupce.
Prednosti korišćenja Auto Oglasi platforme
- Velika baza vozila
- Jednostavna pretraga po parametrima
- Brži kontakt sa prodavcima
- Pregled više ponuda na jednom mestu
- Bolja vidljivost oglasa za prodavce
Za kupce to znači manje vremena provedenog u pretrazi, dok prodavci dobijaju veću izloženost svom oglasu.
Kako prepoznati kvalitetan oglas?
Koliko fotografija treba da ima oglas?
Poželjno je da oglas sadrži fotografije eksterijera, enterijera, motora i eventualnih oštećenja. Transparentnost povećava poverenje kupaca.
Da li treba proveriti istoriju vozila?
Apsolutno. Pre konačne odluke preporučuje se provera servisne istorije, kilometraže i vlasničke dokumentacije.
Kako proceniti realnu cenu?
Najbolji način je poređenje sa sličnim modelima na platformi Polovni automobili.
Saveti za prodavce
| Element |
Preporuka |
| Fotografije |
Koristiti kvalitetne i osvetljene fotografije. |
| Opis |
Navesti servisnu istoriju i dodatnu opremu. |
| Cena |
Uporediti sa konkurentnim oglasima. |
| Kontakt |
Omogućiti brz odgovor zainteresovanim kupcima. |
Zaključak
Bez obzira da li kupujete ili prodajete vozilo, kvalitetna platforma za oglašavanje može značajno ubrzati proces. Platforma Auto Oglasi omogućava jednostavno povezivanje kupaca i prodavaca, pregled velikog broja vozila i efikasniju pretragu tržišta.
Ako želite da istražite aktuelnu ponudu vozila, posetite Auto Oglasi i pronađite automobil koji odgovara vašim potrebama.
TL;DR:
- Maksimalna isplata štete je zakonski limit koji određuje najviši iznos koji osiguravajuće društvo može isplatiti po jednom slučaju. U Srbiji, taj limit za obavezno osiguranje od autoodgovornosti iznosi 1.000.000 EUR za štete na licima i 200.000 EUR za štete na stvarima. Razumevanje i pravilno postupanje prema tim limitima ključno je za ostvarivanje punog prava na naknadu.
Maksimalna isplata štete je zakonski određeni gornji limit iznosa koji osiguravajuće društvo može isplatiti oštećenom po jednom štetnom događaju, bez obzira na to koliko je stvarna šteta veća. U Srbiji, ovaj pojam direktno je vezan za uslove polise osiguranja i zakonske limite koji važe za obavezno osiguranje od autoodgovornosti. Razumevanje ovog koncepta nije samo korisno, ono je neophodno ako želite da zaštitite svoja prava i ostvarite naknadu koja vam po zakonu pripada. Šta znači maksimalna isplata štete u praksi i kako ona utiče na vaš zahtev prema osiguravajućem društvu, objašnjavamo korak po korak u nastavku.
Šta znači maksimalna isplata štete i kako je zakon definiše?
Maksimalna isplata štete, u stručnoj terminologiji poznata kao osigurana suma ili limit odgovornosti, predstavlja najviši iznos koji osiguravajuće društvo isplaćuje po jednom štetnom događaju. Zakonski limit u Srbiji za obavezno osiguranje od autoodgovornosti iznosi 1.000.000 EUR za štetu na licima i 200.000 EUR za štetu na stvarima. Ovo su minimalni zakonski iznosi ispod kojih osiguravajuće društvo ne sme da ide, ali polisa može predviđati i više limite.
Ključna distinkcija koju morate razumeti je sledeća: isplata se vrši do visine stvarno utvrđene štete, ali nikada iznad osigurane sume. Ako je vaša stvarna šteta 50.000 EUR, a limit polise je 200.000 EUR, dobijate 50.000 EUR. Ako je šteta 300.000 EUR, a limit je 200.000 EUR, maksimum koji možete dobiti od tog osiguravača je 200.000 EUR. Ovo ograničenje je zakonski obavezujuće i ne može se zaobići ni pregovorima ni sudskim putem prema osiguravaču.
Razumevanje ove razlike pomaže oštećenima da postave realna očekivanja i spreči ih da pokreću postupke bez jasnog uvida u to šta mogu da ostvare. Mnogi oštećeni greše upravo ovde: veruju da će dobiti punu vrednost štete bez obzira na sve, a onda ostanu zatečeni kada osiguravač primeni zakonski limit.
Kako se izračunava maksimalni iznos štete i koji zakoni važe?
Obračun maksimalnog iznosa štete polazi od dva paralelna faktora. Prvi je stvarno utvrđena šteta, koju procenjuje ovlašćeni procenitelj ili veštak. Drugi je limit osigurane sume iz polise, koji je određen zakonom ili ugovorom o osiguranju. Isplaćuje se manji od ta dva iznosa.
| Vrsta štete |
Zakonski minimum (obavezno osiguranje) |
Napomena |
| Šteta na licima |
1.000.000 EUR po događaju |
Telesne povrede, invaliditet, smrt |
| Šteta na stvarima |
200.000 EUR po događaju |
Oštećenje vozila i imovine |
| Kasko osiguranje |
Prema ugovorenoj sumi |
Nema zakonskog minimuma |
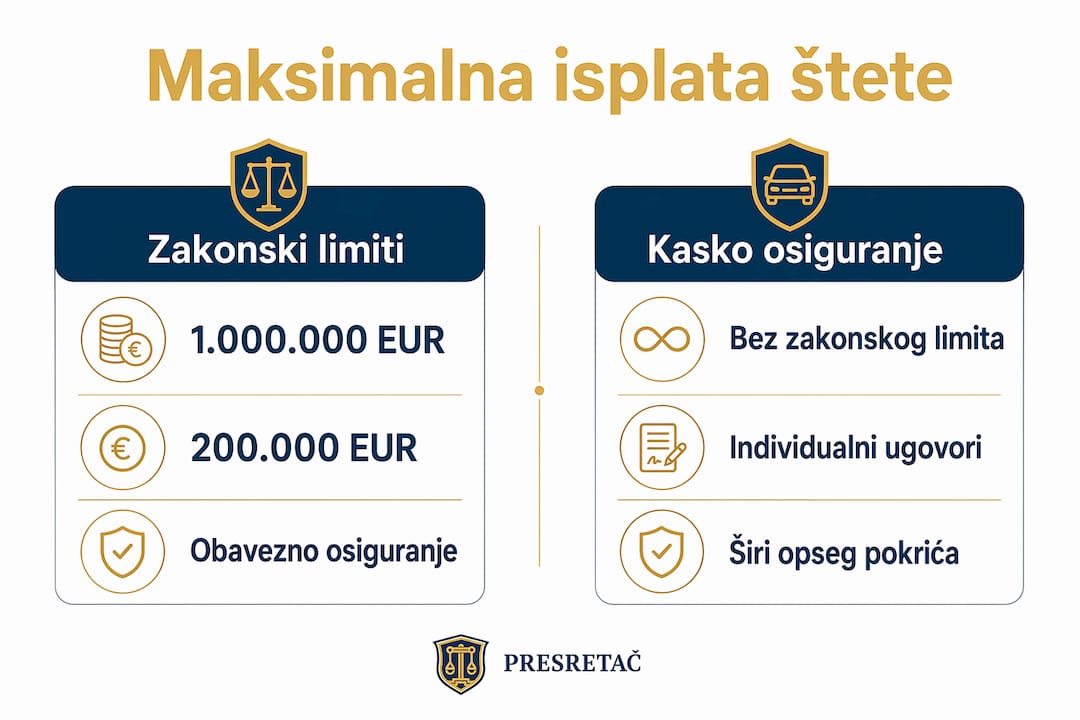
Zakon o obaveznom osiguranju u saobraćaju propisuje minimalne sume, ali osiguravajuća društva mogu ponuditi i više limite. Ovo znači da polisa vašeg osiguravača može biti povoljnija od zakonskog minimuma, što je važno proveriti pre nego što podnesete zahtev. Pravni okvir i ograničenja isplate štete direktno određuju koliko novca možete realno očekivati.
Profesionalni savet: Pre podnošenja zahteva, zatražite od osiguravajućeg društva pisanu potvrdu o visini osigurane sume iz polise štetnika. Ovaj dokument je vaše polazište za procenu maksimalnog iznosa koji možete ostvariti.
Sudska praksa u Srbiji pokazuje da se sporovi najčešće vode oko visine stvarno utvrđene štete, a ne oko samog limita. Osiguravajuća društva često ospore procenu veštaka ili umanje određene stavke zahteva. Upravo zbog toga je važno imati stručnu podršku tokom celog procesa.
Koji faktori smanjuju isplatu i kako reagovati na odbijanje?
Osiguravajuća društva primenjuju niz mehanizama koji mogu smanjiti konačnu isplatu ispod stvarno utvrđene štete. Poznavanje ovih mehanizama daje vam prednost u pregovorima i pomaže da zaštitite svoja prava.
Najčešći razlozi za umanjenje ili odbijanje isplate su:
- Nepotpuna dokumentacija. Kompletna dokumentacija je uslov broj jedan za isplatu. Nedostajući medicinski nalazi, policijski zapisnik ili fotografije sa mesta nesreće direktno utiču na visinu naknade.
- Osporavanje uzročno-posledične veze. Osiguravač može tvrditi da određene povrede ili oštećenja nisu nastale u konkretnoj nezgodi.
- Primena franšize. Kod kasko osiguranja, ugovorena franšiza smanjuje iznos koji se isplaćuje za vrednost te franšize.
- Zastareli zahtevi. Zakon propisuje rokove za podnošenje zahteva. Propuštanje roka znači gubitak prava na naknadu.
- Podeljena odgovornost. Ako je utvrđeno da ste i vi delimično odgovorni za nezgodu, naknada se umanjuje srazmerno vašem udelu odgovornosti.
Kada osiguravač odbije zahtev ili ponudi iznos koji smatrate prenizkim, imate pravo na prigovor i pokretanje sudskog postupka. Međutim, samostalno pokretanje postupka nosi ozbiljne rizike. Prikupljanje dokaza, osporavanje veštačenja i komunikacija sa osiguravačem zahtevaju poznavanje propisa i prakse koje prosečan oštećeni ne poseduje.
Profesionalni savet: Ne prihvatajte prvu ponudu osiguravača bez konsultacije sa stručnjakom. Prva ponuda gotovo nikada nije i maksimalna moguća isplata. Pozovite Agenciju Presretač na besplatni broj 0800 192 192 pre nego što potpišete bilo kakav dokument.
Obavezno osiguranje vs. kasko: koja je razlika u limitima?
Razlika između obaveznog osiguranja od autoodgovornosti i kasko osiguranja nije samo u ceni polise. Ona je suštinska kada govorimo o tome šta pokriva osiguranje i koji su maksimalni iznosi isplate.
Obavezno osiguranje od autoodgovornosti štiti treća lica, dakle oštećene u nezgodi koju je prouzrokovao vlasnik polise. Kasko osiguranje štiti samog vlasnika vozila od oštećenja sopstvenog automobila, bez obzira na krivicu. Različite vrste osiguranja imaju različite limite i uslove pokrića, što direktno utiče na strategiju podnošenja zahteva.
| Karakteristika |
Obavezno osiguranje |
Kasko osiguranje |
| Ko je zaštićen |
Oštećena treća lica |
Vlasnik vozila |
| Limit za lica |
1.000.000 EUR (zakonski min.) |
Prema ugovoru |
| Limit za stvari |
200.000 EUR (zakonski min.) |
Prema ugovoru |
| Franšiza |
Ne postoji |
Može biti ugovorena |
| Obaveznost |
Zakonski obavezno |
Dobrovoljno |
Kod kasko osiguranja, veći limiti i dodatni rizici su prednost, ali uslovi pokrića mogu biti restriktivniji. Osiguravač može odbiti isplatu ako vozač nije imao važeću vozačku dozvolu, ako je vozilo korišćeno u komercijalne svrhe bez odgovarajuće polise, ili ako je šteta nastala usled grube nepažnje. Uvek pažljivo pročitajte opšte uslove vaše kasko polise pre nego što podnesete zahtev.
Kako ostvariti maksimalnu isplatu štete korak po korak?
Proces naplate štete ima jasnu strukturu. Odstupanje od nje, čak i u jednom koraku, može koštati deo naknade ili ceo zahtev. Evo kako pravilno postupiti:
-
Osigurajte dokaze na licu mesta. Fotografišite oštećenja, poziciju vozila, saobraćajne znakove i povrede. Sačekajte policiju i zahtevajte kopiju zapisnika. Bez dokaza, svaki zahtev je oslabljen.
-
Potražite lekarsku pomoć odmah. Medicinska dokumentacija je osnova za naknadu štete na licima. Svaki dan odlaganja lekarskog pregleda osiguravač može koristiti kao argument da povrede nisu nastale u nezgodi.
-
Prijavite štetu osiguravajućem društvu u zakonskom roku. Rokovi za prijavu su propisani zakonom i polisom. Kašnjenje može rezultirati odbijanjem zahteva.
-
Prikupite kompletnu dokumentaciju. Policijski zapisnik, medicinska dokumentacija, računi za popravku, potvrde o prihodima za naknadu izgubljene zarade, sve to čini osnovu zahteva.
-
Konsultujte se sa stručnjakom pre podnošenja zahteva. Stručni tim povećava šanse za maksimalnu isplatu jer zna koje stavke zahteva osiguravači najčešće ospore i kako ih dokumentovati.
-
Ne prihvatajte ponudu bez analize. Kada osiguravač dostavi ponudu, imate pravo da je osporite. Agencija Presretač može analizirati ponudu i utvrditi da li je u skladu sa stvarnom štetom i zakonskim pravima.
-
Pokrenite pravnu zaštitu ako je potrebno. Ako pregovaranje ne da rezultate, sudski put je opcija. Koraci do maksimalne naknade uključuju i sudski postupak kao legitimno sredstvo zaštite prava.
Samostalno pokretanje ovog procesa bez stručne podrške nosi ozbiljan rizik od gubitka dela ili celokupne naknade. Agencija Presretač pruža besplatnu konsultaciju na broju 0800 192 192 i može preuzeti ceo proces u vaše ime.
Ključne napomene
Maksimalna isplata štete je zakonski limit koji određuje gornju granicu naknade, ali stvarna isplaćena suma zavisi od dokumentacije, procene štete i stručnosti zastupanja.
| Tačka |
Detalji |
| Zakonski limit |
Obavezno osiguranje pokriva do 1.000.000 EUR za lica i 200.000 EUR za stvari. |
| Stvarna vs. maksimalna šteta |
Isplaćuje se manji iznos od stvarne štete i osigurane sume. |
| Dokumentacija je ključna |
Nepotpuna dokumentacija direktno smanjuje iznos isplate. |
| Stručna pomoć povećava naknadu |
Agencija Presretač pomaže u prikupljanju dokaza i osporavanju umanjenja. |
| Ne delujte sami |
Samostalni postupak često vodi do gubitka prava ili smanjene naknade. |
Zašto razumevanje limita menja sve
Godinama radim sa oštećenima u saobraćajnim nezgodama i mogu vam reći da je najveća greška koju vidim uvek ista: ljudi misle da je zahtev za naknadu štete jednostavan administrativni postupak. Popunite formular, priložite dokumenta, sačekajte novac. U praksi, to gotovo nikada ne funkcioniše tako.
Osiguravajuća društva imaju iskusne timove čiji je posao da minimizuju isplate. Oni znaju tačno koje stavke zahteva mogu osporiti, koji rokovi važe i kako formulisati odbijanje da zvuči zakonito. Oštećeni koji deluje sam, bez poznavanja propisa i prakse, ulazi u tu borbu bez oružja.
Ono što me posebno zabrinjava su slučajevi gde oštećeni prihvate prvu ponudu osiguravača jer misle da je to sve na šta imaju pravo. Videli smo slučajeve gde je razlika između prve ponude i konačno ostvarene naknade bila višestruka. Razumevanje toga šta znači maksimalna isplata štete nije samo teorijsko znanje. To je polazna tačka za svaku realnu procenu vašeg zahteva.
Moj savet je uvek isti: pre nego što potpišete bilo šta ili prihvatite bilo koji iznos, pozovite stručnjaka. Konsultacija ne košta ništa, a može vam doneti naknadu koja zaista odgovara vašoj šteti.
— Alen
Kako vam Agencija Presretač pomaže da ostvarite maksimalnu naknadu?
Ako ste oštećeni u saobraćajnoj nezgodi i pitate se kako da ostvarite prava koja vam po zakonu pripadaju, Agencija Presretač je tu da preuzme ceo proces umesto vas.
Stručni tim Agencije Presretač analizira vašu situaciju, priprema kompletnu dokumentaciju i zastupa vas u komunikaciji sa osiguravajućim društvom. Usluga je potpuno besplatna za korisnike, a cilj je uvek isti: maksimalna naknada štete u najkraćem mogućem roku. Pozovite besplatni broj 0800 192 192 ili posetite presretac.rs i saznajte kako možemo pomoći upravo u vašem slučaju. Ne čekajte da rokovi isteknu.
Ovaj artikal je informativnog značaja i nije direktan savet za svaku situaciju, stoga je najbolje pozvati stručan tim Presretača za direktnu konsultaciju za vaš slučaj.
FAQ
Šta je maksimalna isplata štete u osiguranju?
Maksimalna isplata štete je najviši iznos koji osiguravajuće društvo može isplatiti po jednom štetnom događaju, određen zakonskim limitima i uslovima polise. U Srbiji, za obavezno osiguranje od autoodgovornosti, taj limit iznosi 1.000.000 EUR za štetu na licima i 200.000 EUR za štetu na stvarima.
Šta ako je moja šteta veća od osigurane sume?
Ako je stvarna šteta veća od zakonskog limita osigurane sume, osiguravač isplaćuje samo do visine tog limita. Razliku možete potražiti od štetnika lično, ali to zahteva poseban sudski postupak.
Kako se dokumentuje zahtev za maksimalnu naknadu?
Zahtev mora sadržati policijski zapisnik, medicinsku dokumentaciju, fotografije sa mesta nezgode, račune za popravku vozila i sve druge dokaze o nastaloj šteti. Nepotpuna dokumentacija direktno smanjuje iznos isplate.
Da li kasko osiguranje ima isti limit kao obavezno?
Ne. Kasko osiguranje nema zakonski propisan minimum i limit se određuje ugovorom između vlasnika vozila i osiguravača. Kasko može pokriti i veće iznose, ali uslovi pokrića su strožiji i zavise od konkretne polise.
Kada treba pozvati Agenciju Presretač?
Agenciju Presretač treba pozvati odmah nakon nezgode, pre podnošenja bilo kakvog zahteva osiguravaču. Besplatna konsultacija na broju 0800 192 192 pomaže da od početka postavite zahtev na pravi način i izbegnete greške koje smanjuju naknadu.
Preporučeno